Cuando una empresa entra en liquidación, es habitual centrar la atención en sus activos más visibles: inmuebles, maquinaria, vehículos, existencias o equipos informáticos. Sin embargo, una parte importante del valor empresarial puede encontrarse en bienes que no tienen una presencia física.
Una marca conocida, una patente, un dominio de Internet o determinados derechos de propiedad industrial pueden resultar atractivos para otros operadores del mercado. Incluso cuando la actividad deja de ser viable bajo su estructura actual, algunos de estos elementos pueden conservar un importante valor económico.
Por este motivo, identificar correctamente los activos intangibles dentro de una liquidación resulta fundamental para evitar que determinados bienes empresariales se transmitan por debajo de su valor o, simplemente, no sean tenidos suficientemente en cuenta durante el proceso.
¿Qué son los activos intangibles?
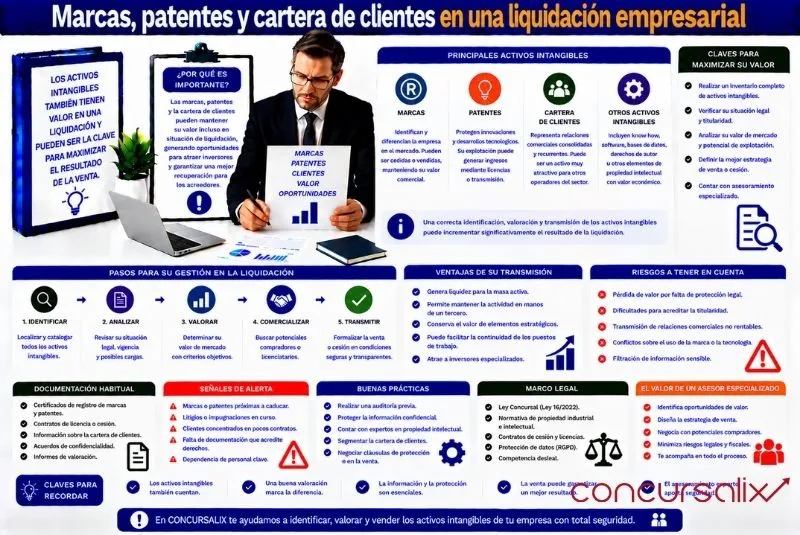
Los activos intangibles son recursos sin una forma física que pueden generar valor económico para la empresa.
Entre los ejemplos más habituales encontramos:
- Marcas.
- Patentes.
- Nombres comerciales.
- Diseños industriales.
- Dominios de Internet.
- Software.
- Derechos de propiedad intelectual.
- Determinadas licencias.
- Know-how empresarial.
También puede existir valor comercial asociado a determinadas relaciones con clientes, aunque su tratamiento requiere analizar cuestiones contractuales y de protección de datos.
No todos estos elementos tienen necesariamente un valor significativo. La clave consiste en identificarlos y determinar si existe un mercado interesado en adquirirlos.
El primer paso: elaborar un inventario
Antes de valorar o vender cualquier intangible es necesario saber exactamente qué posee la empresa.
Una sociedad puede haber registrado varias marcas durante su historia, disponer de diferentes dominios o ser titular de derechos que no aparecen de forma evidente cuando se revisan únicamente sus bienes materiales.
Por ello, conviene elaborar un inventario específico.
Debe comprobarse la titularidad, vigencia, ámbito territorial y posibles cargas o contratos relacionados con cada derecho.
El valor de una marca en liquidación
Una marca puede conservar valor aunque la empresa propietaria haya fracasado financieramente.
Esto sucede especialmente cuando el nombre continúa siendo conocido entre consumidores o empresas del sector.
Un competidor podría estar interesado en adquirirla para:
- Acceder a su reconocimiento.
- Incorporar una nueva línea de productos.
- Eliminar un competidor potencial.
- Aprovechar su posicionamiento.
- Relanzar la actividad.
Por tanto, la insolvencia de la sociedad no significa necesariamente que su marca carezca de valor.
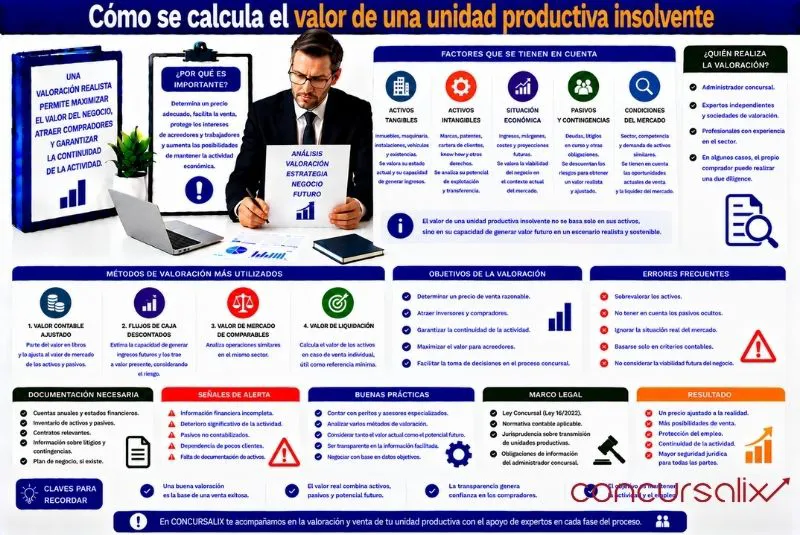
Cómo se puede valorar una marca
No existe una única fórmula válida para todas las situaciones.
La valoración puede considerar factores como:
- Notoriedad.
- Antigüedad.
- Facturación asociada.
- Cuota de mercado.
- Rentabilidad de los productos.
- Ámbito territorial.
- Posicionamiento digital.
- Potencial futuro.
También debe comprobarse si la marca está correctamente registrada y protegida.
Una marca utilizada comercialmente pero con problemas de titularidad puede resultar mucho menos atractiva para un comprador.
Patentes y tecnología
Las patentes pueden representar otro elemento relevante.
Una empresa puede ser insolvente por problemas financieros y, sin embargo, disponer de tecnología con aplicaciones comerciales interesantes.
Por ello, al revisar los activos intangibles de una empresa en liquidación, conviene comprobar qué patentes existen y cuál es su situación jurídica.
Debe analizarse:
- Titularidad.
- Vigencia.
- Países donde existe protección.
- Costes de mantenimiento.
- Licencias concedidas.
- Litigios existentes.
- Potencial comercial.
No todas las patentes tienen valor económico. Algunas protegen tecnologías que ya han quedado obsoletas o que nunca llegaron a generar demanda.
El know-how también puede tener valor
El conocimiento empresarial puede ser difícil de valorar porque no siempre está formalmente registrado.
Puede incluir procedimientos técnicos, métodos de producción, documentación, fórmulas, bases de conocimiento o procesos internos desarrollados durante años.
En determinadas industrias, este conocimiento puede resultar muy atractivo para un competidor.
Sin embargo, para que pueda transmitirse de manera efectiva debe estar suficientemente identificado y documentado.
Software desarrollado por la empresa
Muchas compañías han desarrollado programas propios para gestionar sus operaciones o prestar servicios a sus clientes.
Este software puede tener valor independiente.
Antes de venderlo debe comprobarse quién es titular de los derechos y si se utilizaron componentes o desarrollos pertenecientes a terceros.
También resulta importante analizar:
- Código fuente.
- Documentación.
- Licencias.
- Dependencias tecnológicas.
- Mantenimiento.
- Seguridad.
- Capacidad de explotación futura.
Un programa sin documentación ni equipo capaz de mantenerlo puede perder buena parte de su atractivo.
Los dominios de Internet
Un dominio puede convertirse en un activo comercial relevante.
Esto sucede especialmente cuando coincide con una marca conocida, recibe tráfico o presenta un buen posicionamiento.
En una liquidación deberían identificarse todos los dominios propiedad de la sociedad.
También conviene revisar:
- Fecha de renovación.
- Registrador.
- Titular.
- Tráfico.
- Posicionamiento.
- Relación con marcas registradas.
Dejar caducar un dominio relevante durante el procedimiento puede provocar una pérdida innecesaria de valor.
¿La cartera de clientes se puede vender?
La cartera de clientes requiere especial cautela.
Desde una perspectiva económica, una empresa con cientos de clientes recurrentes puede resultar más atractiva que otra sin relaciones comerciales consolidadas.
Sin embargo, no debe confundirse el valor comercial de esas relaciones con una supuesta posibilidad de transmitir libremente cualquier información personal.
La normativa sobre protección de datos y las características concretas de la operación deben ser respetadas.
Por ello, cualquier transmisión de información relativa a clientes debe analizarse jurídicamente antes de ejecutarse.
Los contratos con clientes
En muchos casos, el verdadero valor no está en disponer de una lista de contactos, sino en los contratos y relaciones comerciales existentes.
Una empresa puede tener:
- Contratos recurrentes.
- Suscripciones.
- Pedidos pendientes.
- Acuerdos de suministro.
- Servicios de mantenimiento.
Estos contratos pueden aportar previsibilidad a los ingresos futuros.
Sin embargo, debe comprobarse su contenido y determinar cómo pueden verse afectados por la liquidación o por la transmisión del negocio.
Protección de datos y clientes
Cuando existen datos personales, el tratamiento de la información debe respetar la normativa aplicable.
No debería asumirse que una base de datos puede venderse libremente como si fuera una máquina o un vehículo.
Será necesario estudiar la finalidad para la que se obtuvieron los datos, las bases jurídicas aplicables y las circunstancias concretas de la operación.
Una gestión incorrecta puede generar riesgos jurídicos y reducir el atractivo del activo.
Vender los intangibles por separado
Una posibilidad consiste en transmitir determinados derechos individualmente.
Por ejemplo, diferentes compradores podrían estar interesados en una marca, una patente o un dominio concreto.
Esta estrategia puede resultar adecuada cuando la actividad empresarial ya no tiene posibilidades razonables de continuidad conjunta.
Sin embargo, debe compararse con otras alternativas.
Fragmentar los activos puede destruir parte del valor que existiría si fueran adquiridos conjuntamente.
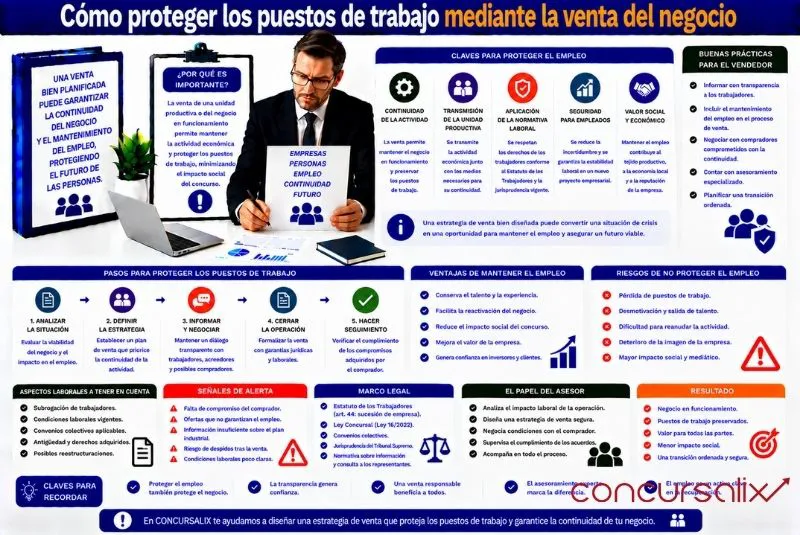
Venderlos dentro de una unidad productiva
En otros casos puede resultar más eficiente incluir los intangibles dentro de una unidad productiva.
Imaginemos una empresa que dispone de maquinaria, trabajadores, una marca reconocida y contratos con clientes.
La marca aislada puede tener cierto valor.
Sin embargo, integrada dentro del negocio en funcionamiento puede permitir al comprador continuar vendiendo inmediatamente los mismos productos bajo un nombre reconocido.
Por ello, la valoración de los activos intangibles durante una liquidación debe realizarse considerando tanto su precio individual como el valor que aportan al conjunto empresarial.
Cómo encontrar compradores
Los intangibles suelen requerir una estrategia comercial diferente a la venta de bienes materiales.
Los potenciales compradores pueden ser:
- Competidores.
- Empresas del mismo sector.
- Fondos de inversión.
- Distribuidores.
- Socios comerciales.
- Empresas tecnológicas.
- Licenciatarios existentes.
Dar suficiente visibilidad al proceso puede aumentar la competencia entre interesados y ayudar a obtener mejores propuestas.
Qué documentación debería prepararse
Para facilitar la venta conviene organizar la información relacionada con cada activo.
Puede incluir:
- Certificados de registro.
- Renovaciones.
- Contratos de licencia.
- Informes de valoración.
- Facturación asociada.
- Documentación técnica.
- Estadísticas de tráfico.
- Contratos comerciales.
Una documentación incompleta genera incertidumbre y puede reducir el precio ofrecido.
Errores frecuentes con los activos intangibles
Uno de los principales errores consiste en centrarse únicamente en los bienes físicos.
También conviene evitar:
- No comprobar la titularidad.
- Dejar caducar marcas o dominios.
- Sobrevalorar patentes sin mercado.
- No documentar el software.
- Ignorar las licencias existentes.
- Transmitir datos sin analizar la normativa aplicable.
- Vender separadamente activos que generan mayor valor juntos.
Cada intangible requiere un análisis específico.
La importancia de una valoración realista
No todos los derechos registrados tienen necesariamente un comprador.
Una patente puede haber costado miles de euros y tener un valor comercial prácticamente inexistente. Del mismo modo, una marca cuyo desarrollo exigió una inversión considerable puede haber perdido relevancia.
Por ello, para determinar el valor de los activos intangibles en el proceso de liquidación debe analizarse fundamentalmente su capacidad actual o futura para generar beneficios.
El coste histórico puede servir como información, pero no determina necesariamente el precio de mercado.
Actuar antes de que el valor desaparezca
Los activos intangibles pueden deteriorarse rápidamente.
Una marca puede perder notoriedad cuando desaparece de los establecimientos. Los clientes pueden cambiar de proveedor. Un dominio puede perder posicionamiento y los trabajadores que poseen conocimientos esenciales pueden abandonar la empresa.
Por ello, cuando existe una situación de insolvencia, retrasar excesivamente las decisiones puede reducir el valor recuperable.
Conclusión
Las marcas, patentes, dominios, software y relaciones comerciales pueden representar una parte importante del patrimonio de una empresa insolvente. Por ello, los activos intangibles durante una liquidación empresarial deben identificarse, protegerse y valorarse con el mismo cuidado que los bienes materiales.
El objetivo debe ser determinar si generan mayor valor mediante una transmisión individual o integrados dentro de una unidad productiva en funcionamiento.
Una adecuada identificación de los derechos, una valoración realista y una búsqueda suficiente de compradores pueden evitar que recursos empresariales construidos durante años desaparezcan sin generar retorno para el procedimiento.
Si tu empresa se encuentra en dificultades y necesitas estudiar los activos intangibles dentro de una liquidación, en Concursalix podemos analizar las alternativas concursales disponibles y el papel que estos elementos pueden desempeñar en una eventual transmisión del negocio.
Detectar con antelación marcas, patentes, contratos, tecnología y otros derechos con valor económico permite preparar mejor el proceso y estudiar fórmulas orientadas a preservar el mayor valor posible.