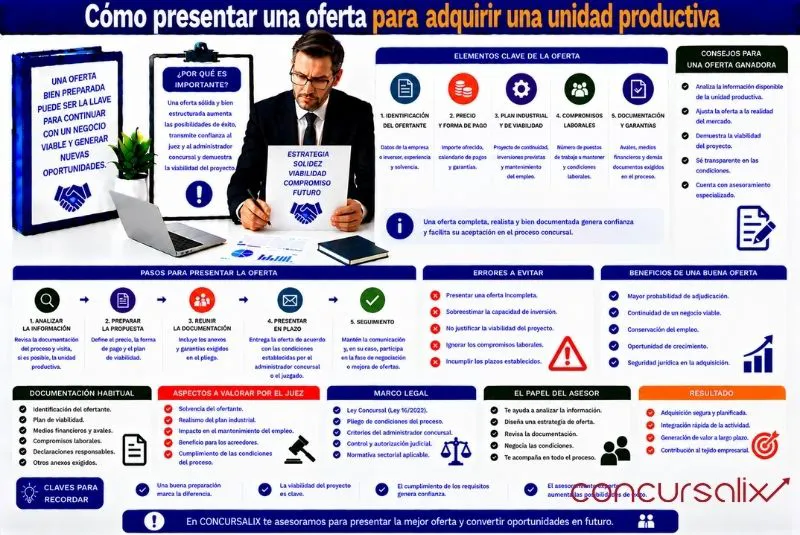
Adquirir una unidad productiva dentro de un procedimiento concursal puede permitir a un inversor hacerse con un negocio en funcionamiento, una línea de actividad o un conjunto organizado de activos que todavía conserva valor económico. Sin embargo, presentar una propuesta de compra requiere mucho más que indicar cuánto se está dispuesto a pagar.
El potencial adquirente debe definir exactamente qué quiere comprar, cómo financiará la operación, qué trabajadores quedarán vinculados a la actividad y qué condiciones necesita para completar la transmisión. Además, la propuesta debe adaptarse al marco del procedimiento concursal y permitir una adecuada comparación con otras alternativas.
Por ello, preparar correctamente las ofertas para adquirir unidades productivas resulta fundamental tanto para aumentar las posibilidades de éxito del comprador como para proporcionar claridad sobre las condiciones económicas y jurídicas de la operación.
¿Qué se entiende por unidad productiva?
Antes de preparar una oferta es necesario conocer exactamente cuál es el objeto de la adquisición.
Una unidad productiva está formada por un conjunto organizado de medios que permite desarrollar una actividad económica esencial o accesoria.
Dependiendo de la empresa, puede incluir:
- Maquinaria.
- Instalaciones.
- Existencias.
- Trabajadores.
- Contratos.
- Marcas.
- Licencias.
- Tecnología.
- Derechos necesarios para continuar la actividad.
No siempre tiene que transmitirse toda la sociedad ni todos sus activos.
Una empresa puede disponer de diferentes divisiones y únicamente alguna de ellas resultar viable para un potencial comprador.
Analizar el perímetro antes de ofertar
Uno de los primeros trabajos consiste en determinar qué elementos necesita realmente el comprador para mantener la actividad.
Por ejemplo, una fábrica puede necesitar determinadas máquinas, instalaciones, contratos y trabajadores, pero no otros activos pertenecientes a la sociedad concursada.
La oferta debería definir este perímetro con la mayor precisión posible.
Una propuesta ambigua puede generar dudas sobre qué elementos están incluidos y dificultar posteriormente su ejecución.
Realizar una due diligence previa
Antes de presentar una oferta por una unidad productiva en concurso, resulta recomendable revisar toda la información disponible.
La profundidad de la due diligence dependerá del tamaño de la operación y del tiempo existente, pero debería abarcar varias áreas.
Desde el punto de vista financiero conviene analizar:
- Facturación.
- Márgenes.
- Gastos.
- Tesorería.
- Necesidades de circulante.
- Rentabilidad histórica.
También deben estudiarse los aspectos laborales, contractuales, fiscales y administrativos que puedan afectar al futuro funcionamiento del negocio.
Analizar la viabilidad de la actividad
Que una empresa se encuentre en concurso no significa que todas sus actividades sean inviables.
La insolvencia puede proceder de un endeudamiento excesivo, una inversión fallida o problemas de tesorería que no afectan necesariamente a la rentabilidad de una determinada unidad.
El comprador debe distinguir entre los problemas de la sociedad y los problemas del negocio que pretende adquirir.
Para ello resulta útil preparar previsiones independientes de ingresos, gastos y flujos de caja.
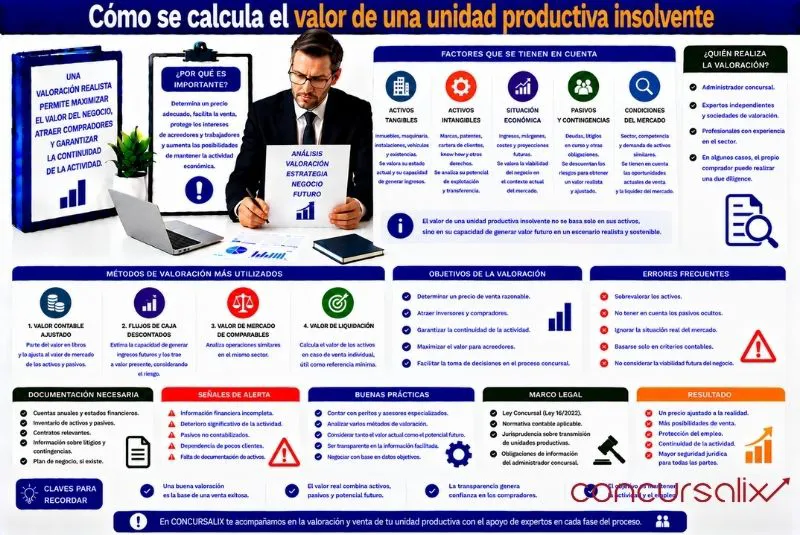
Determinar cuánto vale la unidad
Antes de fijar el precio debe realizarse una valoración económica.
Pueden utilizarse diferentes referencias:
- Valor de los activos.
- Capacidad futura de generar caja.
- EBITDA normalizado.
- Operaciones comparables.
- Valor de liquidación.
La finalidad es determinar cuánto puede pagar el comprador sin comprometer la rentabilidad futura de la inversión.
El precio ofrecido debería responder a un análisis económico y no únicamente a una negociación intuitiva.
Qué información debería identificar al comprador
La propuesta debe permitir conocer claramente quién pretende adquirir la unidad.
Dependiendo de las circunstancias, puede resultar necesario aportar información sobre:
- Identidad del adquirente.
- Estructura societaria.
- Actividad empresarial.
- Experiencia.
- Solvencia.
- Capacidad para financiar la adquisición.
Este último aspecto resulta especialmente importante.
Una propuesta elevada pierde atractivo si existen dudas razonables sobre la capacidad del comprador para pagarla.
Cómo acreditar la capacidad financiera
Al preparar ofertas por unidades productivas dentro del procedimiento concursal, conviene acreditar que existen recursos suficientes para ejecutar la adquisición.
Dependiendo de la operación, pueden utilizarse diferentes medios para justificar la financiación.
El comprador puede disponer de fondos propios, financiación bancaria, apoyo de inversores u otras fuentes.
Además del precio, deberá demostrar que dispone de suficiente liquidez para mantener el negocio después de la compra.
El precio debe estar claramente definido
La oferta debería indicar con precisión cuánto se pagará.
También resulta recomendable establecer:
- Forma de pago.
- Calendario.
- Condiciones.
- Garantías ofrecidas.
- Origen de los fondos.
Cuantas menos incertidumbres existan sobre el pago, más fácil resultará valorar la propuesta.
Una oferta no debería depender de un número excesivo de condiciones que hagan incierta su ejecución.
El tratamiento de los trabajadores
La plantilla constituye uno de los elementos más importantes de muchas unidades productivas.
La propuesta debe analizar qué trabajadores están vinculados a la actividad y las consecuencias derivadas de la sucesión de empresa cuando resulte aplicable.
Antes de presentar la oferta conviene conocer:
- Número de empleados.
- Antigüedad.
- Salarios.
- Convenio colectivo.
- Categorías profesionales.
- Litigios laborales.
El coste laboral debe incorporarse al modelo financiero del comprador.
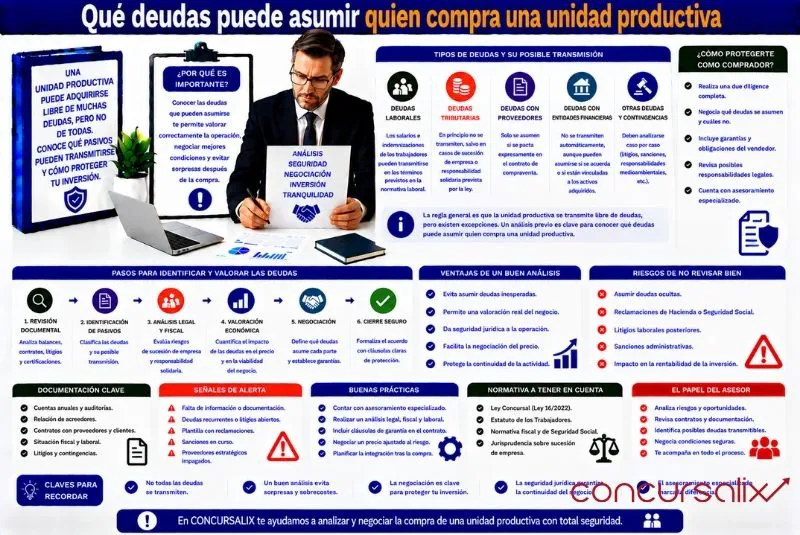
Revisar las posibles deudas
Adquirir una unidad productiva no significa asumir automáticamente todas las deudas de la sociedad concursada.
Sin embargo, existen excepciones y ámbitos que requieren especial atención, especialmente determinadas obligaciones laborales y de Seguridad Social.
También puede ocurrir que el comprador decida asumir voluntariamente determinadas obligaciones para conservar contratos o relaciones comerciales estratégicas.
Por ello, una oferta para adquirir una unidad productiva debería delimitar con precisión las obligaciones que el adquirente acepta asumir.
Contratos necesarios para continuar funcionando
El comprador debe identificar qué contratos resultan esenciales.
Puede tratarse de:
- Arrendamientos.
- Suministros.
- Distribución.
- Mantenimiento.
- Software.
- Acuerdos con clientes.
- Servicios tecnológicos.
Si la unidad pierde estos contratos después de la adquisición, su valor puede disminuir considerablemente.
Por ello, su tratamiento debe estudiarse antes de formular la propuesta.
Licencias y autorizaciones
En determinados sectores, las licencias pueden determinar la viabilidad de toda la operación.
El comprador debería comprobar qué autorizaciones necesita la actividad y cuál es su situación.
Debe analizarse si pueden mantenerse conforme a la normativa aplicable, si es necesario realizar un cambio de titularidad o si el nuevo operador deberá cumplir requisitos adicionales.
No revisar este aspecto puede provocar que el comprador adquiera una unidad que no pueda explotar inmediatamente.
Qué ocurre con los bienes sujetos a garantías
Algunos activos pueden encontrarse afectados por garantías reales.
Esto puede suceder con inmuebles, instalaciones o maquinaria financiada.
La normativa concursal establece reglas específicas para estas situaciones.
Por ello, el comprador debe conocer previamente las cargas existentes y cómo se plantea la transmisión de los bienes afectados.
Las condiciones suspensivas
Una oferta puede incluir determinadas condiciones necesarias para completar la operación.
Sin embargo, debe evitarse introducir tantas condiciones que la propuesta resulte difícil de ejecutar.
Puede ser necesario contemplar circunstancias relacionadas con autorizaciones administrativas, financiación u otros elementos esenciales.
Cada condición debería estar claramente redactada y tener una justificación real.
La importancia de los plazos
Una empresa insolvente puede perder valor rápidamente.
Clientes, trabajadores y proveedores pueden abandonar la actividad si existe demasiada incertidumbre.
Por ello, las ofertas presentadas para adquirir unidades productivas deberían incluir un calendario realista de ejecución.
Una propuesta que pueda cerrarse rápidamente puede tener ventajas frente a otra que necesite meses para completar todas sus condiciones.
¿La oferta más alta siempre es la mejor?
El precio es un elemento fundamental, pero no necesariamente el único aspecto que debe considerarse dentro del marco legal aplicable.
También pueden resultar relevantes factores como:
- Seguridad del pago.
- Viabilidad de la propuesta.
- Condiciones establecidas.
- Capacidad financiera.
- Continuidad empresarial.
- Plazo de ejecución.
Por ejemplo, una oferta muy elevada que depende de una financiación todavía incierta puede presentar mayores riesgos de ejecución.
La competencia entre compradores
Cuando existen varios interesados, la concurrencia puede ayudar a determinar el verdadero valor de mercado de la unidad.
El potencial comprador debe asumir que su propuesta puede compararse con otras.
Por ello, resulta recomendable presentar desde el principio una oferta clara, financieramente sólida y suficientemente documentada.
No todo consiste en aumentar el precio: reducir incertidumbres también puede mejorar la calidad de la propuesta.
Calcular el dinero necesario después de comprar
El comprador no debería destinar todos sus recursos al precio de adquisición.
Después de completar la operación puede necesitar liquidez para:
- Pagar nóminas.
- Comprar existencias.
- Reactivar proveedores.
- Reparar maquinaria.
- Financiar clientes.
- Realizar inversiones.
Por ejemplo, adquirir una unidad por 700.000 euros puede exigir otros 400.000 euros para mantenerla funcionando durante los primeros meses.
Este capital debe calcularse antes de formular la oferta.
Qué documentación conviene preparar
Aunque las exigencias concretas dependerán del procedimiento y de las condiciones establecidas, una propuesta sólida debería aportar información suficiente sobre el comprador y la operación.
Puede resultar necesario incluir:
- Identificación del adquirente.
- Precio.
- Perímetro de adquisición.
- Forma de pago.
- Financiación.
- Tratamiento de la plantilla.
- Obligaciones asumidas.
- Condiciones de ejecución.
- Calendario previsto.
La claridad facilita la comparación con otras propuestas.
Errores frecuentes al presentar una oferta
Uno de los principales errores consiste en indicar únicamente un precio.
También conviene evitar:
- No definir qué activos se compran.
- Ignorar la plantilla.
- No revisar contratos esenciales.
- Desconocer las licencias.
- No acreditar financiación.
- Introducir demasiadas condiciones.
- No calcular el circulante.
- Presentar una propuesta difícil de ejecutar.
La oferta debe ser económica, jurídica y operativamente coherente.
Contar con asesoramiento antes de ofertar
Preparar ofertas por unidades productivas en situaciones concursales exige analizar simultáneamente cuestiones financieras, laborales, contractuales y concursales.
Una adquisición aparentemente sencilla puede esconder responsabilidades o necesidades de financiación que alteren completamente su rentabilidad.
Por ello, revisar la operación antes de comprometerse permite ajustar el precio y establecer condiciones adecuadas.
Conclusión
Presentar ofertas para adquirir unidades productivas requiere mucho más que fijar una cantidad económica. El comprador debe definir exactamente qué pretende adquirir, estudiar la viabilidad del negocio, analizar trabajadores y contratos, revisar licencias y cargas y demostrar que dispone de capacidad financiera para ejecutar la operación.
También debe calcular cuánto dinero necesitará después de la compra para mantener la actividad.
Una oferta bien estructurada reduce incertidumbres y permite valorar correctamente el verdadero coste de la adquisición. En un procedimiento donde el tiempo puede resultar decisivo para conservar clientes, empleados y proveedores, preparar la propuesta con anticipación puede marcar una diferencia importante.
Si estás preparando una oferta para adquirir una unidad productiva dentro de un procedimiento concursal, en Concursalix podemos ayudarte a analizar el perímetro de la operación y sus principales implicaciones.
Revisar previamente los activos, trabajadores, contratos, responsabilidades y condiciones de la adquisición permite preparar una propuesta más sólida y tomar una decisión con mayor seguridad jurídica y financiera.