Comprar una unidad productiva dentro de un concurso de acreedores puede ser una oportunidad para adquirir un negocio que conserva valor a pesar de los problemas financieros de la sociedad que lo explota. Sin embargo, una de las principales preocupaciones de cualquier comprador es saber qué ocurre con las obligaciones acumuladas antes de la transmisión.
La adquisición de una unidad productiva no equivale necesariamente a comprar la sociedad concursada con todo su pasivo. La legislación concursal establece reglas específicas para determinar los efectos de la transmisión y el tratamiento de determinadas obligaciones anteriores.
Aun así, no debería partirse de la idea de que el comprador recibe automáticamente un negocio completamente libre de responsabilidades. Antes de presentar una oferta es fundamental estudiar qué deudas pueden derivarse de la compra de una unidad productiva, especialmente en materia laboral y de Seguridad Social, además de revisar las obligaciones que el propio adquirente decida asumir.
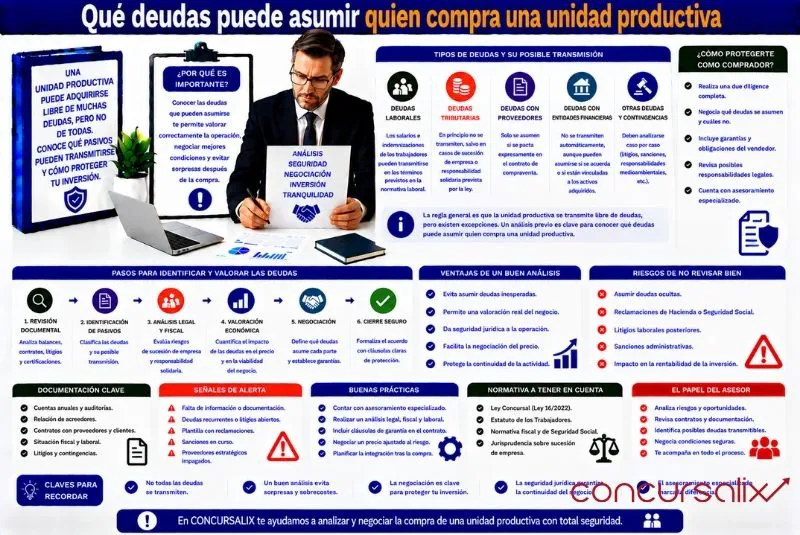
¿Comprar una unidad productiva significa asumir todas las deudas?
Como punto de partida, debe diferenciarse entre adquirir una sociedad y adquirir una unidad productiva.
Si un inversor compra las participaciones de una compañía, la sociedad continúa siendo titular de sus activos y responsable de sus obligaciones. Lo que cambia fundamentalmente es la titularidad de su capital.
En la adquisición de una unidad productiva dentro de un concurso, en cambio, se transmite un conjunto organizado de medios destinado a desarrollar una actividad económica.
Esta diferencia es esencial para comprender el tratamiento del pasivo.
La operación debe delimitar claramente qué activos, contratos, trabajadores y demás elementos se transmiten y qué obligaciones pueden acompañarlos conforme a la normativa aplicable.
La regla general sobre las obligaciones anteriores
El Texto Refundido de la Ley Concursal contiene un régimen específico para la transmisión de unidades productivas.
Como regla general, la adquisición no implica que el comprador deba asumir indiscriminadamente todas las obligaciones pendientes de la sociedad concursada.
Sin embargo, existen importantes excepciones.
También puede ocurrir que el propio comprador asuma expresamente determinadas obligaciones como parte de su oferta.
Por ello, el análisis debe realizarse deuda por deuda y atendiendo al contenido concreto de la operación.
Las deudas laborales requieren especial atención
El ámbito laboral es probablemente uno de los puntos más relevantes.
Cuando la transmisión supone una sucesión de empresa, las relaciones laborales vinculadas a la unidad productiva pueden quedar afectadas conforme a las reglas laborales y concursales aplicables.
Por ello, al calcular las posibles deudas asociadas a la compra de una unidad productiva, el comprador debería revisar cuidadosamente la situación de los trabajadores que forman parte de la actividad transmitida.
No basta con conocer el número de empleados.
También conviene estudiar salarios, antigüedad, convenios colectivos, litigios y posibles cantidades pendientes.
¿Qué ocurre con los salarios pendientes?
La existencia de salarios anteriores a la transmisión debe analizarse específicamente.
La normativa concursal establece especialidades en relación con la sucesión de empresa y las obligaciones laborales que pueden afectar al adquirente.
Además, pueden intervenir mecanismos como el Fondo de Garantía Salarial cuando concurran sus requisitos.
Por esta razón, el comprador necesita conocer con precisión:
- Salarios pendientes.
- Indemnizaciones.
- Vacaciones devengadas.
- Litigios laborales.
- Antigüedad de los empleados.
- Cantidades eventualmente cubiertas por FOGASA.
Esta información puede influir directamente en el precio que esté dispuesto a ofrecer.
Deudas con la Seguridad Social
La Seguridad Social representa otro ámbito especialmente sensible.
Las consecuencias de la sucesión empresarial pueden alcanzar determinadas obligaciones relacionadas con los trabajadores de la unidad transmitida, conforme al régimen legal aplicable.
Por ello, no resulta recomendable asumir que cualquier deuda de Seguridad Social desaparecerá simplemente porque la adquisición se realiza dentro de un procedimiento concursal.
Antes de comprar una unidad productiva con posibles deudas laborales y sociales, resulta imprescindible analizar qué obligaciones pueden afectar realmente al adquirente y cuáles permanecen en la sociedad concursada.
¿Qué ocurre con las deudas tributarias?
Las obligaciones tributarias requieren un análisis diferente.
La transmisión de una unidad productiva dentro de un procedimiento concursal está sometida a reglas específicas, por lo que no debe equipararse automáticamente a una compraventa empresarial ordinaria.
La situación concreta dependerá de la naturaleza de las obligaciones, del régimen aplicable y de las características de la operación.
Por ello, resulta aconsejable revisar la situación tributaria antes de formular la oferta, aunque no deba presumirse que todo el pasivo fiscal de la concursada se trasladará al comprador.
Las deudas con proveedores
Una empresa insolvente puede acumular facturas pendientes con numerosos proveedores.
Como regla general, adquirir la unidad productiva no significa necesariamente asumir todas esas facturas.
Sin embargo, existe una diferencia entre la obligación jurídica y la necesidad comercial.
Un proveedor estratégico puede negarse a continuar suministrando si no se alcanza algún tipo de acuerdo sobre la relación futura.
Por ejemplo, el comprador puede necesitar mantener a un fabricante que suministra una materia prima difícil de sustituir.
En ese caso podría resultar económicamente conveniente negociar, aunque la obligación histórica no se transmita automáticamente en los mismos términos.
Deudas vinculadas a contratos necesarios
Los contratos pueden convertirse en otro elemento fundamental.
Una unidad productiva puede necesitar:
- Arrendamientos.
- Contratos de suministro.
- Licencias de software.
- Servicios tecnológicos.
- Contratos de mantenimiento.
- Acuerdos comerciales.
El comprador debe estudiar qué contratos necesita para continuar la actividad y cuál es su tratamiento dentro de la transmisión.
No es suficiente analizar únicamente las facturas pendientes. También debe conocer las obligaciones futuras asociadas a los contratos que resulten necesarios para mantener el negocio.
¿Puede el comprador asumir voluntariamente determinadas deudas?
Sí pueden existir operaciones en las que el adquirente asuma expresamente determinadas obligaciones como parte de su propuesta.
Esto puede responder a diferentes razones económicas.
Por ejemplo, puede interesarle conservar una determinada relación contractual o garantizar la continuidad con un proveedor estratégico.
Lo importante es que la oferta delimite con claridad qué obligaciones se asumen.
Una redacción ambigua puede generar incertidumbre sobre el verdadero alcance económico de la adquisición.
La importancia de definir el perímetro
Uno de los elementos más importantes para controlar las deudas relacionadas con la compra de una unidad productiva es definir correctamente el perímetro de la operación.
La oferta debería indicar claramente qué se adquiere.
Por ejemplo:
- Maquinaria.
- Inmuebles o derechos de uso.
- Existencias.
- Contratos.
- Marcas.
- Licencias.
- Trabajadores.
- Otros activos necesarios.
También debería analizarse qué obligaciones están vinculadas a esos elementos.
Cuanto más precisa sea la documentación, menor será el riesgo de conflictos posteriores.
Qué debe revisar el comprador antes de ofertar
La due diligence debería abarcar varias áreas.
En materia financiera conviene analizar:
- Balance.
- Endeudamiento.
- Acreedores.
- Tesorería.
- Necesidades de circulante.
Desde el punto de vista laboral:
- Plantilla.
- Salarios.
- Antigüedad.
- Procedimientos judiciales.
- Obligaciones sociales.
Y jurídicamente:
- Contratos.
- Garantías.
- Licencias.
- Procedimientos pendientes.
- Titularidad de los activos.
El objetivo es conocer tanto el precio de adquisición como los costes que aparecerán después.
El precio no representa todo el coste
Este es uno de los errores más frecuentes.
Supongamos que una unidad productiva puede adquirirse por 500.000 euros.
El comprador podría necesitar además 300.000 euros para circulante, 100.000 para reparar maquinaria y otras cantidades para afrontar obligaciones relacionadas con la continuidad de la actividad.
Por tanto, el coste económico real puede ser muy superior al precio incluido en la oferta.
Antes de comprar debe prepararse un presupuesto completo de la operación.
La importancia de la resolución judicial
La transmisión de una unidad productiva dentro de un concurso se desarrolla bajo el marco del procedimiento concursal.
La resolución correspondiente y las condiciones en las que se autorice o apruebe la transmisión pueden resultar fundamentales para delimitar sus efectos.
El comprador debe revisar cuidadosamente la documentación del procedimiento y no basarse únicamente en conversaciones comerciales con la empresa concursada.
La seguridad jurídica de la operación depende de que su estructura se ajuste al régimen concursal aplicable.
¿Qué sucede con las garantías sobre los activos?
Algunos bienes incluidos en la unidad pueden estar sujetos a garantías reales.
Puede ocurrir con inmuebles, maquinaria u otros activos financiados.
La transmisión de estos elementos está sometida a las reglas específicas previstas en la normativa concursal.
Por ello, antes de formular una oferta resulta necesario conocer:
- Qué bienes tienen cargas.
- Qué créditos garantizan.
- Qué valor tienen.
- Cómo se plantea su transmisión.
Este análisis puede modificar significativamente la estructura de la oferta.
No olvidar las contingencias ocultas
Además de las deudas conocidas, pueden existir riesgos que no aparecen claramente en una relación de acreedores.
Entre ellos:
- Reclamaciones laborales.
- Procedimientos administrativos.
- Conflictos contractuales.
- Responsabilidades medioambientales.
- Reclamaciones de clientes.
- Incumplimientos regulatorios.
No todas estas contingencias tendrán necesariamente que ser asumidas por el comprador, pero deben identificarse para determinar su posible impacto.
Errores frecuentes antes de comprar
Uno de los principales errores consiste en considerar que una adquisición concursal equivale automáticamente a comprar activos sin ninguna responsabilidad.
También conviene evitar:
- No revisar las deudas laborales.
- Ignorar la situación con la Seguridad Social.
- No estudiar los contratos necesarios.
- Desconocer las cargas de los activos.
- No delimitar las obligaciones asumidas voluntariamente.
- Analizar únicamente el precio de compra.
- No calcular las necesidades de circulante posteriores.
La operación debe estudiarse en su conjunto.
La importancia del asesoramiento previo
Analizar las posibles deudas derivadas de adquirir una unidad productiva requiere combinar conocimientos concursales, laborales, fiscales y financieros.
En operaciones complejas puede resultar recomendable que diferentes especialistas revisen conjuntamente la documentación.
El objetivo no consiste únicamente en detectar riesgos, sino también en cuantificarlos.
Un riesgo identificado y valorado puede incorporarse al precio o a las condiciones de la oferta. Un riesgo desconocido puede convertirse posteriormente en un coste inesperado.
Conclusión
Determinar qué deudas pueden surgir por la compra de una unidad productiva es uno de los aspectos fundamentales antes de presentar una oferta dentro de un procedimiento concursal. Adquirir la unidad no significa asumir automáticamente todo el pasivo de la sociedad insolvente, pero existen excepciones y responsabilidades que deben estudiarse cuidadosamente.
Las cuestiones laborales y de Seguridad Social, los contratos necesarios para continuar la actividad, las cargas sobre determinados activos y las obligaciones asumidas expresamente por el comprador pueden modificar considerablemente el coste real de la adquisición.
Por ello, una buena operación no comienza negociando el precio, sino definiendo exactamente qué se compra, qué obligaciones pueden acompañar a la transmisión y cuánto dinero será necesario para mantener el negocio funcionando después de la adquisición.
Si estás valorando adquirir una actividad dentro de un concurso y necesitas determinar qué deudas pueden afectarte por la compra de una unidad productiva, en Concursalix podemos analizar el perímetro de la operación y sus principales implicaciones concursales.
Revisar las obligaciones antes de presentar una oferta permite identificar riesgos, calcular con mayor precisión el coste real de la adquisición y tomar una decisión con mayor seguridad jurídica y financiera.