Cuando una empresa entra en dificultades financieras, determinar cuánto vale realmente su actividad puede convertirse en una cuestión decisiva. Una sociedad insolvente puede acumular importantes deudas y, sin embargo, conservar una fábrica, establecimiento, cartera de clientes o línea de negocio capaz de generar beneficios bajo una estructura financiera diferente.
Por este motivo, valorar una unidad productiva no consiste simplemente en sumar el precio de la maquinaria, las existencias y el resto de los activos. Si el conjunto puede continuar funcionando, también debe analizarse su capacidad para generar resultados y conservar relaciones comerciales, trabajadores especializados, contratos y otros elementos que aportan valor al negocio.
Realizar correctamente la valoración de una unidad productiva dentro de una situación de insolvencia resulta fundamental para determinar un precio razonable, comparar ofertas y decidir si mantener la actividad puede generar un resultado más favorable que vender los bienes individualmente.
¿Qué se entiende por unidad productiva?
En el ámbito concursal, una unidad productiva puede comprender un conjunto organizado de medios destinado a desarrollar una actividad económica esencial o accesoria.
Dependiendo del negocio, puede incluir:
- Maquinaria.
- Instalaciones.
- Existencias.
- Trabajadores.
- Contratos.
- Marcas.
- Licencias.
- Tecnología.
- Cartera de clientes.
La clave está en que estos elementos formen una organización capaz de desarrollar una actividad económica.
Por ello, el primer paso de cualquier valoración consiste en definir exactamente qué elementos forman parte del perímetro analizado.
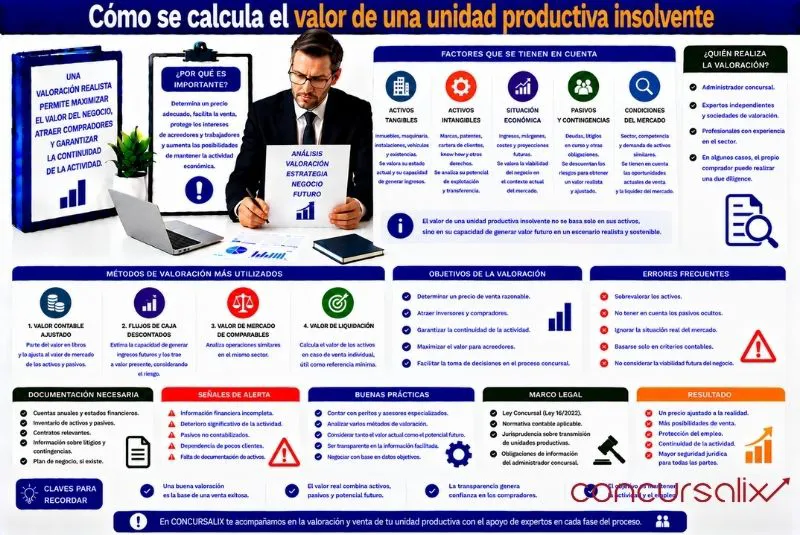
Valor de los activos frente a valor del negocio
Una de las principales diferencias que deben comprenderse es la existente entre el valor individual de los activos y el valor del negocio en funcionamiento.
Imaginemos una empresa industrial con maquinaria que podría venderse por separado por 600.000 euros.
Sin embargo, esa misma maquinaria integrada dentro de una fábrica operativa, con empleados especializados, clientes recurrentes y contratos vigentes, podría formar parte de un negocio cuyo valor sea superior.
También puede ocurrir lo contrario: que mantener conjuntamente los activos no genere suficiente rentabilidad y resulte más eficiente venderlos individualmente.
Esta comparación resulta esencial.
El valor en funcionamiento
Cuando una actividad continúa operativa, puede existir un valor adicional derivado de la organización empresarial.
El comprador no tiene que crear desde cero:
- Procesos productivos.
- Equipos de trabajo.
- Relaciones con clientes.
- Redes de proveedores.
- Sistemas internos.
- Posicionamiento comercial.
Estos elementos pueden permitirle comenzar a generar ingresos inmediatamente después de la adquisición.
Por ello, al calcular el valor de una unidad productiva en funcionamiento, no debería analizarse exclusivamente su patrimonio físico.
Analizar los resultados históricos
Las cuentas de los últimos ejercicios proporcionan información importante.
Conviene estudiar:
- Facturación.
- Margen bruto.
- EBITDA o resultado operativo.
- Gastos de personal.
- Costes fijos.
- Rentabilidad por líneas de negocio.
- Evolución de las ventas.
Sin embargo, los resultados históricos deben interpretarse con cautela.
Una empresa insolvente puede presentar gastos financieros elevados que no necesariamente continuarán después de transmitir la unidad.
También puede haber líneas deficitarias que queden fuera de la operación.
Normalizar los resultados
Para conocer la rentabilidad real puede resultar necesario ajustar determinados ingresos y gastos.
Este proceso suele denominarse normalización.
Por ejemplo, pueden existir:
- Gastos extraordinarios.
- Costes no recurrentes.
- Remuneraciones fuera de mercado.
- Ingresos excepcionales.
- Actividades que no se transmitirán.
Eliminar estos efectos permite aproximarse mejor al rendimiento económico que podría obtener un comprador.
Las previsiones futuras
El valor no depende únicamente de lo que ocurrió en el pasado.
Un inversor adquiere principalmente la capacidad futura de generar resultados.
Por ello, una valoración adecuada de la unidad productiva debería incorporar previsiones razonables sobre:
- Ventas futuras.
- Márgenes.
- Costes.
- Inversiones.
- Necesidades de circulante.
- Flujo de caja.
Estas estimaciones deben ser prudentes, especialmente cuando la empresa atraviesa una crisis.
Método de descuento de flujos de caja
Uno de los métodos que pueden utilizarse consiste en estimar los flujos de caja que generará el negocio en el futuro y trasladarlos a un valor actual mediante una tasa de descuento.
Cuanto mayor sea el riesgo, mayor será normalmente la rentabilidad exigida por un potencial inversor.
En una empresa insolvente existe una incertidumbre superior a la de un negocio estable.
Por ello, las hipótesis utilizadas deben reflejar adecuadamente riesgos como la pérdida de clientes, las necesidades de inversión o la dificultad para recuperar determinados niveles de facturación.
Valoración mediante múltiplos
Otro método habitual consiste en comparar la empresa con negocios u operaciones similares.
Pueden utilizarse múltiplos relacionados con:
- EBITDA.
- Ventas.
- Resultado operativo.
Por ejemplo, si determinadas compañías comparables se venden a un múltiplo concreto de EBITDA, esa referencia puede utilizarse como punto de partida.
Sin embargo, no debería aplicarse mecánicamente.
Una unidad procedente de una empresa insolvente puede presentar riesgos y características muy diferentes a las de una compañía financieramente estable.
El valor de liquidación
También resulta importante conocer cuánto podría obtenerse si los activos fueran vendidos individualmente.
Este escenario funciona como una referencia fundamental.
Supongamos que los activos pueden generar 700.000 euros mediante una venta separada, mientras que existen ofertas de 1,2 millones por el conjunto operativo.
En principio, la segunda alternativa podría preservar un valor empresarial adicional, aunque habría que considerar las condiciones concretas de cada propuesta y los costes asociados.
La cartera de clientes
Los clientes pueden representar una parte importante del valor.
Sin embargo, no basta con conocer el volumen de facturación.
Conviene analizar:
- Número de clientes.
- Antigüedad de las relaciones.
- Concentración de ventas.
- Contratos existentes.
- Rentabilidad por cliente.
- Riesgo de abandono.
Una empresa que obtiene el 70 % de sus ingresos de un único cliente presenta un riesgo muy diferente a otra con una cartera diversificada.
Los trabajadores y el conocimiento empresarial
En determinadas actividades, el capital humano puede ser uno de los activos más importantes.
Ingenieros, técnicos, comerciales o trabajadores especializados pueden acumular conocimientos difíciles de sustituir.
Si la plantilla abandona la empresa antes de completar la transmisión, el valor del negocio puede disminuir rápidamente.
Por esta razón, en la valoración de una unidad productiva insolvente debe analizarse también la capacidad de conservar al personal necesario para mantener la actividad.
Contratos, licencias y autorizaciones
Una unidad puede depender de contratos esenciales para continuar operando.
También puede necesitar determinadas licencias administrativas.
Si estos elementos no pueden mantenerse o requieren nuevas autorizaciones, el valor puede reducirse considerablemente.
Antes de realizar una valoración deberían identificarse:
- Contratos de arrendamiento.
- Acuerdos con clientes.
- Contratos de suministro.
- Licencias administrativas.
- Autorizaciones sectoriales.
- Derechos de propiedad industrial.
La continuidad jurídica y administrativa del negocio influye directamente en su atractivo.
Las necesidades de inversión
Una empresa puede aparentar ser rentable y, sin embargo, necesitar inversiones importantes inmediatamente después de la adquisición.
Por ejemplo, puede requerir:
- Renovación de maquinaria.
- Actualización tecnológica.
- Reparaciones.
- Nuevas instalaciones.
- Adaptaciones regulatorias.
Estas inversiones deben descontarse económicamente al analizar el precio máximo que un comprador estaría dispuesto a pagar.
Las necesidades de circulante
Otro factor frecuentemente olvidado es el capital necesario para mantener el negocio funcionando.
Después de adquirir la unidad puede ser necesario financiar:
- Nóminas.
- Existencias.
- Materias primas.
- Suministros.
- Ventas a crédito.
Una adquisición de un millón de euros puede exigir otros 500.000 euros de circulante durante los primeros meses.
El comprador incorporará normalmente esta necesidad a su valoración.
Cómo influye la urgencia de la venta
El tiempo también afecta al valor.
Una empresa con varios meses para buscar compradores puede organizar un proceso competitivo y facilitar información a distintos interesados.
En cambio, una actividad que está a punto de paralizarse puede tener menos capacidad para generar ofertas.
Además, cuanto más dura la crisis, mayor es el riesgo de perder clientes, proveedores y trabajadores.
Por ello, iniciar el proceso con suficiente antelación puede contribuir a preservar el valor.
Comparar varias ofertas
La mejor referencia del mercado suele aparecer cuando existen varios compradores interesados.
Un proceso competitivo permite comprobar cuánto están realmente dispuestos a pagar diferentes inversores.
Sin embargo, no siempre debe analizarse únicamente la cifra ofrecida.
También pueden ser relevantes:
- Forma de pago.
- Condiciones.
- Garantías.
- Capacidad financiera del comprador.
- Plazo de ejecución.
- Perímetro de la adquisición.
Una oferta elevada pero difícil de ejecutar puede resultar menos atractiva que otra ligeramente inferior y con mayor seguridad de cierre.
La importancia de una valoración independiente
En operaciones relevantes puede resultar conveniente contar con expertos capaces de justificar las hipótesis utilizadas.
Una valoración profesional puede utilizar diferentes metodologías y contrastar sus resultados.
Esto permite establecer un rango razonable en lugar de depender de una única cifra.
Además, ayuda a explicar por qué mantener conjuntamente los activos puede generar más valor que venderlos de manera fragmentada.
Errores frecuentes al calcular el valor
Entre los principales errores se encuentran:
- Utilizar únicamente el valor contable.
- Ignorar el valor de liquidación.
- Basarse en previsiones excesivamente optimistas.
- No ajustar gastos extraordinarios.
- Sobrevalorar la cartera de clientes.
- Ignorar las inversiones necesarias.
- No calcular el circulante.
- Aplicar múltiplos sin considerar el riesgo.
También resulta peligroso confundir el importe de las deudas de la sociedad con el valor económico de la unidad. Son conceptos diferentes.
¿Quién debería realizar la valoración?
Dependiendo de la complejidad de la operación, pueden intervenir especialistas financieros, expertos independientes y asesores concursales.
La finalidad es obtener una estimación suficientemente fundamentada para tomar decisiones.
En una operación concursal, realizar correctamente la valoración de la unidad productiva también permite comparar la transmisión del negocio con otras alternativas disponibles y analizar las ofertas recibidas desde una perspectiva económica.
Conclusión
Calcular el valor de una actividad insolvente exige mucho más que sumar maquinaria, instalaciones y existencias. La valoración de una unidad productiva como negocio en funcionamiento debe considerar su capacidad futura de generar caja, la estabilidad de sus clientes, los trabajadores necesarios, los contratos, las licencias, las inversiones pendientes y las necesidades de circulante.
También resulta fundamental comparar ese valor con el escenario de venta separada de los activos.
Una unidad productiva puede conservar un importante valor económico incluso cuando la sociedad propietaria se encuentra en insolvencia. Precisamente por ello, actuar antes de que la actividad pierda clientes, trabajadores y contratos puede resultar decisivo para preservar ese valor y conseguir ofertas competitivas.
Si necesitas realizar una valoración de una unidad productiva antes de su transmisión dentro de un procedimiento concursal, en Concursalix podemos analizar la situación de la empresa y las alternativas disponibles.
Definir correctamente el perímetro, estudiar la viabilidad y comparar el valor en funcionamiento con otros escenarios permite preparar una operación con criterios económicos sólidos y orientada a preservar el máximo valor posible del negocio.