Cuando una empresa entra en concurso de acreedores, determinar quién tiene derecho a cobrar, cuánto se le debe y qué tratamiento corresponde a cada deuda es una de las cuestiones centrales del procedimiento.
La lista de acreedores permite ordenar esa información y conocer los créditos reconocidos frente al deudor. Para un proveedor, entidad financiera, trabajador u otro acreedor, aparecer en ella no es una mera formalidad: el importe y la clasificación reconocidos pueden influir directamente en sus derechos dentro del concurso.
Por ello, revisar la lista de acreedores concursal resulta fundamental. No basta con comprobar que aparece el nombre del acreedor. También hay que verificar el importe, la naturaleza del crédito, las posibles garantías y cualquier otra circunstancia relevante para su tratamiento.
Qué es la lista de acreedores en un concurso
La lista de acreedores es uno de los documentos fundamentales para identificar el pasivo del deudor.
En ella se recogen los créditos reconocidos dentro del procedimiento con la información necesaria para determinar su tratamiento.
Su elaboración requiere contrastar diferentes fuentes: contabilidad del deudor, documentación contractual, facturas, resoluciones judiciales y comunicaciones realizadas por los propios acreedores, entre otros elementos.
Por ello, pueden aparecer discrepancias.
La empresa puede reflejar una cantidad diferente a la reclamada por el proveedor, existir facturas discutidas o haber desacuerdo sobre la clasificación jurídica de una determinada deuda.
Detectar estas diferencias a tiempo puede ser decisivo.
Qué debe comprobar un acreedor
El primer paso consiste en confirmar que el crédito ha sido reconocido.
Después habrá que revisar si los datos coinciden con la documentación disponible.
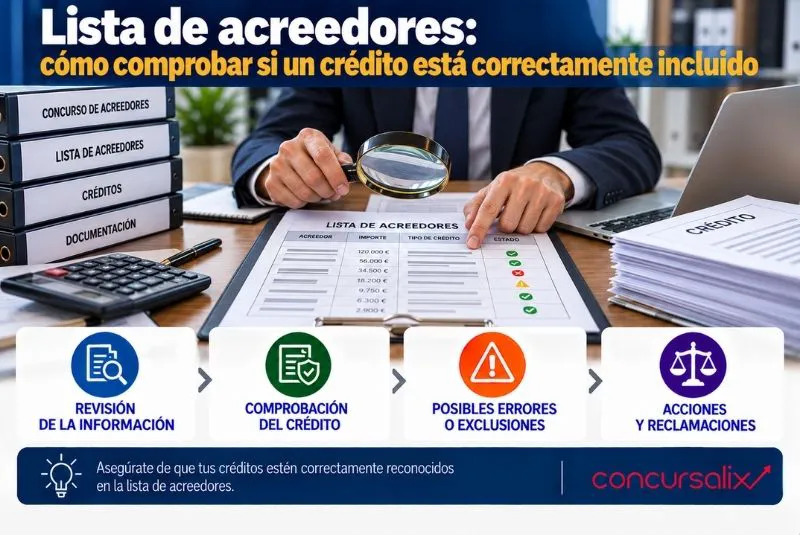
Entre los elementos que conviene comprobar se encuentran:
- Identidad del acreedor.
- Importe reconocido.
- Origen de la deuda.
- Principal pendiente.
- Situación de intereses cuando corresponda.
- Existencia de garantías.
- Clasificación del crédito.
- Posibles condiciones o contingencias.
Una diferencia aparentemente pequeña puede tener consecuencias económicas importantes.
Por ejemplo, no es lo mismo que una deuda aparezca por 50.000 euros cuando el acreedor considera documentalmente acreditados 80.000.
Tampoco es indiferente la clasificación asignada.
La importancia de haber comunicado correctamente el crédito
Los acreedores deben prestar especial atención a la comunicación de sus créditos dentro del procedimiento y a los plazos aplicables.
No conviene limitarse a enviar una factura sin explicar adecuadamente el origen y las características de la deuda.
La comunicación debería permitir identificar con claridad qué cantidad se reclama y aportar la documentación que la justifique.
Si existen contratos, albaranes, certificaciones, resoluciones judiciales, garantías u otros documentos relevantes, habrá que valorar su aportación.
En nuestra guía sobre cómo comunicar un crédito en el concurso de acreedores explicamos con mayor detalle esta fase.
Una comunicación clara reduce el riesgo de discrepancias posteriores, aunque no impide que puedan surgir.
Qué ocurre si el importe reconocido es incorrecto
Uno de los problemas más frecuentes aparece cuando el crédito figura en la lista, pero por una cantidad distinta a la que considera correcta el acreedor.
La diferencia puede deberse a múltiples causas.
Puede existir un pago que una parte considera realizado y otra no, una factura que no aparece en la contabilidad, una devolución, una compensación discutida o cantidades accesorias cuyo tratamiento no coincide con la reclamación inicial.
Antes de cuestionar el importe conviene realizar una conciliación documental.
El acreedor debería comparar:
- Sus facturas y documentos.
- Los pagos recibidos.
- Los abonos existentes.
- El saldo comunicado al concurso.
- La cantidad finalmente reconocida.
De esta forma será posible identificar exactamente dónde se encuentra la diferencia.
No basta con revisar la cantidad: hay que comprobar la clasificación
En una lista de acreedores dentro del procedimiento concursal, la clasificación del crédito puede resultar tan importante como su importe.
La normativa concursal establece diferentes categorías y el tratamiento de cada crédito puede variar.
Dependiendo de las circunstancias, pueden existir créditos con privilegio, ordinarios o subordinados, además de otros tratamientos previstos legalmente.
La clasificación no depende de la preferencia del acreedor ni de la denominación utilizada en una factura.
Debe determinarse conforme a la naturaleza real de la deuda y a las reglas concursales aplicables.
Por ello, si el importe es correcto pero la clasificación parece inadecuada, también conviene estudiar la situación.
Créditos con garantías
Cuando existe una garantía, la revisión debe ser todavía más precisa.
Hipotecas, prendas u otras garantías pueden afectar al tratamiento del crédito si concurren los requisitos correspondientes.
No basta con afirmar que existe una garantía.
Habrá que comprobar qué obligación asegura, sobre qué bien recae, cuál es su alcance y si cumple las formalidades necesarias.
También puede ocurrir que solo una parte del crédito tenga un determinado tratamiento.
Por eso resulta recomendable reunir toda la documentación relacionada con la financiación y la garantía antes de aceptar como correcta la información recogida en la lista.
Créditos discutidos, condicionados o pendientes
No todas las deudas presentan una situación sencilla.
Puede existir un procedimiento judicial pendiente, una reclamación todavía no resuelta o una obligación cuyo importe definitivo dependa de acontecimientos posteriores.
En estos casos, la lista puede reflejar circunstancias específicas que deben revisarse cuidadosamente.
El acreedor no debería interpretar automáticamente cualquier diferencia como un error.
Primero hay que conocer por qué el crédito aparece de una determinada forma y comprobar si responde a su situación jurídica.
Qué pasa si el crédito no aparece
Una situación especialmente delicada se produce cuando el acreedor comprueba que su crédito no figura como esperaba.
Lo primero es verificar toda la documentación del procedimiento y comprobar si la deuda aparece bajo otra denominación, importe o tratamiento.
Después habrá que revisar si el crédito fue comunicado correctamente y en qué momento.
No conviene esperar hasta una fase avanzada para reaccionar.
Los procedimientos concursales están sujetos a plazos, y dejar pasar determinadas oportunidades procesales puede dificultar posteriormente la defensa de los derechos del acreedor.
Por ello, cualquier omisión relevante debería analizarse cuanto antes.
Cómo actuar ante un error en la lista
Cuando existen discrepancias relevantes puede ser necesario acudir a los mecanismos previstos por la normativa concursal para cuestionar la información incluida.
La actuación concreta dependerá de la fase del procedimiento, del tipo de error y de las circunstancias del crédito.
No es lo mismo corregir un dato material que discutir una clasificación jurídica o reclamar el reconocimiento de una cantidad que ha sido excluida.
En cualquier caso, conviene preparar una comparación clara entre lo reconocido y lo que se considera correcto.
Por ejemplo:
Concepto | Reconocido | Reclamado |
Principal | 30.000 € | 40.000 € |
Garantía | No consta | Sí |
Clasificación | Ordinario | A revisar |
Una presentación ordenada facilita identificar la controversia y determinar qué documentación resulta necesaria para defender la posición del acreedor.
Documentos que conviene conservar
La revisión de un crédito debe basarse en pruebas, no únicamente en los registros internos del acreedor.
Resulta recomendable reunir:
- Contratos.
- Facturas.
- Pedidos.
- Albaranes.
- Extractos bancarios.
- Reconocimientos de deuda.
- Garantías.
- Correos relevantes.
- Requerimientos de pago.
- Resoluciones judiciales.
- Comunicación del crédito realizada en el concurso.
Si existen múltiples facturas, puede resultar útil preparar una relación cronológica indicando número, fecha, importe y pagos asociados.
Cuanto más clara sea la trazabilidad de la deuda, más sencillo será detectar dónde se encuentra la discrepancia.
Relación entre la lista de acreedores y la masa pasiva
La lista permite concretar buena parte de las obligaciones que integran el pasivo concursal.
Por ello, los errores en el reconocimiento de créditos no afectan únicamente al acreedor individual.
También pueden distorsionar la imagen global del endeudamiento de la compañía.
Una deuda duplicada aumenta artificialmente el pasivo. Una obligación omitida produce el efecto contrario. Una clasificación incorrecta puede alterar la posición de determinados acreedores.
De ahí que la revisión de la documentación concursal tenga importancia tanto para el deudor como para quienes tienen cantidades pendientes de cobro.
Errores frecuentes de los acreedores
Uno de los errores más habituales consiste en comprobar únicamente si aparece el nombre en el documento.
También es frecuente no comparar el saldo reconocido con la contabilidad propia o no revisar la clasificación.
Otro problema es confiar exclusivamente en una factura cuando existen documentos adicionales necesarios para explicar el crédito.
Finalmente, esperar demasiado para estudiar una discrepancia puede reducir las posibilidades de reaccionar dentro del procedimiento.
La documentación concursal debe revisarse desde el momento en que se pone a disposición de los interesados conforme a las reglas aplicables.
Conclusión
La inclusión de un acreedor en el concurso no debería darse por correcta sin revisar los detalles.
Al comprobar la lista de acreedores concursal, es necesario analizar el importe reconocido, la clasificación, las garantías y cualquier circunstancia que pueda afectar a los derechos de cobro.
Si existe una diferencia, el primer paso debe ser identificar exactamente su origen y reunir la documentación que permita justificar la posición del acreedor.
Una revisión temprana resulta especialmente importante porque el procedimiento concursal está sujeto a reglas y plazos específicos.
Comprobar correctamente el crédito desde el principio permite detectar omisiones o errores antes de que puedan afectar a las posibilidades de recuperación de la deuda.
Si eres acreedor de una empresa en concurso y tienes dudas sobre el importe o la clasificación de tu crédito, en Concursalix podemos ayudarte a revisar la documentación y valorar las actuaciones que correspondan conforme a la situación concreta.
Analizar la lista de acreedores a tiempo permite detectar discrepancias y proteger mejor los derechos del acreedor dentro del procedimiento concursal.