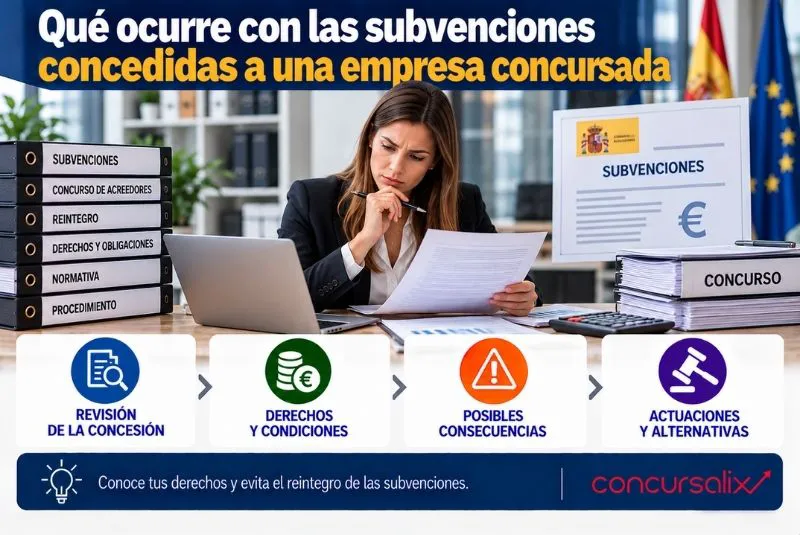
Las subvenciones públicas pueden representar una fuente importante de financiación para empresas que realizan inversiones, contratan trabajadores, desarrollan proyectos de innovación o participan en programas financiados por distintas Administraciones.
El problema aparece cuando una compañía beneficiaria comienza a tener dificultades económicas y termina en concurso de acreedores. En ese momento pueden surgir numerosas dudas: ¿se pierde automáticamente la ayuda?, ¿puede cobrarse una subvención ya concedida?, ¿qué ocurre si todavía no se ha justificado?, ¿puede la Administración reclamar su devolución?
El tratamiento de las subvenciones de una empresa concursada depende del estado concreto de cada ayuda, de las obligaciones asumidas por el beneficiario y del cumplimiento de las condiciones establecidas en sus bases reguladoras y resolución de concesión.
¿El concurso obliga automáticamente a devolver una subvención?
La declaración del concurso no debe confundirse automáticamente con un incumplimiento de todas las condiciones asociadas a una ayuda pública.
Para determinar qué ocurre será necesario analizar cada expediente.
Una empresa puede haber recibido correctamente una subvención, haber realizado la inversión comprometida y disponer de toda la documentación necesaria para justificarla. Otra puede haber cobrado anticipadamente una ayuda para ejecutar un proyecto que finalmente ha quedado paralizado.
Las consecuencias pueden ser muy diferentes.
Por ello, uno de los primeros pasos consiste en identificar todas las ayudas concedidas y determinar en qué fase se encuentra cada una.
Resulta especialmente importante distinguir entre subvenciones solicitadas, concedidas pero pendientes de cobro, ya cobradas y pendientes de justificación o completamente justificadas.
La resolución de concesión es el punto de partida
Antes de adoptar cualquier decisión debe revisarse la documentación específica de la ayuda.
No todas las subvenciones imponen las mismas obligaciones.
La resolución de concesión y sus bases pueden establecer condiciones relacionadas con:
- Realización de inversiones.
- Creación o mantenimiento de empleo.
- Ejecución de proyectos.
- Adquisición de determinados activos.
- Permanencia de las inversiones durante un periodo.
- Presentación de documentación justificativa.
- Cumplimiento de determinados plazos.
- Obligaciones de publicidad.
- Aportación de financiación propia.
La situación financiera de la beneficiaria no permite ignorar estos compromisos.
Por tanto, cuando existen subvenciones vinculadas a una empresa en concurso, resulta fundamental comprobar si las condiciones siguen cumpliéndose y cuáles todavía están pendientes.
Subvenciones concedidas pero todavía no cobradas
Una situación especialmente relevante aparece cuando existe una resolución favorable, pero la Administración todavía no ha realizado el pago.
En estos casos habrá que determinar si la compañía conserva el derecho al cobro y si existen requisitos pendientes antes de recibir los fondos.
Puede ocurrir, por ejemplo, que el pago dependa de justificar previamente determinados gastos.
También habrá que analizar si la situación concursal afecta a alguno de los requisitos exigidos por el programa concreto.
El derecho de cobro que corresponda a la sociedad debe identificarse adecuadamente dentro de su situación patrimonial.
Esta información resulta importante porque las cantidades pendientes pueden tener un impacto significativo sobre la liquidez y las posibilidades de continuidad.
Ayudas ya cobradas y pendientes de justificar
Este escenario presenta mayores riesgos.
La empresa puede haber recibido fondos públicos para desarrollar un proyecto durante varios meses o años y entrar en insolvencia antes de completarlo.
En ese momento deberá comprobarse qué parte de las actuaciones comprometidas se ha realizado.
No basta con constatar que el dinero ya se encuentra en la cuenta bancaria.
Será necesario revisar:
- Gastos ejecutados.
- Facturas.
- Justificantes de pago.
- Inversiones realizadas.
- Personal contratado.
- Hitos alcanzados.
- Plazos pendientes.
- Documentación presentada.
Una correcta organización documental puede resultar decisiva para acreditar el cumplimiento de las obligaciones.
¿Cuándo puede exigirse el reintegro?
Si las condiciones de la subvención no se cumplen, puede iniciarse un procedimiento dirigido a recuperar total o parcialmente las cantidades abonadas, conforme a la normativa aplicable y a las circunstancias del expediente.
El reintegro no debería confundirse con una simple factura pendiente.
Su origen se encuentra en una relación jurídica de carácter público y puede incorporar, además de la cantidad principal, otros conceptos legalmente previstos.
Entre las situaciones que pueden generar problemas se encuentran la falta de justificación, el incumplimiento del objetivo financiado o la utilización de los fondos para finalidades diferentes de las establecidas.
También puede existir un cumplimiento parcial.
Por ello, antes de considerar perdida toda la ayuda debe analizarse si procede un reintegro total o si las circunstancias permiten otro tratamiento conforme a las reglas del programa.
¿Cómo se trata una obligación de reintegro dentro del concurso?
Cuando la Administración reclama cantidades a una compañía concursada, resulta esencial determinar cuándo nació la obligación y cuál es su naturaleza.
La fecha y las circunstancias concretas pueden influir en su tratamiento dentro del procedimiento.
No debería clasificarse automáticamente una deuda sin revisar previamente su origen.
Este análisis resulta especialmente importante porque las deudas frente a organismos públicos pueden presentar particularidades dentro del concurso de acreedores.
La empresa deberá conservar tanto la resolución inicial de concesión como cualquier requerimiento, propuesta de reintegro o resolución posterior.
Subvenciones destinadas a comprar maquinaria o activos
Muchas ayudas se conceden para financiar inversiones concretas.
Por ejemplo, una empresa puede recibir fondos para adquirir maquinaria, modernizar instalaciones o implantar tecnología.
Si posteriormente entra en concurso, deberá comprobarse si la subvención establecía obligaciones de mantenimiento de la inversión durante un periodo determinado.
La posible venta del activo dentro del procedimiento podría tener consecuencias sobre la ayuda si supone incumplir las condiciones asumidas.
Por esta razón, antes de transmitir determinados bienes conviene comprobar si están vinculados a subvenciones todavía sujetas a obligaciones.
La identificación correcta de estos activos también resulta relevante para determinar qué forma parte de la masa activa del concurso y qué condicionantes afectan a su valoración o posible transmisión.
Ayudas vinculadas al mantenimiento del empleo
Otra categoría habitual son las subvenciones relacionadas con contratación o mantenimiento de puestos de trabajo.
Si la empresa reduce plantilla, extingue contratos o cesa su actividad, deberá comprobar si esas decisiones afectan a los compromisos asumidos.
No todas las reducciones de empleo generan necesariamente las mismas consecuencias.
Será necesario revisar el programa concreto, los periodos mínimos exigidos y las posibles excepciones contempladas.
Este análisis debería realizarse antes de tomar decisiones laborales importantes siempre que sea posible.
La subvención dentro del inventario y de la contabilidad
Las ayudas también deben estar correctamente reflejadas en la documentación económica.
Puede existir un derecho de cobro pendiente o, por el contrario, un riesgo de devolución que deba ser identificado.
Por ello, al preparar la documentación necesaria para solicitar un concurso resulta recomendable elaborar un cuadro específico de ayudas públicas.
En él deberían aparecer:
- Organismo concedente.
- Programa.
- Importe concedido.
- Cantidad cobrada.
- Importe pendiente.
- Finalidad.
- Obligaciones.
- Fecha límite de justificación.
- Posibles riesgos de reintegro.
Esta información permite ofrecer una imagen más precisa de la situación financiera.
¿Puede una empresa concursada solicitar nuevas ayudas?
No existe una respuesta única aplicable a cualquier programa.
Cada subvención puede establecer requisitos diferentes para adquirir o mantener la condición de beneficiario.
Además, la normativa general sobre subvenciones contempla determinadas circunstancias que pueden afectar al acceso a fondos públicos.
Por tanto, antes de presentar una nueva solicitud habrá que comprobar las bases reguladoras y la situación jurídica concreta de la compañía.
También debe valorarse una cuestión económica: solicitar una ayuda que exige realizar primero una inversión puede ser poco útil si la empresa carece de liquidez para financiar su parte del proyecto.
Subvenciones y viabilidad del negocio
Las ayudas públicas pueden contribuir a financiar inversiones o proyectos, pero no deberían utilizarse para ocultar una falta estructural de rentabilidad.
Una empresa puede recibir fondos y continuar teniendo un problema grave si su actividad ordinaria no genera suficiente caja.
Por ello, las cantidades pendientes de cobro deberían integrarse dentro de una previsión de tesorería ante la insolvencia de forma prudente.
No conviene planificar pagos imprescindibles basándose en una ayuda cuyo cobro todavía depende de trámites, comprobaciones o justificaciones pendientes.
La subvención debe formar parte de la planificación financiera, pero no sustituir al análisis de viabilidad.
Qué debe hacer la empresa cuando aparece la insolvencia
El principal error consiste en olvidarse de los expedientes de ayudas mientras toda la atención se centra en bancos, proveedores y trabajadores.
La empresa debería revisar inmediatamente qué subvenciones tiene abiertas.
Después conviene clasificar cada expediente según su situación: pendiente de resolución, concedido, pendiente de cobro, en ejecución, pendiente de justificación o sometido a un posible reintegro.
También deben identificarse los próximos plazos.
Perder una fecha de justificación por falta de organización puede crear un problema adicional que quizá podría haberse evitado.
Errores frecuentes con las ayudas públicas
Entre los problemas más habituales se encuentran no conservar justificantes, desconocer las obligaciones de permanencia o destinar los fondos a conceptos diferentes de los autorizados.
También puede ser un error vender un activo subvencionado sin comprobar previamente las condiciones de la ayuda.
Otro riesgo consiste en contabilizar como ingreso seguro una cantidad que todavía está condicionada al cumplimiento de determinados requisitos.
Finalmente, no debe ignorarse ninguna comunicación administrativa. Si existe un procedimiento de comprobación o reintegro, la compañía debe analizarlo y responder dentro de los plazos correspondientes.
Conclusión
La entrada en concurso no permite determinar por sí sola qué ocurrirá con una ayuda pública.
El tratamiento de las subvenciones de una empresa concursada dependerá de la fase del expediente, del cumplimiento de las condiciones y de las obligaciones que todavía permanezcan pendientes.
Una ayuda ya correctamente justificada presenta un escenario diferente al de unos fondos anticipados para un proyecto que no ha podido completarse.
Por ello, antes de tomar decisiones sobre inversiones, activos o plantilla conviene comprobar si existen subvenciones relacionadas y qué consecuencias podría generar cualquier cambio.
Identificar los derechos de cobro y los posibles riesgos de reintegro permite reflejar mejor la situación patrimonial y evitar que la insolvencia genere nuevas obligaciones por falta de planificación.
Si tu empresa ha recibido subvenciones y atraviesa dificultades financieras, en Concursalix podemos analizar cómo deben integrarse estos derechos y obligaciones dentro de una posible situación concursal.
Revisar los expedientes, las cantidades pendientes de cobro y los riesgos de reintegro ayuda a preparar el concurso con una visión más completa de la situación económica de la empresa.