Mantener una actividad empresarial requiere mucho más que trabajadores, clientes y proveedores. Sin electricidad, agua, telefonía o conexión a internet, muchos negocios simplemente no pueden funcionar.
Cuando aparecen problemas financieros y comienzan a acumularse facturas, estos servicios pueden convertirse en una cuestión crítica. Si posteriormente se declara el concurso de acreedores, surgen dudas importantes: ¿puede suspenderse el servicio?, ¿qué ocurre con las cantidades pendientes?, ¿se pueden mantener los contratos necesarios para continuar trabajando?
El tratamiento de los suministros esenciales en concurso exige analizar cada contrato, diferenciar las deudas anteriores de las nuevas obligaciones y determinar qué servicios resultan realmente necesarios para preservar la actividad.
¿Qué suministros son esenciales para continuar trabajando?
No existe una respuesta idéntica para todos los negocios. La importancia de cada servicio depende directamente de la actividad desarrollada.
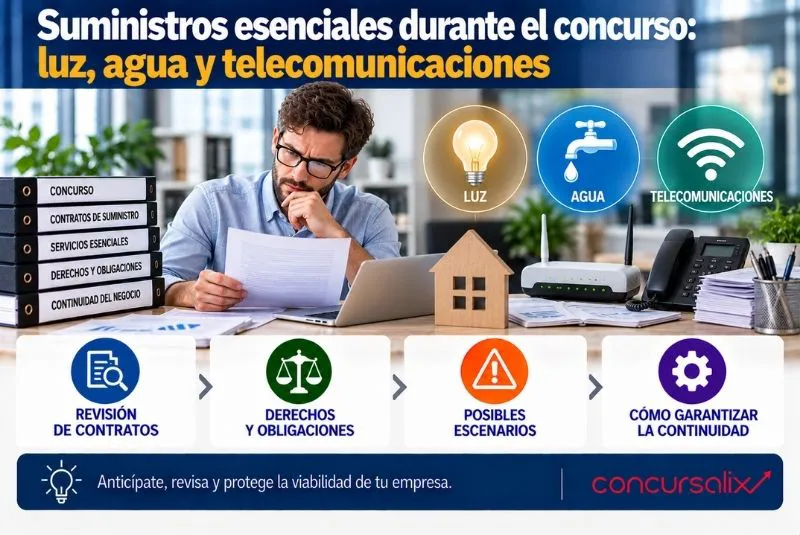
Entre los más habituales encontramos:
- Electricidad.
- Agua.
- Gas.
- Telefonía fija y móvil.
- Acceso a internet.
- Servicios de telecomunicaciones.
Una fábrica puede depender fundamentalmente de la energía para mantener su maquinaria, mientras que una tienda online necesita una conexión estable para gestionar pedidos y atender a sus clientes.
El análisis debe realizarse desde una perspectiva práctica: determinar qué servicios son imprescindibles para generar ingresos y cuáles pueden reducirse o eliminarse sin afectar al funcionamiento.
¿El concurso provoca la cancelación de los contratos?
La declaración del concurso no supone automáticamente la desaparición de todas las relaciones contractuales existentes.
La legislación concursal establece reglas específicas sobre los contratos vigentes y las obligaciones pendientes. Por ello, no debe darse por hecho ni que todos los servicios continuarán indefinidamente ni que el proveedor podrá resolver la relación únicamente por haberse declarado el concurso.
Será necesario estudiar las condiciones contractuales, los incumplimientos producidos y las circunstancias concretas.
También resultará especialmente relevante comprobar si antes de la declaración ya existían requerimientos, actuaciones de suspensión o controversias con el proveedor.
Facturas anteriores y posteriores a la declaración
Una de las distinciones más importantes consiste en determinar cuándo se generó cada deuda.
Si existen varios recibos pendientes antes de la declaración del concurso, esas cantidades deberán recibir el tratamiento que corresponda conforme a la normativa concursal.
El proveedor tendrá que acreditar adecuadamente su crédito y actuar dentro del procedimiento cuando resulte necesario.
La situación de las facturas generadas posteriormente puede ser diferente. Si la compañía continúa consumiendo electricidad, agua o servicios de comunicaciones, seguirá generando nuevas obligaciones económicas.
Por ello, resulta recomendable elaborar un cuadro sencillo que identifique:
- Proveedor.
- Número de contrato.
- Facturas pendientes.
- Fecha de cada deuda.
- Coste mensual actual.
- Próximos vencimientos.
- Requerimientos recibidos.
Separar correctamente las cantidades evita confundir deudas anteriores con nuevos gastos necesarios para mantener la actividad.
¿Pueden suspenderse la luz, el agua o las telecomunicaciones?
No resulta adecuado establecer una regla general para todos los casos.
La posibilidad de suspender un servicio dependerá del contrato, del tipo de suministro, de los incumplimientos existentes y de las reglas legales aplicables.
Además, debe tenerse en cuenta el impacto que tendría la interrupción.
En determinadas actividades, un corte eléctrico puede paralizar completamente la producción e incluso provocar pérdidas adicionales. Pensemos en cámaras frigoríficas, sistemas informáticos, equipos médicos o maquinaria industrial.
El agua puede resultar igualmente crítica para restaurantes, hoteles, clínicas, peluquerías o industrias alimentarias.
Algo similar ocurre actualmente con internet y las telecomunicaciones. Muchas compañías dependen de estos servicios para gestionar pedidos, emitir facturas, utilizar aplicaciones en la nube, comunicarse con clientes o mantener su comercio electrónico.
Por tanto, al estudiar la continuidad de suministros esenciales durante el concurso, no debe analizarse únicamente la deuda pendiente. También hay que valorar las consecuencias económicas que tendría perder el servicio.
Mantener la actividad exige poder pagar los nuevos gastos
Que un servicio resulte imprescindible no significa que deba conservarse sin estudiar su coste.
Si la compañía pretende continuar operando, debe ser capaz de asumir razonablemente las nuevas obligaciones que genere.
Una previsión de tesorería ante la insolvencia permite identificar los pagos necesarios durante las siguientes semanas o meses y determinar si existe liquidez suficiente.
En esta planificación deberían incluirse, entre otros conceptos:
- Energía.
- Agua.
- Telecomunicaciones.
- Nóminas.
- Alquileres.
- Seguros.
- Proveedores estratégicos.
El objetivo es conocer cuánto dinero necesita realmente el negocio para seguir funcionando.
Reducir costes sin paralizar el negocio
Una crisis financiera también puede revelar contratos sobredimensionados.
Es posible que existan líneas telefónicas que ya no se utilizan, conexiones correspondientes a oficinas cerradas, servicios adicionales innecesarios o una potencia eléctrica superior a las necesidades actuales.
Revisar estas partidas permite reducir gastos sin perjudicar necesariamente la operativa.
No se trata simplemente de cancelar contratos, sino de adaptar la estructura de costes a la nueva realidad económica.
Cuando el problema es más amplio, puede resultar conveniente elaborar un plan de viabilidad ante las deudas que analice conjuntamente ingresos, gastos, necesidades financieras y capacidad futura de generación de caja.
Negociar antes de que la deuda aumente
Esperar a acumular numerosos recibos impagados suele reducir las alternativas disponibles.
Cuando se detectan las primeras dificultades, conviene revisar los contratos y contactar con los proveedores cuando exista margen para buscar una solución.
Dependiendo de cada caso, pueden estudiarse modificaciones en determinados servicios, adaptación de tarifas, reducción de prestaciones o acuerdos relacionados con las cantidades pendientes.
Las posibilidades concretas dependerán de cada proveedor y no pueden darse por garantizadas.
Sin embargo, abordar el problema antes de una posible interrupción permite disponer de mayor margen de actuación.
Suministros dentro de una reestructuración empresarial
Si el negocio todavía es viable, estos gastos deben integrarse en una estrategia más amplia.
Un plan de reestructuración empresarial no debería centrarse exclusivamente en préstamos y deuda financiera. También debe analizar cuánto cuesta mantener la actividad ordinaria.
Por ejemplo, una industria puede haber reducido considerablemente su facturación mientras conserva unos costes energéticos diseñados para un volumen de producción mucho mayor.
En ese escenario, reestructurar únicamente la deuda bancaria no resolvería el problema.
La recuperación exige adaptar también los costes operativos.
Suministros en locales arrendados
Cuando la actividad se desarrolla en un inmueble alquilado conviene comprobar quién figura como titular de cada servicio.
Algunos contratos pueden estar directamente a nombre del arrendatario, mientras que determinados gastos pueden gestionarse a través del propietario.
Esta cuestión debe analizarse conjuntamente con la situación del alquiler del local ante la insolvencia.
Si finalmente se abandona el establecimiento, también habrá que gestionar correctamente los contratos asociados para evitar seguir generando costes innecesarios.
¿Qué ocurre si se pretende vender el negocio?
La continuidad de determinados servicios también puede influir en una posible transmisión.
Un comprador interesado en adquirir una fábrica, restaurante, clínica u otro negocio puede necesitar que las instalaciones continúen operativas desde el primer momento.
Dentro de una venta de unidad productiva, mantener determinados servicios puede contribuir a preservar el valor del negocio y facilitar la continuidad.
Una fábrica sin energía o unas instalaciones desconectadas pueden exigir trámites, costes y tiempo adicional para recuperar su operatividad.
Por ello, antes de cancelar servicios importantes conviene valorar si existe una posibilidad real de transmitir la actividad.
Qué documentación conviene revisar
Ante una situación de dificultad financiera, resulta recomendable centralizar toda la información relacionada con estos contratos.
La empresa debería conservar:
- Contratos vigentes.
- Facturas.
- Justificantes de pago.
- Requerimientos.
- Comunicaciones con proveedores.
- Acuerdos de aplazamiento.
- Información sobre consumos.
- Datos de titularidad.
También conviene identificar cuáles son críticos y cuáles podrían reducirse.
Esta revisión facilita tanto la preparación del concurso como una posible negociación o reestructuración.
Errores frecuentes durante una situación de insolvencia
Uno de los principales errores consiste en actuar únicamente cuando se recibe un aviso de suspensión.
También es habitual mantener servicios innecesarios por no revisar los contratos o mezclar las cantidades antiguas con los nuevos consumos.
Otros problemas frecuentes son ignorar requerimientos, desconocer quién figura como titular o no incorporar estos gastos a las previsiones financieras.
Tampoco debe asumirse que la declaración del concurso garantiza automáticamente la continuidad indefinida de todos los servicios.
La clave consiste en anticiparse y determinar cuáles son realmente necesarios para preservar una actividad viable.
Las facturas impagadas pueden ser una señal de un problema mayor
Cuando una compañía deja de pagar electricidad, agua, telecomunicaciones y otros gastos ordinarios, el problema puede ir más allá de un simple desfase puntual.
Si al mismo tiempo existen retrasos con proveedores, alquileres, nóminas, impuestos o financiación, puede haber un deterioro significativo de la liquidez.
En ese escenario conviene analizar cuanto antes las primeras señales de insolvencia empresarial para determinar si se trata de una dificultad temporal o de un problema que exige medidas más profundas.
Esperar hasta que los servicios comiencen a suspenderse puede reducir considerablemente las opciones disponibles.
Conclusión
La electricidad, el agua y las telecomunicaciones pueden resultar determinantes para conservar el valor y la capacidad operativa de un negocio durante un procedimiento concursal.
La gestión de los suministros esenciales en un concurso de acreedores requiere diferenciar las deudas anteriores de los nuevos consumos, revisar las condiciones contractuales y determinar qué servicios son imprescindibles para generar ingresos.
También resulta fundamental comprobar si la compañía dispone de liquidez suficiente para asumir los gastos futuros.
Mantener contratos innecesarios puede agravar la situación, mientras que perder prematuramente un servicio crítico puede impedir la recuperación o reducir el valor de una posible venta.
Por ello, la decisión debe formar parte de una estrategia global basada en la tesorería, la viabilidad y las posibilidades reales de continuidad.
Si tu empresa acumula facturas de electricidad, agua, telecomunicaciones u otros servicios y existen dificultades para atender los pagos, en Concursalix podemos analizar la situación dentro de una posible reestructuración o concurso de acreedores.
Actuar antes de que se produzcan interrupciones permite ordenar las obligaciones pendientes, identificar los servicios realmente necesarios y estudiar alternativas para proteger la continuidad del negocio.