Cuando una empresa entra en concurso de acreedores, sus obligaciones tributarias no desaparecen. Aunque atraviese dificultades económicas, debe continuar cumpliendo los deberes fiscales establecidos mientras conserve su condición de contribuyente.
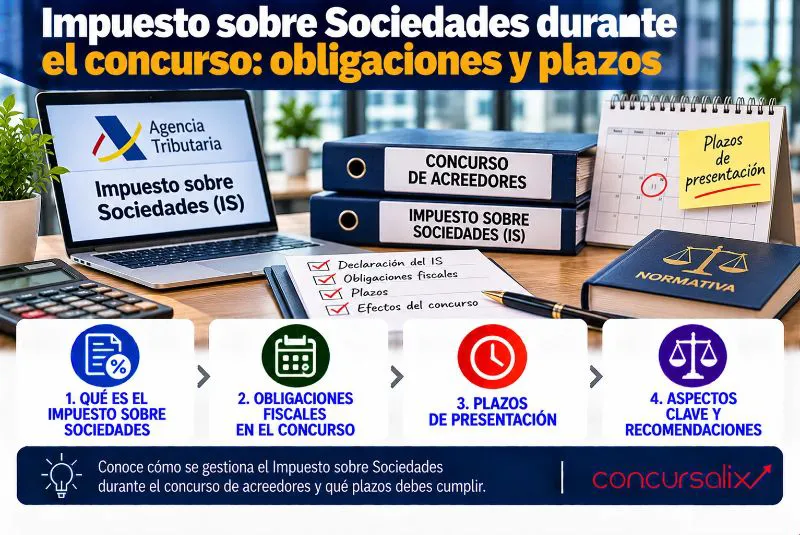
Entre estas obligaciones destaca el Impuesto sobre Sociedades, que grava la renta obtenida por las entidades sujetas a este tributo.
La declaración del concurso puede afectar a la gestión administrativa, al pago de las deudas tributarias y a la clasificación de los créditos de Hacienda.
Por ello, la gestión del impuesto sobre sociedades en concurso exige conocer los plazos de presentación, las responsabilidades empresariales y las consecuencias fiscales del procedimiento.
¿Debe una empresa concursada presentar el Impuesto sobre Sociedades?
Sí. La declaración del concurso no elimina automáticamente la obligación de presentar el Impuesto sobre Sociedades.
Mientras la entidad continúe siendo contribuyente y esté obligada a declarar, deberá cumplir sus obligaciones tributarias.
Esto incluye:
- Presentar las declaraciones correspondientes.
- Mantener una contabilidad adecuada.
- Conservar la documentación fiscal.
- Practicar los ajustes tributarios necesarios.
- Atender los requerimientos administrativos.
La ausencia de beneficios o la falta de liquidez no suponen, por sí solas, una exención de estas obligaciones.
Incluso cuando la actividad empresarial se encuentra paralizada, puede mantenerse el deber de presentar la declaración.
¿Qué ocurre con los plazos de presentación?
El plazo general de presentación del Impuesto sobre Sociedades se mantiene aunque la empresa esté concursada.
Con carácter general, el modelo 200 debe presentarse durante los 25 días naturales siguientes a los seis meses posteriores a la conclusión del periodo impositivo.
Para las empresas cuyo ejercicio coincide con el año natural, el plazo habitual se sitúa entre el 1 y el 25 de julio, con los ajustes correspondientes cuando el vencimiento sea inhábil.
El concurso no implica automáticamente una ampliación del plazo.
Por tanto, resulta fundamental organizar las obligaciones fiscales y evitar retrasos que puedan generar recargos o sanciones.
¿Quién presenta el impuesto durante el concurso?
La responsabilidad de gestionar las obligaciones fiscales depende de la situación de las facultades de administración y disposición de la empresa.
Cuando estas facultades están intervenidas, los administradores mantienen determinadas competencias bajo la supervisión de la administración concursal.
Si están suspendidas, la administración concursal asume las facultades correspondientes.
En cualquier caso, deben respetarse las reglas de representación tributaria y las obligaciones legales aplicables.
Una coordinación adecuada entre los responsables de la empresa, la administración concursal y los asesores fiscales resulta esencial.
¿Qué sucede con las deudas tributarias anteriores?
Las cantidades correspondientes a obligaciones tributarias nacidas antes de la declaración del concurso pueden tener la consideración de créditos concursales.
Su clasificación dependerá de las reglas establecidas en el Texto Refundido de la Ley Concursal.
Determinadas deudas tributarias pueden disfrutar de privilegio general dentro de los límites legales.
Otras cantidades pueden clasificarse como créditos ordinarios o subordinados.
Por tanto, no todas las deudas con Hacienda reciben automáticamente el mismo tratamiento.
También debe distinguirse entre la fecha de nacimiento de la obligación tributaria y el momento de presentación de la declaración.
¿Cómo se tratan las obligaciones posteriores al concurso?
Las obligaciones tributarias nacidas después de la declaración pueden recibir la consideración de créditos contra la masa cuando concurren los requisitos legales.
Estos créditos tienen un régimen de pago diferente al de los créditos concursales.
Sin embargo, su clasificación exige analizar cuándo se produjo el hecho imponible y cuándo nació la obligación.
La presentación posterior de una declaración no convierte automáticamente toda la deuda tributaria en crédito contra la masa.
Por ello, es importante revisar los periodos impositivos afectados.
¿Qué ocurre con los pagos fraccionados?
Las empresas obligadas a realizar pagos fraccionados del Impuesto sobre Sociedades deben continuar cumpliendo esta obligación mientras resulte exigible.
Con carácter general, estos pagos se presentan mediante los modelos 202 o 222, según corresponda.
Los periodos habituales de presentación son:
- Abril.
- Octubre.
- Diciembre.
La obligación concreta dependerá del régimen fiscal y de las circunstancias de la entidad.
La declaración del concurso no supone automáticamente la suspensión de los pagos fraccionados.
¿Pueden compensarse bases imponibles negativas?
Las empresas que acumulan pérdidas fiscales pueden disponer de bases imponibles negativas pendientes de compensación.
La Ley del Impuesto sobre Sociedades permite su compensación conforme a los requisitos y límites establecidos.
La declaración del concurso no elimina automáticamente este derecho.
Sin embargo, deben revisarse:
- Las bases negativas pendientes.
- Los límites de compensación.
- La documentación justificativa.
- Las posibles restricciones legales.
- Los efectos de operaciones de reestructuración.
Una revisión fiscal adecuada puede resultar importante para determinar correctamente la deuda tributaria.
¿Qué sucede si la empresa entra en liquidación?
La apertura de la fase de liquidación concursal no implica necesariamente la extinción inmediata de la sociedad.
Mientras conserve su personalidad jurídica y condición de contribuyente, pueden mantenerse sus obligaciones fiscales.
Durante la liquidación pueden producirse operaciones con consecuencias tributarias, como la transmisión de activos.
Estas operaciones deben contabilizarse y declararse conforme a la normativa correspondiente.
La extinción de la entidad y la conclusión de su último periodo impositivo deben analizarse atendiendo a las circunstancias legales aplicables.
¿Puede Hacienda iniciar actuaciones tributarias?
La declaración del concurso no impide automáticamente que la Agencia Tributaria ejerza sus competencias de comprobación e inspección.
La Administración puede revisar declaraciones, solicitar documentación y practicar liquidaciones conforme a la normativa tributaria.
Sin embargo, las actuaciones de recaudación y ejecución deben respetar las limitaciones establecidas en la legislación concursal.
Por ello, conviene diferenciar las facultades de comprobación de los mecanismos de cobro de las deudas tributarias.
¿Qué consecuencias tiene presentar fuera de plazo?
El incumplimiento de las obligaciones fiscales puede generar consecuencias económicas adicionales.
Dependiendo de las circunstancias, pueden producirse:
- Recargos por presentación extemporánea.
- Intereses de demora.
- Sanciones tributarias.
- Requerimientos administrativos.
- Incidencias en la gestión concursal.
La aplicación de estas consecuencias depende de la normativa tributaria y de las circunstancias del incumplimiento.
Por ello, mantener actualizado el calendario fiscal resulta fundamental.
¿Cómo organizar las obligaciones fiscales durante el concurso?
Una planificación adecuada permite reducir errores y facilitar la coordinación entre los responsables del procedimiento.
Entre las medidas recomendables destacan:
- Revisar las declaraciones pendientes.
- Identificar las deudas anteriores al concurso.
- Controlar los vencimientos tributarios.
- Mantener actualizada la contabilidad.
- Documentar las operaciones realizadas.
- Coordinar las decisiones con la administración concursal.
También resulta conveniente revisar los deberes de los administradores ante la insolvencia.
Una gestión ordenada facilita el cumplimiento de las obligaciones legales.
Conclusión
La declaración del concurso de acreedores no elimina las obligaciones relacionadas con el Impuesto sobre Sociedades.
Las empresas deben continuar presentando sus declaraciones y analizar correctamente las deudas tributarias generadas antes y después del procedimiento.
Por ello, el cumplimiento del impuesto sobre sociedades en concurso requiere controlar los plazos, revisar la clasificación de los créditos y mantener una coordinación adecuada entre los responsables empresariales.
Una planificación fiscal rigurosa permite evitar incidencias y proteger los intereses de la compañía.
Si tu empresa atraviesa dificultades económicas y necesita afrontar sus obligaciones fiscales dentro de un procedimiento concursal, en Concursalix podemos ayudarte a analizar su situación jurídica y las alternativas disponibles.
También asesoramos sobre deudas con Hacienda, responsabilidades empresariales y procesos de insolvencia.
Contacta con Concursalix para estudiar tu caso y valorar las soluciones legales más adecuadas.