Cuando una empresa o autónomo emite una factura, debe declarar el IVA correspondiente, aunque su cliente todavía no haya pagado. Si posteriormente ese cliente entra en concurso de acreedores o deja de cumplir sus obligaciones, el proveedor puede sufrir una pérdida económica importante.
Sin embargo, la legislación española permite modificar la base imponible del impuesto en determinadas situaciones de impago.
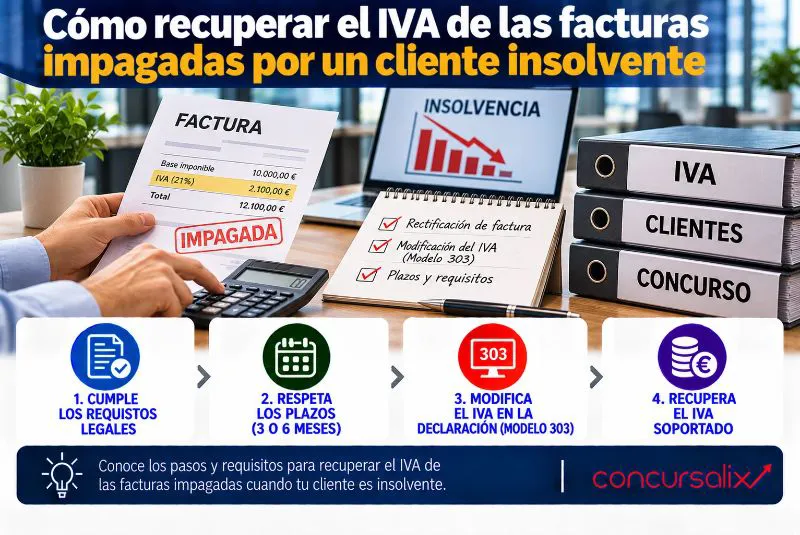
El procedimiento para recuperar IVA de cliente insolvente exige cumplir requisitos específicos, respetar los plazos legales y comunicar correctamente la rectificación a la Agencia Tributaria.
Conocer estas condiciones resulta fundamental para evitar que una deuda comercial genere también un perjuicio fiscal.
¿Se puede recuperar el IVA de una factura impagada?
Sí. El artículo 80 de la Ley del IVA contempla mecanismos para modificar la base imponible cuando determinadas facturas no se cobran.
Existen dos situaciones principales:
- Cliente declarado en concurso: se aplica el procedimiento específico previsto para deudores concursados.
- Créditos incobrables: se utiliza el mecanismo establecido para impagos que cumplen determinados requisitos, aunque el cliente no esté concursado.
Ambas vías permiten reducir el IVA repercutido inicialmente, pero tienen condiciones y plazos diferentes.
Por ello, antes de iniciar cualquier trámite debe identificarse correctamente la situación del deudor.
¿Qué ocurre cuando el cliente entra en concurso?
Cuando un cliente es declarado en concurso de acreedores, el proveedor puede modificar la base imponible de las operaciones cuyo IVA se haya devengado antes de la declaración y que continúen impagadas.
Para ello, debe existir una declaración judicial de concurso y cumplirse las condiciones previstas legalmente.
La rectificación no se produce automáticamente.
El acreedor debe emitir la factura rectificativa correspondiente y realizar las comunicaciones exigidas.
Además, resulta fundamental comprobar la fecha de devengo del impuesto, porque las operaciones posteriores pueden recibir un tratamiento diferente.
¿Qué plazo existe para recuperar el IVA?
Los plazos constituyen uno de los aspectos más importantes del procedimiento.
En los supuestos de concurso, la modificación debe efectuarse dentro del plazo legal vinculado al llamamiento a los acreedores previsto en la legislación concursal.
Con carácter general, el plazo de modificación es de tres meses desde el día siguiente a la publicación en el BOE del auto de declaración del concurso.
Después, la modificación debe comunicarse electrónicamente a la Agencia Tributaria en el plazo de un mes desde la expedición de la factura rectificativa.
Es fundamental verificar las fechas concretas del procedimiento.
Un retraso puede impedir aplicar correctamente la modificación.
¿Cómo recuperar el IVA si el cliente no está concursado?
Cuando no existe declaración de concurso, puede utilizarse el procedimiento correspondiente a créditos total o parcialmente incobrables.
Con carácter general, deben cumplirse determinadas condiciones:
- Que haya transcurrido el plazo legal desde el devengo.
- Que el impago figure reflejado en los registros contables.
- Que se haya instado el cobro por alguna de las vías admitidas.
- Que se respeten los requisitos de la operación.
- Que la modificación se efectúe dentro del plazo establecido.
El plazo general de espera es de un año, aunque determinados empresarios y profesionales pueden optar por seis meses cuando cumplen los requisitos legales.
La modificación debe realizarse durante los seis meses siguientes a la finalización del periodo de espera aplicable.
¿Es obligatorio reclamar previamente la deuda?
En los créditos incobrables, la normativa exige acreditar que se ha instado el cobro mediante los mecanismos legalmente admitidos.
Entre ellos se encuentran:
- Reclamación judicial.
- Requerimiento notarial.
- Otros medios que permitan acreditar fehacientemente la reclamación, conforme a la normativa.
En cambio, cuando la rectificación se fundamenta en la declaración de concurso, se aplican sus requisitos específicos.
Por ello, no deben confundirse ambos procedimientos.
La documentación de las reclamaciones también puede resultar útil para defender los derechos del acreedor.
¿Cómo emitir una factura rectificativa?
La factura rectificativa permite corregir la base imponible y la cuota de IVA de la operación original.
Debe identificar adecuadamente la factura afectada y reflejar la modificación correspondiente.
Para prepararla conviene comprobar:
- Número y fecha de la factura original.
- Identificación del cliente.
- Base imponible afectada.
- Cuota de IVA rectificada.
- Motivo de la modificación.
- Fecha de expedición.
La factura debe remitirse al destinatario y conservarse la documentación acreditativa.
Además, debe registrarse correctamente en la contabilidad y en los libros fiscales.
¿Cómo comunicar la modificación a Hacienda?
Una vez emitida la factura rectificativa, el acreedor debe realizar la comunicación electrónica correspondiente a través de la sede de la Agencia Tributaria.
El procedimiento requiere aportar la información y documentación exigidas para justificar la modificación.
También será necesario reflejar la rectificación en la autoliquidación del IVA que corresponda.
La presentación correcta de los documentos resulta esencial para evitar requerimientos o incidencias posteriores.
¿Se puede reclamar la factura y recuperar el IVA?
Sí. La modificación del IVA no significa que el proveedor renuncie a cobrar la deuda comercial.
Ambos procedimientos tienen finalidades diferentes.
La rectificación fiscal permite ajustar el impuesto repercutido, mientras que la reclamación concursal busca recuperar las cantidades pendientes.
Por ello, el acreedor puede continuar defendiendo su crédito dentro del concurso.
Puedes ampliar esta cuestión en nuestra guía sobre cómo reclamar facturas de un cliente insolvente.
También resulta importante comprobar que el crédito figure correctamente reconocido.
¿Qué sucede si el cliente paga posteriormente?
El cobro posterior de una factura cuyo IVA fue rectificado puede tener consecuencias diferentes según el procedimiento utilizado.
En determinados supuestos, la normativa exige volver a modificar la base imponible.
Sin embargo, existen reglas específicas para los créditos incobrables y las situaciones concursales.
Por ello, no debe suponerse que cualquier pago posterior obliga automáticamente a emitir una nueva rectificación.
Es recomendable revisar cada caso antes de realizar ajustes fiscales.
Errores frecuentes al recuperar el IVA
Entre los errores más habituales destacan:
- Confundir insolvencia comercial con declaración de concurso.
- Aplicar plazos incorrectos.
- No emitir la factura rectificativa.
- Omitir la comunicación a Hacienda.
- No acreditar las reclamaciones exigibles.
- Registrar incorrectamente la modificación.
- Confundir la recuperación fiscal con el cobro de la deuda.
Una revisión previa de los requisitos ayuda a evitar problemas con la Administración tributaria.
Conclusión
La legislación española ofrece mecanismos para reducir el perjuicio fiscal provocado por facturas impagadas.
Sin embargo, los procedimientos varían según exista una declaración de concurso o se trate de un crédito incobrable.
Por ello, los trámites para recuperar IVA de cliente insolvente deben realizarse respetando los requisitos, la documentación y los plazos establecidos.
Actuar a tiempo permite proteger la tesorería empresarial sin renunciar a reclamar las cantidades pendientes.
Si uno de tus clientes ha entrado en concurso de acreedores y mantiene facturas impagadas, en Concursalix podemos ayudarte a analizar tu posición como acreedor y las posibilidades de recuperación de la deuda.
También asesoramos a empresas que atraviesan dificultades económicas y necesitan afrontar un procedimiento concursal.
Contacta con Concursalix para estudiar tu situación y valorar las alternativas legales disponibles.