Cuando una empresa entra en concurso de acreedores, gran parte de la atención se concentra en bancos, proveedores, trabajadores y Administraciones Públicas. Sin embargo, existe otro grupo de contratos que puede resultar fundamental para proteger el patrimonio y mantener la actividad: los seguros empresariales.
Una compañía puede disponer de pólizas sobre sus instalaciones, vehículos, maquinaria, responsabilidad civil, mercancías o determinados riesgos profesionales. Si dejan de estar vigentes en un momento de dificultades económicas, un incendio, un accidente o una reclamación podría agravar considerablemente la situación.
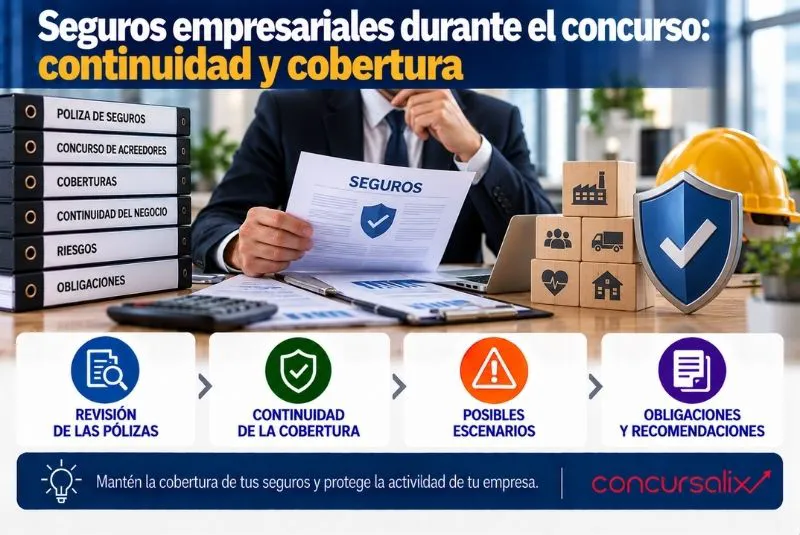
Por ello, el tratamiento de los seguros de empresa en concurso exige comprobar qué pólizas continúan vigentes, qué primas están pendientes y qué coberturas resultan imprescindibles para conservar la actividad y proteger los bienes.
¿El concurso provoca la cancelación de los seguros?
La declaración del concurso no debería interpretarse como una cancelación automática de todas las pólizas contratadas.
Será necesario revisar cada contrato y determinar su situación.
Entre otros aspectos, habrá que comprobar la duración de la póliza, el periodo cubierto, las primas pendientes y las condiciones previstas para los supuestos de impago.
También debe diferenciarse la declaración del concurso de otros posibles incumplimientos contractuales.
El análisis debe realizarse póliza por póliza, especialmente cuando existen seguros imprescindibles para desarrollar la actividad o proteger activos de elevado valor.
Qué seguros debería revisar inmediatamente la empresa
El número y tipo de pólizas dependerá de la actividad.
Una empresa industrial puede necesitar una cobertura muy diferente de la correspondiente a un despacho profesional o una compañía de transporte.
Entre los seguros que conviene identificar se encuentran:
- Responsabilidad civil.
- Daños sobre instalaciones.
- Incendio.
- Maquinaria.
- Vehículos.
- Mercancías.
- Transporte.
- Ciberriesgos.
- Responsabilidad de administradores y directivos.
- Seguros vinculados a financiación.
- Otras coberturas específicas de la actividad.
El primer objetivo consiste en disponer de un inventario completo.
Una vez identificadas las pólizas, deberán clasificarse según su importancia y coste.
Primas pendientes antes de la declaración
Una de las situaciones más frecuentes es que la compañía llegue al concurso con recibos de seguros pendientes.
La falta de liquidez puede haber provocado la devolución de primas junto con otros pagos ordinarios.
En estos casos resulta fundamental conocer la fecha del vencimiento y las consecuencias previstas legal y contractualmente.
No todas las situaciones pueden analizarse de la misma manera. La falta de pago de la primera prima y el impago de primas posteriores pueden tener consecuencias diferentes conforme al régimen aplicable.
Por ello, cuando existen seguros contratados por una empresa en concurso, conviene revisar inmediatamente los recibos devueltos y no esperar a que se produzca un siniestro para descubrir que existe un problema con la cobertura.
¿Qué ocurre con las nuevas primas?
Si la actividad continúa, determinados riesgos también continúan existiendo.
La fábrica sigue expuesta a incendios. Los vehículos continúan circulando. Los trabajadores pueden seguir utilizando maquinaria y la empresa puede continuar prestando servicios a clientes.
Mantener las coberturas necesarias genera costes que deben incorporarse a la planificación financiera.
Por ello, antes de renovar automáticamente todas las pólizas conviene determinar cuáles son realmente necesarias y qué importe deberá pagarse durante los siguientes meses.
El objetivo debe ser reducir gastos innecesarios sin dejar desprotegidos los activos o responsabilidades esenciales.
Seguros obligatorios y coberturas necesarias
Algunas actividades pueden estar sujetas a obligaciones específicas de aseguramiento. Además, determinados contratos, licencias o financiaciones pueden exigir que ciertas coberturas permanezcan vigentes.
Por ejemplo, pueden existir obligaciones relacionadas con vehículos o determinadas actividades profesionales.
También puede ocurrir que un banco haya financiado un activo y exista una póliza vinculada a ese bien.
Por ello, cancelar seguros únicamente para reducir costes puede provocar consecuencias adicionales.
Antes de hacerlo debe comprobarse si la cobertura es obligatoria, si existe un tercero interesado o si resulta imprescindible para desarrollar legalmente la actividad.
Qué sucede si ocurre un siniestro durante el concurso
La existencia de un procedimiento concursal no impide que se produzcan incendios, robos, daños, accidentes o reclamaciones.
Cuando ocurre un siniestro, habrá que analizar si la póliza estaba vigente y si el riesgo se encontraba cubierto.
También deberán cumplirse las obligaciones de comunicación y documentación correspondientes.
Una indemnización puede tener una importancia patrimonial considerable.
Por ejemplo, si un incendio destruye maquinaria propiedad de la concursada, el derecho a recibir la indemnización que corresponda puede convertirse en un elemento relevante dentro del patrimonio empresarial.
La correcta identificación de estos derechos resulta especialmente importante al determinar qué bienes y derechos forman parte de la masa activa.
Indemnizaciones pendientes de cobro
Puede ocurrir que el siniestro se produjera antes del concurso y que, cuando se declare, todavía exista una reclamación pendiente frente a la aseguradora.
En ese escenario conviene revisar el expediente.
La empresa debería identificar:
- Fecha del siniestro.
- Póliza aplicable.
- Daños reclamados.
- Peritaciones realizadas.
- Cantidades ofrecidas.
- Documentación pendiente.
- Estado de la reclamación.
Un derecho de cobro frente a una aseguradora puede tener valor económico y debe analizarse correctamente.
No debería olvidarse simplemente porque la indemnización todavía no se haya abonado.
Seguros sobre maquinaria, locales y otros activos
Los bienes de elevado valor merecen una atención especial.
Si la compañía pretende mantener la actividad, dejar sin cobertura una fábrica, almacén o maquinaria esencial puede generar un riesgo desproporcionado.
También habrá que comprobar quién es propietario de cada activo.
No toda la maquinaria utilizada por una empresa concursada tiene que pertenecerle. Puede existir leasing, renting, alquiler u otra relación contractual.
En esos casos, el contrato puede imponer determinadas obligaciones de aseguramiento y establecer quién debe figurar como beneficiario de la indemnización.
Por ello, póliza y titularidad del activo deberían revisarse conjuntamente.
Seguros de responsabilidad civil
La responsabilidad civil merece un análisis específico porque la compañía puede continuar generando riesgos mientras mantiene su actividad.
Un error profesional, un accidente en las instalaciones o determinados daños ocasionados a terceros pueden originar reclamaciones importantes.
Prescindir de una cobertura esencial para ahorrar una prima relativamente pequeña puede exponer a la sociedad a una deuda mucho mayor.
La decisión debe basarse en la relación entre coste y riesgo, no únicamente en la necesidad inmediata de reducir pagos.
Seguros de administradores y directivos
Algunas sociedades disponen de pólizas conocidas habitualmente como D&O, destinadas a cubrir determinados riesgos relacionados con administradores y directivos dentro de los límites y exclusiones establecidos en el contrato.
La aparición de una insolvencia puede aumentar precisamente la posibilidad de que surjan reclamaciones.
Por ello, estas pólizas deberían revisarse con especial atención.
Habrá que comprobar el periodo de cobertura, las exclusiones, las reclamaciones comunicadas y las condiciones aplicables.
No debe suponerse que cualquier responsabilidad del administrador queda cubierta por el mero hecho de existir una póliza.
Revisar las pólizas para reducir costes
Una situación concursal también puede ser un buen momento para detectar seguros duplicados o coberturas que han dejado de ser necesarias.
Por ejemplo, la compañía puede haber vendido vehículos, cerrado establecimientos o dejado de utilizar determinada maquinaria.
Mantener pólizas asociadas a esos elementos supone consumir liquidez sin una utilidad real.
Resulta recomendable preparar una tabla con:
- Aseguradora.
- Tipo de póliza.
- Bien o riesgo cubierto.
- Prima.
- Próximo vencimiento.
- Duración.
- Cobertura principal.
- Necesidad de mantenerla.
Esta revisión permite priorizar los contratos esenciales.
Seguros y continuidad empresarial
Cuando se intenta conservar el negocio, los seguros deben incorporarse a la previsión económica igual que los alquileres, nóminas o suministros.
La empresa debe conocer cuánto costará mantener una protección mínima durante el periodo en el que intenta estabilizar su situación.
Además, una cobertura adecuada puede contribuir a preservar el valor de los activos.
Una maquinaria sin asegurar puede seguir teniendo valor contable, pero un siniestro grave podría hacer desaparecer ese activo y reducir las posibilidades de recuperación de los acreedores.
Por ello, el análisis de las pólizas forma parte de una correcta gestión del patrimonio durante la insolvencia.
Qué documentación conviene recopilar
Cuando existe riesgo de concurso, la empresa debería centralizar la información aseguradora.
Conviene conservar:
- Pólizas completas.
- Recibos.
- Justificantes de pago.
- Suplementos.
- Comunicaciones con la aseguradora.
- Partes de siniestro.
- Informes periciales.
- Reclamaciones pendientes.
- Datos de los mediadores.
- Documentación sobre beneficiarios.
También debería comprobarse si existen renovaciones próximas.
Esta información evita descubrir demasiado tarde que una cobertura importante ha vencido o presenta problemas por falta de pago.
Errores frecuentes durante una insolvencia
Uno de los principales errores consiste en cancelar indiscriminadamente pólizas para obtener un ahorro inmediato.
El efecto económico de un siniestro sin cobertura puede ser mucho mayor que el importe ahorrado.
También resulta problemático desconocer qué recibos están pendientes, mantener pólizas sobre activos que ya no existen o no reclamar indemnizaciones correspondientes a siniestros anteriores.
Otro error consiste en no revisar las condiciones vinculadas a activos financiados o a actividades que exigen una determinada cobertura.
La reducción de costes debe realizarse de forma selectiva.
Conclusión
Los seguros pueden parecer un gasto secundario cuando una compañía tiene dificultades para pagar nóminas, proveedores o financiación, pero cumplen una función esencial en la protección del patrimonio.
La gestión de los seguros de empresa durante el concurso requiere revisar las pólizas vigentes, los recibos pendientes, las obligaciones de aseguramiento y los riesgos que siguen existiendo mientras continúa la actividad.
No todas las coberturas tendrán que mantenerse, pero tampoco resulta aconsejable cancelarlas únicamente para reducir gastos a corto plazo.
Identificar los seguros imprescindibles, eliminar duplicidades y controlar posibles indemnizaciones pendientes permite proteger mejor los activos y evitar que un nuevo incidente agrave una situación financiera ya complicada.
Si tu empresa atraviesa dificultades financieras y se está preparando para una posible situación concursal, en Concursalix podemos ayudarte a analizar las obligaciones, contratos y riesgos que deben tenerse en cuenta para proteger la continuidad del negocio.
Una revisión anticipada permite ordenar la situación empresarial y evitar que contratos esenciales queden desatendidos durante el proceso de insolvencia.