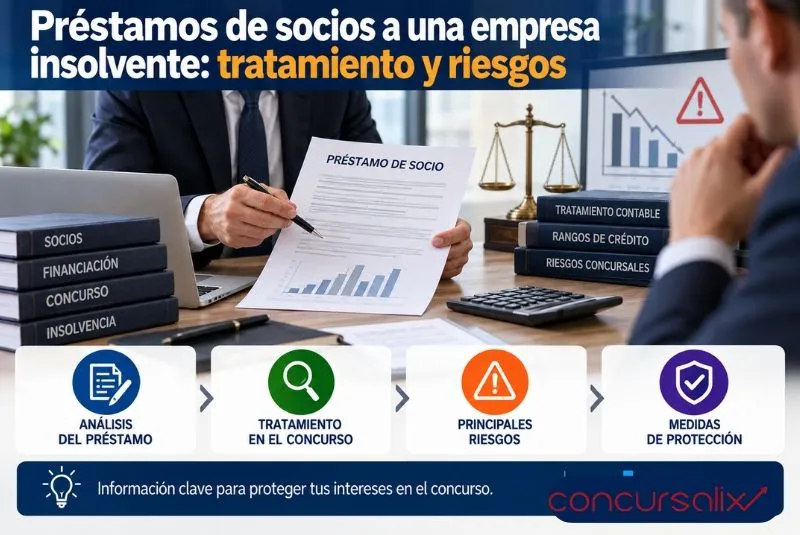
Cuando una empresa comienza a tener problemas de tesorería, es frecuente que sus propios socios aporten dinero para intentar mantener la actividad. Estas cantidades pueden utilizarse para pagar nóminas, proveedores, impuestos o afrontar otros gastos urgentes mientras se busca una solución financiera.
La aportación puede realizarse mediante una ampliación de capital, aportaciones de socios o a través de un préstamo que posteriormente deberá devolverse. Elegir una fórmula u otra tiene importantes consecuencias jurídicas, contables y concursales.
La situación adquiere todavía más relevancia cuando la compañía termina entrando en concurso de acreedores. El socio que prestó dinero pasa a ser acreedor de la empresa, pero su posición puede ser diferente a la de otros financiadores.
Por ello, entender cómo funcionan los préstamos concedidos por socios ante una situación de insolvencia resulta fundamental antes de aportar fondos o intentar recuperar cantidades prestadas.
¿Por qué los socios prestan dinero a su empresa?
Las necesidades de financiación pueden aparecer por numerosas razones.
Una empresa puede sufrir retrasos en el cobro de clientes, una caída temporal de ventas o un incremento inesperado de costes.
También puede necesitar liquidez para financiar:
- Nóminas.
- Proveedores.
- Impuestos.
- Alquileres.
- Materias primas.
- Inversiones urgentes.
Cuando la financiación bancaria resulta difícil de obtener, los socios pueden convertirse en una fuente inmediata de liquidez.
Esta aportación puede permitir que el negocio continúe funcionando mientras se negocian otras alternativas.
Préstamo y aportación de capital no son lo mismo
Antes de transferir dinero a la sociedad debe determinarse jurídicamente qué representa esa cantidad.
Si existe un préstamo, la empresa recibe el dinero con la obligación de devolverlo conforme a las condiciones pactadas.
En cambio, una aportación de capital se incorpora a los recursos propios de la sociedad y su recuperación funciona de forma diferente.
Esta distinción resulta especialmente importante cuando existe riesgo de insolvencia.
No debería realizarse una transferencia y decidir meses después qué naturaleza tenía.
La importancia de documentar el préstamo
Uno de los errores más habituales en pequeñas empresas consiste en prestar dinero sin formalizar adecuadamente la operación.
El socio realiza una transferencia a la cuenta bancaria de la sociedad y no existe un contrato suficientemente claro.
Esta práctica puede generar problemas posteriormente.
Resulta recomendable documentar, entre otros aspectos:
- Importe.
- Fecha.
- Plazo.
- Forma de devolución.
- Tipo de interés, cuando corresponda.
- Finalidad.
- Condiciones de amortización.
También debe existir coherencia entre el contrato, los movimientos bancarios y la contabilidad.
¿Qué ocurre si la empresa entra en concurso?
Cuando se declara el concurso, los créditos existentes deben recibir el tratamiento correspondiente conforme a la legislación concursal.
La posición del socio dependerá de las circunstancias concretas y de su relación con la sociedad.
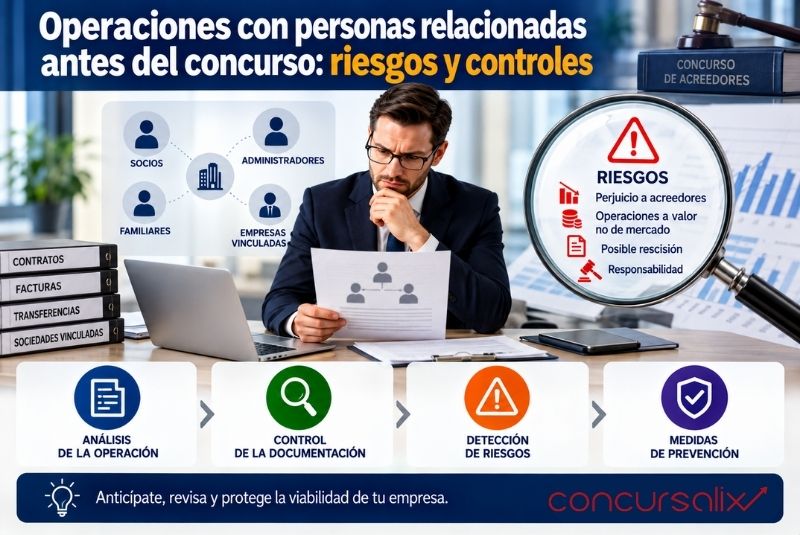
La normativa regula la figura de las personas especialmente relacionadas con el concursado y establece consecuencias relevantes para determinados créditos de estas personas.
Por ello, el tratamiento de los préstamos de socios cuando existe insolvencia no debería equipararse automáticamente al de cualquier financiación bancaria o comercial.
Los créditos subordinados
Una de las cuestiones más importantes es la posible clasificación concursal del crédito.
En determinados supuestos, los créditos de personas especialmente relacionadas con el deudor pueden recibir la clasificación de subordinados conforme a las reglas previstas en la legislación concursal.
Esta clasificación tiene consecuencias relevantes en el orden de satisfacción de los créditos.
Por ello, el socio debe conocer que prestar dinero a una empresa próxima a la insolvencia implica un riesgo elevado de no recuperar total o parcialmente la cantidad aportada.
No todos los socios tienen necesariamente la misma situación
No basta con afirmar que una persona posee participaciones para determinar automáticamente todas las consecuencias concursales.
La normativa establece criterios concretos para identificar a las personas especialmente relacionadas con una sociedad concursada.
Pueden resultar relevantes factores como la participación, determinadas funciones de administración o las relaciones existentes entre las partes.
Por tanto, cada caso debe analizarse individualmente.
¿Puede el socio cobrar antes del concurso?
La devolución de un préstamo cuando la empresa atraviesa dificultades financieras debe tratarse con especial cautela.
Imaginemos que una sociedad tiene 100.000 euros disponibles y numerosas obligaciones vencidas con trabajadores y proveedores.
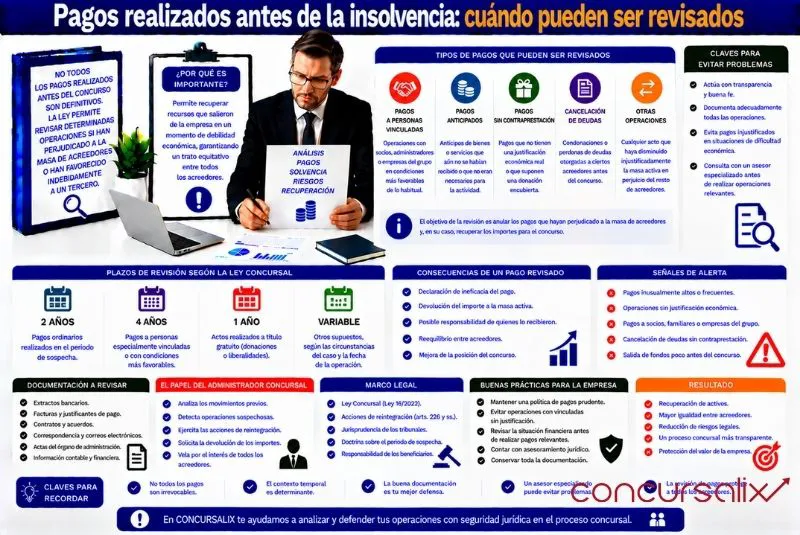
Si utiliza una parte sustancial de esa tesorería para devolver un préstamo a uno de sus socios poco antes del concurso, la operación podría ser posteriormente analizada.
Por ello, la devolución de préstamos de socios antes de la insolvencia definitiva requiere valorar sus posibles implicaciones concursales antes de ejecutar el pago.
El riesgo de rescisión concursal
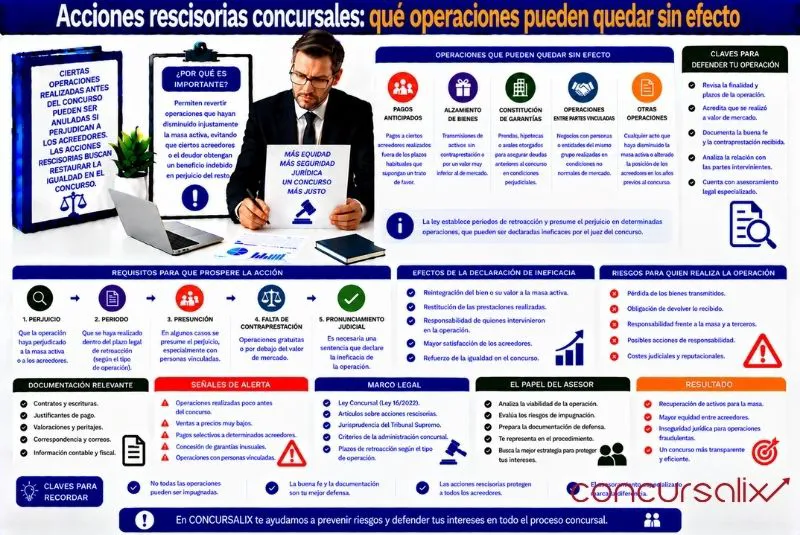
Determinados actos realizados antes de la declaración del concurso pueden ser rescindidos cuando concurren los requisitos establecidos legalmente.
Las operaciones con personas especialmente relacionadas reciben particular atención dentro de este análisis.
No significa que toda devolución de un préstamo a un socio vaya a quedar automáticamente sin efecto.
Sin embargo, el momento del pago, las circunstancias financieras y sus consecuencias patrimoniales pueden resultar relevantes.
¿Es necesario que exista fraude?
No necesariamente.
Las acciones rescisorias concursales no dependen exclusivamente de demostrar que existía una intención fraudulenta.
Puede resultar suficiente que concurran los presupuestos legalmente establecidos respecto del perjuicio para la masa activa.
Por esta razón, la buena fe de los participantes no debería ser el único criterio utilizado antes de realizar una devolución.
También debe analizarse objetivamente el impacto de la operación.
Préstamos realizados durante una crisis financiera
No todos los préstamos de socios deben contemplarse negativamente.
En muchas ocasiones, la financiación proporcionada por los propietarios permite mantener una empresa viable y evitar su cierre.
El dinero puede utilizarse para pagar nóminas, comprar mercancías o completar pedidos que generarán nuevos ingresos.
La cuestión consiste en estructurar adecuadamente la financiación y analizar el contexto en el que se realiza.
Si la empresa ya presenta dificultades importantes, debería existir una previsión realista sobre el destino del dinero y sus posibilidades de recuperación.
Financiar una empresa viable o retrasar un problema
Antes de aportar nuevos fondos conviene responder a una pregunta fundamental: ¿la empresa necesita liquidez temporal o tiene un problema estructural?
Si el negocio genera márgenes positivos y atraviesa un desfase puntual de tesorería, la financiación puede ayudar a superar la situación.
Pero si cada mes genera pérdidas y necesita continuamente nuevos préstamos para pagar gastos corrientes, aportar más dinero puede limitarse a retrasar la insolvencia.
En este segundo escenario resulta especialmente importante analizar otras alternativas.
Preparar una previsión de tesorería
Antes de realizar un préstamo de socios en un escenario de insolvencia o dificultad financiera, resulta recomendable preparar una previsión de tesorería.
Debe analizarse cuánto dinero necesita realmente la empresa y durante cuánto tiempo.
La previsión debería incluir:
- Cobros esperados.
- Nóminas.
- Impuestos.
- Proveedores.
- Deuda financiera.
- Alquileres.
- Inversiones.
- Otros gastos.
De esta forma puede calcularse si la nueva financiación ofrece una solución razonable o simplemente cubre unas semanas adicionales de actividad.
¿Qué ocurre con los intereses?
Los préstamos entre socio y sociedad deben analizarse también desde una perspectiva fiscal y contable.
Cuando existe una operación vinculada, deben tenerse en cuenta las reglas aplicables y documentar adecuadamente las condiciones.
Además, en un eventual concurso, los intereses pueden recibir un tratamiento específico conforme a su naturaleza y clasificación.
Por ello, no resulta recomendable copiar sin más las condiciones de un préstamo bancario.
Garantizar un préstamo del socio
En algunas ocasiones se plantea que la sociedad conceda garantías al socio que aporta financiación.
Esta decisión requiere especial prudencia cuando la empresa ya atraviesa dificultades.
Constituir una garantía sobre un activo puede modificar la posición de un acreedor frente a otros.
Además, determinadas garantías constituidas antes del concurso pueden quedar sujetas al análisis previsto por la normativa concursal.
Por ello, antes de formalizarlas debería estudiarse su necesidad y sus posibles consecuencias.
Financiación dentro de una reestructuración
Cuando existe un plan de reestructuración, la nueva financiación puede tener un tratamiento diferente si se cumplen los requisitos establecidos legalmente.
La normativa concursal contempla mecanismos dirigidos a proteger determinada financiación interina y nueva financiación vinculada a procesos de reestructuración.
Esto puede resultar relevante cuando los propios socios están dispuestos a aportar recursos para intentar rescatar una empresa viable.
En estos casos resulta especialmente importante estructurar correctamente la operación desde el principio.
Qué documentación debería conservar el socio
Si se aporta financiación, conviene conservar toda la documentación relacionada.
Por ejemplo:
- Contrato de préstamo.
- Transferencias bancarias.
- Acuerdos societarios.
- Cuadro de amortización.
- Justificación de intereses.
- Contabilidad.
- Comunicaciones.
- Información sobre el destino de los fondos.
Esta documentación permite acreditar posteriormente la existencia y características de la operación.
Errores frecuentes
Entre los errores más habituales se encuentran:
- Prestar dinero sin contrato.
- No contabilizar correctamente la operación.
- Confundir préstamo con aportación de capital.
- Pactar condiciones sin analizar su tratamiento fiscal.
- Devolver el préstamo precipitadamente antes del concurso.
- Constituir garantías sin estudiar sus consecuencias.
- Aportar fondos sin analizar la viabilidad.
- No documentar el destino del dinero.
Una financiación mal estructurada puede generar problemas adicionales cuando la situación económica empeora.
El socio también debe valorar su propio riesgo
Un socio puede sentirse obligado a aportar dinero para evitar el cierre.
Sin embargo, antes de hacerlo debería conocer las posibilidades reales de recuperación.
No siempre aportar más fondos es la solución adecuada.
Puede resultar preferible estudiar una reestructuración, negociar con acreedores, vender una unidad productiva o analizar otras alternativas concursales.
La decisión debería basarse en información financiera actualizada y no únicamente en la expectativa de que las ventas mejorarán.
Conclusión
Los socios pueden desempeñar un papel importante en la financiación de empresas con problemas de liquidez, pero estas operaciones deben estructurarse cuidadosamente. Los préstamos de socios cuando existe riesgo de insolvencia pueden recibir un tratamiento concursal específico, especialmente cuando el prestamista tiene la consideración de persona especialmente relacionada con la sociedad.
Además, la devolución de cantidades poco antes del concurso, la constitución de garantías o una documentación insuficiente pueden generar riesgos adicionales.
Antes de aportar nuevos fondos resulta fundamental analizar si el negocio sigue siendo viable, cuánto dinero necesita y qué alternativas existen.
Una financiación correctamente documentada y apoyada en un plan realista permite tomar decisiones con mayor seguridad y evita confundir una solución temporal de tesorería con un problema estructural de insolvencia.
Si tu empresa atraviesa dificultades y necesitas analizar los préstamos de socios ante una posible insolvencia, en Concursalix podemos estudiar la situación financiera y sus principales implicaciones concursales.
Revisar antes de actuar la financiación aportada, posibles devoluciones, garantías y alternativas de reestructuración permite detectar riesgos y decidir qué solución resulta adecuada para afrontar las dificultades de la empresa.