Cuando una empresa comienza a sufrir problemas de liquidez, sus administradores deben tomar decisiones constantes sobre qué obligaciones atender. Nóminas, proveedores, bancos, alquileres, impuestos y otros gastos compiten por unos recursos económicos cada vez más limitados.
El problema aparece cuando posteriormente se declara el concurso de acreedores. En ese momento pueden analizarse determinadas operaciones realizadas con anterioridad para comprobar si provocaron un perjuicio a la masa activa o alteraron de forma relevante la posición de los acreedores.
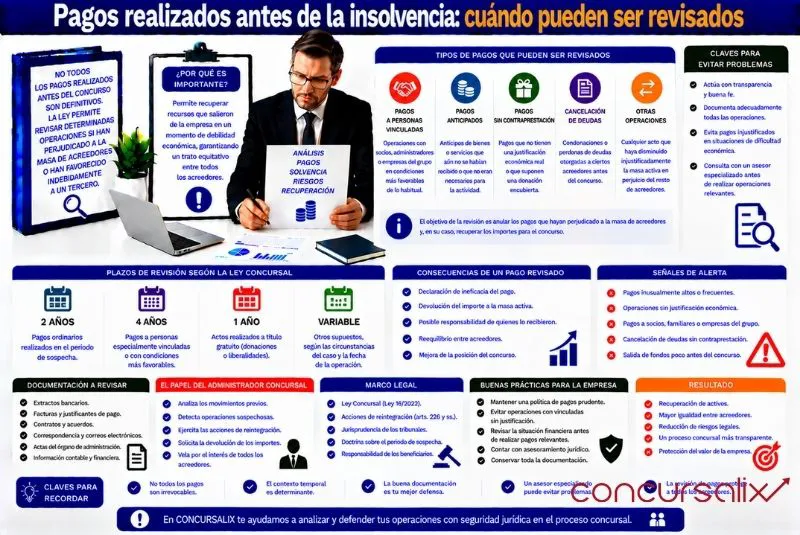
Esto no significa que todos los pagos realizados durante una crisis financiera sean incorrectos o puedan quedar automáticamente sin efecto. Una empresa necesita continuar atendiendo obligaciones para mantener su actividad. Sin embargo, determinadas operaciones pueden quedar sometidas a una revisión especialmente cuidadosa.
Por ello, conocer cómo pueden analizarse los pagos previos a la insolvencia resulta fundamental para administradores, acreedores y terceros que mantienen relaciones comerciales con empresas en dificultades.
¿Por qué se revisan operaciones anteriores al concurso?
El patrimonio de una empresa insolvente constituye la principal fuente de satisfacción de sus acreedores.
Si poco antes del concurso se realizan determinadas operaciones que reducen injustificadamente ese patrimonio o favorecen determinadas posiciones en perjuicio de la masa, puede resultar necesario analizar sus efectos.
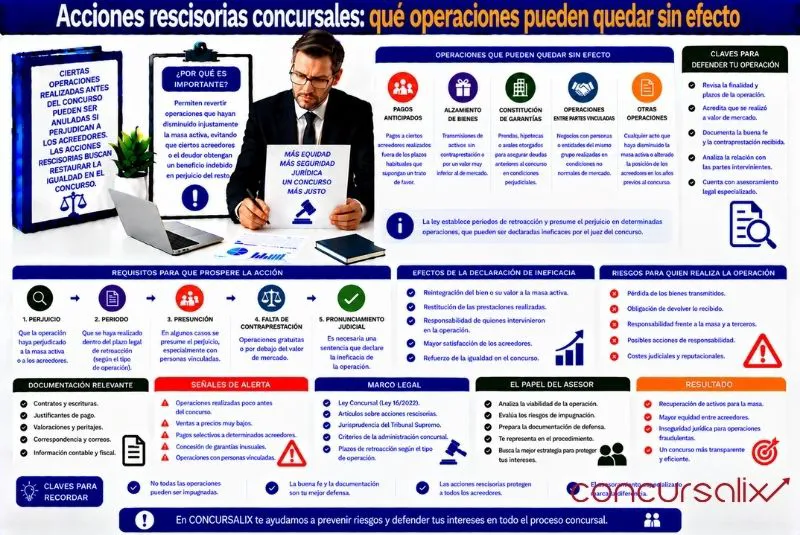
La legislación concursal contempla mecanismos que permiten revisar ciertos actos anteriores cuando concurren los requisitos establecidos legalmente.
Entre ellos se encuentran las acciones rescisorias concursales.
Su objetivo no consiste en sancionar cualquier decisión empresarial adoptada antes del concurso, sino en proteger la integridad de la masa activa frente a determinados actos perjudiciales.
¿Todo pago realizado antes del concurso puede revisarse?
No debería partirse de esa idea.
Una empresa con dificultades financieras continúa necesitando pagar gastos ordinarios.
Por ejemplo:
- Nóminas.
- Alquileres.
- Suministros.
- Mercancías.
- Servicios profesionales.
- Proveedores habituales.
Si cualquier pago realizado durante una situación de dificultad pudiera cuestionarse automáticamente, resultaría prácticamente imposible mantener la actividad.
Por ello, es necesario diferenciar los actos ordinarios realizados en condiciones normales de aquellas operaciones extraordinarias que puedan presentar características diferentes.
Los pagos ordinarios de la actividad
La normativa concursal contempla el tratamiento de los actos ordinarios de la actividad profesional o empresarial realizados en condiciones normales.
Esta cuestión resulta especialmente relevante.
Una compañía puede encontrarse atravesando dificultades de tesorería y continuar pagando a los proveedores necesarios para producir.
Por ejemplo, una fábrica puede necesitar comprar materia prima para cumplir pedidos pendientes.
Atender ese suministro puede responder a una decisión empresarial ordinaria destinada a mantener la actividad y generar ingresos.
Por ello, al revisar los pagos efectuados antes de una situación de insolvencia, resulta esencial estudiar su contexto y no limitarse a comprobar la fecha en que fueron realizados.
Los pagos anticipados pueden requerir mayor atención
Una situación diferente puede producirse cuando se paga una obligación antes de que resulte exigible.
Imaginemos que una empresa con importantes tensiones de tesorería devuelve anticipadamente una deuda mientras mantiene otras obligaciones ya vencidas sin atender.
Dependiendo de la naturaleza de la operación y de las circunstancias existentes, este tipo de pago puede requerir un análisis específico.
La legislación concursal establece determinadas presunciones de perjuicio respecto de ciertos actos, por lo que es importante estudiar cada supuesto conforme a sus características concretas.
Pagos a socios y administradores
Las operaciones realizadas con personas especialmente relacionadas con el deudor pueden recibir una atención particular.
Esto puede afectar, por ejemplo, a determinadas relaciones con socios, administradores u otras personas vinculadas en los términos establecidos legalmente.
No significa que cualquier pago realizado a una persona relacionada sea necesariamente irregular.
Puede existir una deuda real, vencida y correctamente documentada.
Sin embargo, será especialmente importante poder justificar:
- Origen de la obligación.
- Importe.
- Fecha de vencimiento.
- Condiciones.
- Motivo del pago.
Una documentación adecuada puede resultar decisiva si posteriormente se analiza la operación.
Devolver préstamos de socios antes del concurso
Un escenario frecuente aparece cuando los socios han prestado dinero a la empresa.
Durante una crisis financiera puede surgir la tentación de devolver estos préstamos antes de que la situación empeore.
Sin embargo, estas operaciones deben analizarse con especial prudencia.
La posición concursal de las personas especialmente relacionadas y las características del pago pueden tener consecuencias relevantes.
Por ello, antes de devolver cantidades importantes a socios o administradores cuando existe una situación financiera delicada resulta recomendable estudiar sus posibles efectos concursales.
Pagos a proveedores estratégicos
No todos los acreedores tienen la misma importancia operativa para una empresa.
Un determinado proveedor puede ser imprescindible para continuar fabricando o prestando servicios.
En ocasiones, la empresa puede decidir pagarle porque, si deja de suministrar, la actividad se paralizaría.
Esta circunstancia puede constituir un elemento relevante para explicar la lógica económica de la decisión.
Por ello, el análisis de determinados pagos anteriores a la insolvencia debe tener en cuenta si la operación estaba relacionada con la continuidad ordinaria de la actividad y las condiciones en las que se realizó.
Pagos a bancos y entidades financieras
Las operaciones financieras también pueden ser objeto de análisis.
La empresa puede realizar amortizaciones, cancelaciones de préstamos o pagos relacionados con diferentes productos bancarios.
No todos presentan las mismas características.
Será necesario estudiar si la obligación estaba vencida, qué garantías existían y en qué condiciones se produjo el pago.
También debe distinguirse entre atender normalmente una cuota contractual y realizar una cancelación extraordinaria en un momento de graves dificultades financieras.
La constitución de garantías
Aunque técnicamente no siempre exista un pago, las garantías concedidas antes del concurso también pueden resultar relevantes.
Una empresa puede ofrecer un inmueble o determinados activos para garantizar una deuda que anteriormente carecía de esa protección.
Esta operación puede modificar la posición de un acreedor frente al resto.
Por ello, cuando se reconstruyen las operaciones realizadas antes del concurso, no deberían revisarse únicamente las transferencias bancarias.
También deben analizarse las garantías y otras modificaciones patrimoniales relevantes.
El momento en que se realizó el pago
La fecha resulta importante, pero no es el único factor.
La normativa concursal establece periodos y reglas concretas para determinar qué actos pueden quedar sujetos al régimen de rescisión, incluyendo especialidades relacionadas con determinados procesos de negociación y reestructuración.
Por ello, resulta necesario construir una cronología precisa.
Conviene conocer cuándo:
- Comenzaron los impagos.
- Aparecieron tensiones de tesorería.
- Se realizaron pagos extraordinarios.
- Se constituyeron garantías.
- Se iniciaron negociaciones con acreedores.
- Se solicitó el concurso.
Esta cronología permite comprender mejor el contexto de cada decisión.
¿Es necesario demostrar fraude?
La rescisión concursal no depende exclusivamente de acreditar una intención fraudulenta.
Una operación puede ser analizada por su carácter perjudicial para la masa activa aunque no exista necesariamente una intención expresa de perjudicar a los acreedores.
Este aspecto es fundamental.
Los administradores no deberían considerar que una operación está libre de riesgo simplemente porque se realizó de buena fe.
Debe analizarse también su efecto económico y su encaje en las reglas concursales.
Cómo documentar correctamente los pagos
Cuando una empresa empieza a sufrir problemas financieros, conviene reforzar la documentación de las decisiones relevantes.
Especialmente si se realizan pagos extraordinarios.
Puede ser recomendable conservar:
- Facturas.
- Contratos.
- Vencimientos.
- Extractos bancarios.
- Informes internos.
- Acuerdos del órgano de administración.
- Justificación económica.
- Comunicaciones con acreedores.
La documentación permite explicar posteriormente por qué se decidió atender una obligación determinada.
El destino del pago también importa
No es equivalente pagar una materia prima imprescindible para completar pedidos que realizar una transferencia extraordinaria sin una justificación empresarial clara.
Por ello, debe analizarse qué finalidad tenía la operación.
Una buena práctica consiste en poder demostrar la relación entre el pago y la actividad de la compañía.
Esto resulta especialmente útil cuando la empresa está intentando mantener el negocio mientras negocia con acreedores o busca una solución a sus dificultades.
Qué ocurre si un pago es rescindido
Si una acción rescisoria prospera, pueden producirse efectos restitutorios conforme al régimen establecido en la legislación concursal.
La finalidad consiste, en términos generales, en revertir los efectos perjudiciales de la operación y reconstruir la situación patrimonial en los términos legalmente procedentes.
Las consecuencias concretas dependerán del tipo de acto, de las prestaciones realizadas y de la posición de las partes implicadas.
Por ello, cada caso requiere un análisis individual.
La posición del acreedor que recibió el dinero
La revisión no afecta únicamente a la empresa concursada.
El acreedor que recibió el pago también puede verse implicado en el procedimiento.
Por esta razón, las empresas que reciben cantidades extraordinarias de clientes en graves dificultades financieras también deberían conservar la documentación que justifique la operación.
La naturaleza de la deuda, su vencimiento y las condiciones del pago pueden adquirir posteriormente especial importancia.
Reestructuración y determinados pagos
Cuando una empresa negocia una reestructuración pueden realizarse operaciones necesarias para mantener la actividad.
También puede obtener financiación interina o nueva financiación.
La legislación concursal contempla mecanismos específicos de protección para determinadas operaciones relacionadas con procesos de reestructuración cuando se cumplen los requisitos establecidos.
El objetivo es facilitar soluciones tempranas y evitar que el temor a una futura rescisión impida realizar actuaciones necesarias para intentar salvar una empresa viable.
Errores frecuentes antes de la insolvencia
Uno de los principales errores consiste en realizar pagos extraordinarios sin analizar sus consecuencias.
También conviene evitar:
- Devolver anticipadamente préstamos sin revisar la situación.
- Priorizar operaciones con personas vinculadas sin justificación suficiente.
- Constituir garantías de forma precipitada.
- No documentar los motivos de los pagos.
- Confundir pagos ordinarios con operaciones excepcionales.
- Esperar hasta el último momento para solicitar asesoramiento.
Cuando aparecen problemas graves de tesorería, las decisiones patrimoniales deben adoptarse con especial cautela.
El papel de los administradores
Los administradores deben prestar especial atención a las decisiones adoptadas cuando la empresa se aproxima a una situación de insolvencia.
No se trata de paralizar todos los pagos.
La compañía puede necesitar continuar operando mientras busca una solución.
Sin embargo, resulta recomendable evaluar las operaciones extraordinarias y documentar adecuadamente su justificación.
Una decisión aparentemente sencilla puede adquirir gran importancia si posteriormente se declara el concurso.
Conclusión
Los pagos realizados durante los meses anteriores a una insolvencia no quedan automáticamente sin efecto por el hecho de que posteriormente se declare un concurso. La empresa necesita continuar atendiendo obligaciones ordinarias mientras mantiene su actividad.
Sin embargo, los pagos previos a una situación de insolvencia pueden ser revisados cuando concurran los requisitos establecidos por la normativa concursal, especialmente si se trata de operaciones extraordinarias o potencialmente perjudiciales para la masa activa.
Pagos anticipados, operaciones con personas vinculadas, cancelaciones extraordinarias o determinadas garantías requieren una especial atención.
Por ello, cuando una empresa empieza a experimentar problemas graves de tesorería, resulta fundamental analizar y documentar correctamente sus decisiones. Anticiparse permite reducir riesgos y preparar mejor una posible negociación, reestructuración o procedimiento concursal.
Si tu empresa atraviesa dificultades económicas y necesitas analizar los pagos realizados previamente a la insolvencia, en Concursalix podemos estudiar las operaciones efectuadas y sus posibles implicaciones dentro de un futuro procedimiento concursal.
Revisar con antelación pagos extraordinarios, préstamos, garantías y operaciones con personas vinculadas permite detectar riesgos y adoptar decisiones con una mayor seguridad jurídica.