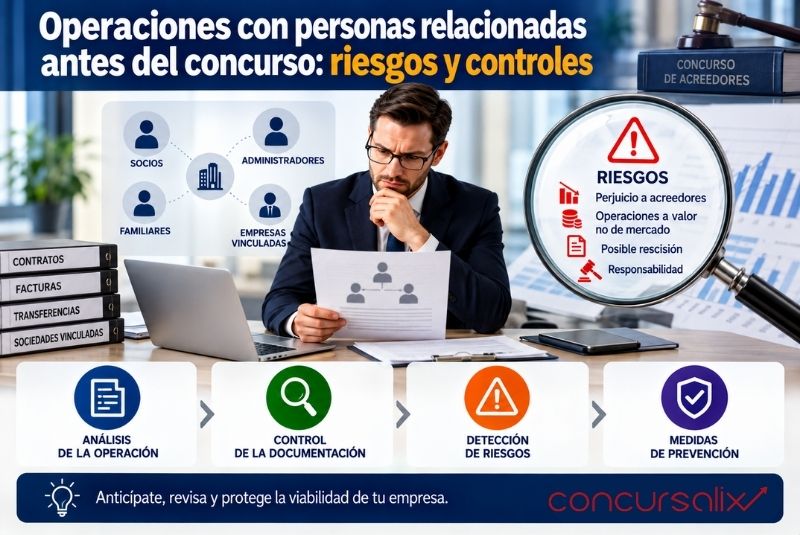
Cuando una empresa comienza a sufrir dificultades financieras, las operaciones realizadas con socios, administradores, empresas del grupo u otras personas vinculadas pueden adquirir una especial relevancia. Estas relaciones no son necesariamente irregulares, pero pueden ser examinadas con mayor atención si posteriormente se declara un concurso de acreedores.
Una sociedad puede tener préstamos concedidos por sus socios, contratar servicios con otras compañías del grupo o realizar compraventas con personas vinculadas. El problema aparece cuando estas transacciones se realizan en condiciones que no responden a criterios económicos razonables o provocan un perjuicio para el patrimonio disponible para los acreedores.
Por ello, cuando una compañía se aproxima a una situación de insolvencia resulta especialmente importante documentar las operaciones realizadas con personas relacionadas y comprobar que existen razones empresariales suficientes para justificarlas.
¿Quién puede considerarse una persona relacionada?
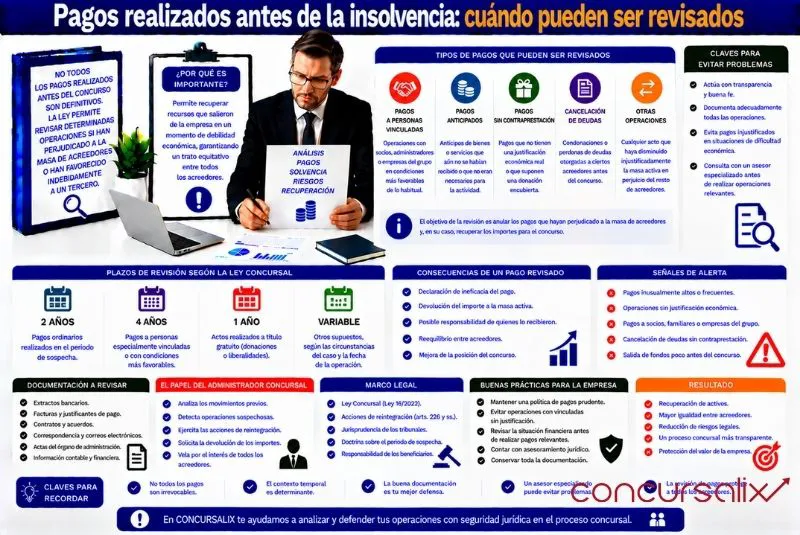
En el ámbito concursal existe una regulación específica sobre las personas especialmente relacionadas con el deudor. La consideración dependerá, entre otros factores, de si el concursado es una persona física o jurídica y de la relación concreta existente.
Cuando el deudor es una sociedad, pueden resultar relevantes determinadas relaciones con socios, administradores, liquidadores, sociedades del grupo u otras personas contempladas por la normativa concursal.
Por ello, antes de realizar una operación importante no conviene utilizar únicamente una idea coloquial de lo que significa estar “vinculado”.
Debe analizarse la relación jurídica concreta.
¿Por qué estas operaciones reciben mayor atención?
La razón principal es el posible conflicto de intereses.
Cuando dos empresas independientes negocian una compraventa, cada parte suele intentar obtener las mejores condiciones posibles.
Sin embargo, si comprador y vendedor están controlados por las mismas personas, las condiciones podrían establecerse de forma diferente.
Por ejemplo, una sociedad con dificultades financieras podría vender un activo a otra empresa vinculada por debajo de su valor de mercado.
Una operación de estas características podría reducir el patrimonio disponible para satisfacer a los acreedores.
Las operaciones vinculadas no están prohibidas
Es importante aclarar que una relación entre las partes no convierte automáticamente una operación en irregular.
Las empresas realizan habitualmente transacciones perfectamente legítimas con socios o compañías pertenecientes al mismo grupo.
Puede existir:
- Financiación intragrupo.
- Prestación de servicios.
- Arrendamiento de inmuebles.
- Compraventa de mercancías.
- Cesión de activos.
- Distribución de productos.
La cuestión fundamental consiste en analizar las condiciones y la justificación económica.
Préstamos concedidos por los socios
Durante una crisis de liquidez es frecuente que los socios aporten financiación para evitar la paralización del negocio.
Estos préstamos pueden resultar esenciales para pagar nóminas, proveedores o impuestos.
Sin embargo, si posteriormente se declara el concurso, la posición de esos créditos debe analizarse conforme a las reglas concursales aplicables.
Además, cualquier devolución realizada antes del concurso puede requerir una revisión específica dependiendo de las circunstancias.
Por ello, en las operaciones financieras con personas relacionadas resulta fundamental documentar correctamente tanto la entrega del dinero como sus condiciones y posteriores devoluciones.
Devolver préstamos antes del concurso
La devolución de financiación a socios o personas vinculadas cuando la empresa atraviesa graves dificultades debe analizarse con especial prudencia.
Imaginemos que una sociedad tiene numerosos proveedores vencidos y decide destinar prácticamente toda su tesorería disponible a devolver un préstamo a uno de sus socios.
Aunque la deuda exista realmente, las circunstancias de la operación pueden resultar relevantes en un posterior procedimiento concursal.
Antes de realizar pagos extraordinarios de este tipo conviene estudiar sus posibles consecuencias.
Venta de activos a socios o empresas del grupo
Otro escenario que requiere especial atención es la transmisión de bienes.
Puede tratarse de:
- Inmuebles.
- Maquinaria.
- Vehículos.
- Marcas.
- Participaciones.
- Unidades de negocio.
La cuestión esencial es determinar si el precio y las condiciones responden al mercado.
Si una empresa vende un inmueble valorado en un millón de euros a una sociedad vinculada por 400.000 euros, puede producirse un perjuicio patrimonial evidente.
Por ello, resulta recomendable disponer de valoraciones independientes cuando se transmiten activos importantes.
Cómo justificar el precio de mercado
Una buena documentación puede reducir considerablemente las incertidumbres posteriores.
Dependiendo de la operación, pueden utilizarse:
- Tasaciones.
- Informes de valoración.
- Ofertas de terceros.
- Comparables de mercado.
- Informes financieros.
- Estudios sectoriales.
No basta con incluir un precio en un contrato.
Conviene poder explicar cómo se determinó y por qué resultaba razonable en el momento de realizar la operación.
Prestación de servicios entre empresas vinculadas
Las operaciones no siempre consisten en transferir activos.
Una empresa puede pagar servicios de dirección, consultoría, administración, marketing o tecnología a otra sociedad relacionada.
En estos casos debería existir una prestación real y suficientemente documentada.
Resulta recomendable conservar:
- Contratos.
- Facturas.
- Informes.
- Entregables.
- Justificación del servicio.
- Criterio utilizado para determinar el precio.
La ausencia de documentación puede generar dudas sobre la realidad o las condiciones de la transacción.
Operaciones dentro de grupos empresariales
Los grupos de sociedades realizan continuamente movimientos internos.
Una compañía puede financiar a otra, compartir trabajadores, prestar servicios o centralizar determinados gastos.
Mientras todas las sociedades son solventes, estas relaciones pueden funcionar sin grandes problemas.
La situación cambia cuando una de ellas entra en dificultades.
A partir de ese momento, cada movimiento patrimonial debe analizarse teniendo en cuenta la posición de la sociedad afectada y el posible impacto sobre sus acreedores.
El riesgo de las acciones rescisorias
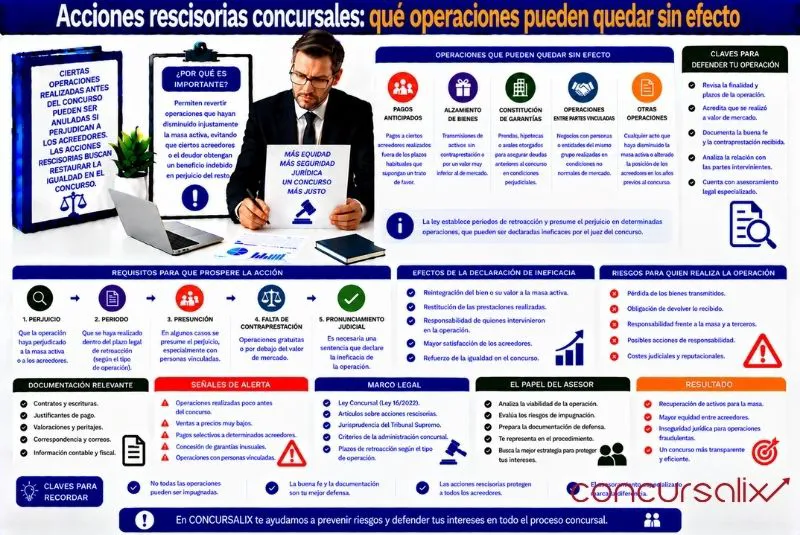
Determinadas operaciones anteriores al concurso pueden ser objeto de acciones rescisorias cuando concurren los requisitos establecidos en la legislación concursal.
La normativa establece además determinadas presunciones de perjuicio que pueden resultar relevantes en operaciones realizadas con personas especialmente relacionadas.
Por ello, al revisar operaciones con personas relacionadas antes del concurso debe estudiarse tanto la naturaleza de la transacción como su fecha, contraprestación y efecto patrimonial.
No es suficiente afirmar que la operación era legal desde un punto de vista contractual.
¿Es necesario que exista fraude?
No necesariamente.
La rescisión concursal no se limita exclusivamente a operaciones realizadas con intención fraudulenta.
Puede resultar relevante el perjuicio producido para la masa activa conforme a los criterios establecidos legalmente.
Esto significa que una operación aparentemente realizada de buena fe también puede generar problemas si sus efectos patrimoniales resultan perjudiciales en los términos previstos por la normativa.
Por ello, la prevención debe comenzar antes de realizar la transacción.
Documentar el interés empresarial
Una operación importante debería tener una explicación económica clara.
Por ejemplo, si una sociedad vende maquinaria a otra empresa del grupo, debería poder justificarse:
- Por qué se vende.
- Cómo se calculó el precio.
- Qué alternativas existían.
- Cómo se realizará el pago.
- Qué beneficio obtiene la sociedad vendedora.
Esta información puede incorporarse a informes internos o acuerdos del órgano de administración.
La importancia de las actas
Las actas societarias pueden convertirse en una herramienta relevante para demostrar cómo se adoptó una decisión.
Cuando una operación tiene especial importancia, resulta recomendable reflejar adecuadamente:
- Situación económica.
- Operación propuesta.
- Justificación.
- Precio.
- Informes utilizados.
- Riesgos considerados.
No se trata únicamente de cumplir una formalidad.
Una documentación detallada puede resultar útil si años después debe reconstruirse el proceso de decisión.
Conflictos de interés de los administradores
Cuando un administrador tiene intereses en ambas partes de una operación, debe prestarse especial atención a las normas societarias aplicables sobre conflictos de interés y deberes de los administradores.
La situación financiera de la compañía hace todavía más importante gestionar correctamente estos conflictos.
Una decisión adoptada sin controles suficientes puede generar posteriormente responsabilidades o litigios.
Por ello, las operaciones relevantes deberían revisarse tanto desde la perspectiva societaria como concursal.
No confundir empresa y patrimonio personal
En pequeñas empresas resulta relativamente frecuente que exista una separación poco clara entre determinados gastos empresariales y personales.
Cuando aparecen dificultades financieras, esta práctica puede generar problemas importantes.
La sociedad tiene personalidad jurídica y patrimonio propios.
Los movimientos entre la empresa y socios o administradores deberían responder siempre a una causa correctamente identificada y documentada.
Transferencias sin concepto claro pueden resultar difíciles de justificar posteriormente.
Controles antes de realizar una operación
Cuando existe una situación financiera delicada, pueden adoptarse varios controles preventivos.
Entre ellos:
- Verificar la relación entre las partes.
- Analizar el valor de mercado.
- Documentar la necesidad empresarial.
- Revisar posibles conflictos de interés.
- Obtener informes independientes cuando resulte conveniente.
- Aprobar correctamente la operación.
- Conservar toda la documentación.
Estos controles no garantizan por sí solos que nunca exista una controversia, pero permiten reducir riesgos y mejorar la trazabilidad de la decisión.
Qué debe revisarse si el concurso ya es probable
Cuando la empresa se encuentra próxima a la insolvencia, conviene analizar las operaciones extraordinarias antes de ejecutarlas.
Especialmente:
- Devoluciones de préstamos a socios.
- Venta de activos.
- Constitución de garantías.
- Transferencias intragrupo.
- Pagos extraordinarios.
- Cesiones de derechos.
En este momento, cualquier reducción significativa del patrimonio puede tener consecuencias importantes.
La administración concursal puede revisar estas operaciones
Una vez declarado el concurso, la documentación contable y financiera de la empresa será objeto del análisis correspondiente.
Los movimientos relevantes anteriores pueden ser examinados para determinar su naturaleza y efectos.
Por ello, las operaciones realizadas con personas relacionadas antes de la insolvencia deben poder reconstruirse documentalmente.
Si existe un contrato, una valoración, justificantes de pago y una explicación empresarial coherente, será mucho más sencillo conocer las circunstancias reales de la operación.
Errores frecuentes que aumentan el riesgo
Entre los errores más habituales se encuentran:
- Realizar transferencias sin concepto.
- Vender activos sin valoración.
- Devolver préstamos a socios sin analizar las consecuencias.
- Firmar contratos retroactivamente.
- No documentar servicios intragrupo.
- Ignorar conflictos de interés.
- Utilizar fondos empresariales para gastos personales.
- No reflejar adecuadamente las decisiones en las actas.
Estos problemas pueden complicar significativamente un futuro procedimiento concursal.
Conclusión
Las relaciones comerciales entre una empresa y sus socios, administradores o sociedades vinculadas forman parte de la actividad empresarial habitual. Sin embargo, cuando aparecen dificultades financieras, estas transacciones deben gestionarse con especial cuidado.
Las operaciones con personas relacionadas en una situación previa al concurso pueden ser revisadas para determinar si existió una contraprestación adecuada, si respondían a una necesidad empresarial y si produjeron un perjuicio patrimonial relevante conforme a la normativa concursal.
Por ello, valorar los activos correctamente, documentar las prestaciones, gestionar los conflictos de interés y justificar las decisiones resulta fundamental.
Cuanto más cerca se encuentre una empresa de la insolvencia, mayor debería ser el control sobre cualquier movimiento patrimonial extraordinario con socios, administradores o compañías vinculadas.
Si tu empresa atraviesa dificultades financieras y necesitas revisar operaciones realizadas con personas relacionadas antes de un posible concurso, en Concursalix podemos analizar las transacciones y sus posibles implicaciones concursales.
Revisar con anticipación préstamos de socios, pagos, ventas de activos, garantías y operaciones intragrupo permite detectar riesgos y preparar la empresa con mayor seguridad ante una posible reestructuración o procedimiento concursal.