Cuando una empresa comienza a sufrir dificultades financieras, los acreedores pueden exigir garantías adicionales antes de conceder nueva financiación, ampliar vencimientos o continuar una relación comercial. Hipotecas, prendas y otras garantías pueden convertirse entonces en instrumentos importantes para facilitar una negociación.
Sin embargo, constituir una garantía cuando la empresa se aproxima a la insolvencia también puede alterar significativamente la posición de los acreedores. Un acreedor que inicialmente carecía de garantía puede pasar a disponer de determinados derechos sobre un activo concreto, mientras otros continúan dependiendo del patrimonio general del deudor.
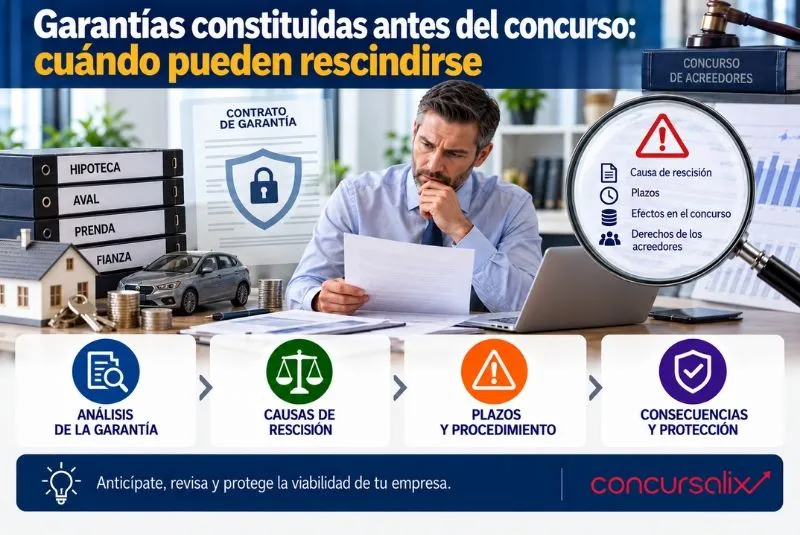
Por esta razón, las garantías constituidas con anterioridad al concurso pueden ser examinadas posteriormente para determinar si cumplen los requisitos legales o si existe fundamento para ejercitar una acción rescisoria.
Esto no significa que toda garantía otorgada antes de un concurso sea irregular. Es necesario estudiar cuándo se constituyó, qué obligación aseguraba, qué contraprestación recibió la empresa y cuál fue su efecto sobre la masa activa.
¿Por qué una garantía puede ser relevante en el concurso?
Las garantías permiten reforzar la posición jurídica de un acreedor.
Por ejemplo, una entidad financiera puede conceder un préstamo garantizado mediante una hipoteca sobre un inmueble de la empresa.
Si esa garantía se constituye desde el inicio como parte de las condiciones de una nueva financiación, existe una relación directa entre la financiación recibida y la protección concedida al acreedor.
La situación puede ser diferente cuando la empresa constituye posteriormente una garantía para asegurar una deuda que ya existía.
Este segundo escenario requiere especial atención.
Garantizar una deuda nueva y garantizar una deuda antigua
La diferencia es fundamental.
Imaginemos que una empresa necesita 300.000 euros para mantener su actividad. Un banco acepta conceder esa nueva financiación si se constituye una garantía sobre un inmueble.
La empresa recibe nuevos recursos a cambio de ofrecer la garantía.
Ahora imaginemos que la empresa ya debía esos 300.000 euros desde hacía tiempo y, cuando comienzan los problemas financieros, concede una hipoteca al banco para reforzar esa deuda preexistente.
En ambos casos existe una garantía, pero la justificación económica y sus efectos no son idénticos.
Las garantías sobre obligaciones preexistentes
La constitución de determinadas garantías reales para asegurar obligaciones preexistentes puede quedar sometida a reglas específicas dentro del régimen de rescisión concursal.
El motivo es que una actuación de estas características puede mejorar considerablemente la posición de un acreedor sin que necesariamente entre nuevo valor en el patrimonio del deudor.
Por ello, al revisar las garantías anteriores a la declaración del concurso resulta esencial determinar cuándo nació la deuda y cuándo se constituyó la garantía.
La cronología de la operación puede ser decisiva.
¿Qué es una acción rescisoria concursal?
La legislación concursal permite, cuando concurren los presupuestos legalmente establecidos, rescindir determinados actos perjudiciales realizados por el deudor antes del concurso.
La finalidad consiste en proteger la masa activa destinada a responder frente a los acreedores.
No se trata simplemente de castigar operaciones sospechosas.
El objetivo es analizar si determinados actos patrimoniales produjeron un perjuicio relevante para el patrimonio concursal en los términos previstos legalmente.
¿Es necesario demostrar fraude?
No necesariamente.
Esta es una de las cuestiones más importantes para comprender las acciones rescisorias.
La rescisión concursal no depende exclusivamente de que pueda demostrarse una intención fraudulenta.
Una operación puede haber sido realizada sin intención de perjudicar y, sin embargo, producir efectos patrimoniales susceptibles de ser analizados conforme al régimen concursal.
Por ello, afirmar que la garantía fue concedida “de buena fe” no resuelve por sí solo la cuestión.
El perjuicio para la masa activa
El concepto de perjuicio ocupa una posición fundamental.
Cuando se concede una garantía sobre un activo, ese bien queda afectado al cumplimiento de una determinada obligación en las condiciones legalmente aplicables.
Esto puede influir en la posición del resto de acreedores.
Sin embargo, no toda constitución de garantías produce automáticamente un perjuicio rescindible.
Debe analizarse la operación en su conjunto, su contexto y las reglas legales aplicables.
Garantías concedidas a personas relacionadas
La cautela debe ser todavía mayor cuando el beneficiario es un socio, administrador u otra persona especialmente relacionada con el deudor.
Por ejemplo, puede ocurrir que un socio hubiera prestado dinero a la sociedad y, ante el deterioro de la situación financiera, solicite posteriormente una garantía sobre un inmueble.
Este tipo de operaciones debe analizarse cuidadosamente.
La relación entre las partes puede influir en el régimen concursal aplicable y en la valoración de la operación.
La fecha de constitución resulta esencial
Para estudiar una posible rescisión de garantías otorgadas antes del concurso, es necesario reconstruir exactamente la secuencia de acontecimientos.
Conviene conocer:
- Cuándo nació la deuda.
- Cuándo se constituyó la garantía.
- Cuándo comenzaron las dificultades financieras.
- Qué recibió la empresa a cambio.
- Cuándo se iniciaron negociaciones con los acreedores.
- Cuándo se solicitó o declaró el concurso.
Sin esta cronología resulta difícil evaluar correctamente la operación.
Hipotecas constituidas antes del concurso
Las hipotecas representan uno de los ejemplos más claros.
Una empresa puede utilizar un inmueble para garantizar financiación bancaria.
Cuando la hipoteca forma parte de una nueva operación financiera, deberá estudiarse conjuntamente con la financiación recibida.
Pero si se constituye posteriormente para reforzar una deuda antigua, el análisis puede ser diferente.
Además, deberán comprobarse la escritura, inscripción registral, obligación garantizada y demás circunstancias relevantes.
Prendas sobre bienes o derechos
Las garantías no se limitan a inmuebles.
También pueden constituirse prendas sobre determinados activos o derechos.
Dependiendo de la operación, pueden afectar a participaciones, créditos, maquinaria u otros elementos patrimoniales.
Al igual que ocurre con una hipoteca, debe analizarse qué obligación garantiza la prenda y en qué momento se constituyó.
La correcta identificación de los activos afectados también resulta fundamental.
Garantías prestadas por una sociedad por deudas de terceros
Otro escenario especialmente delicado aparece cuando una empresa garantiza obligaciones que corresponden a otra persona o sociedad.
Esto puede suceder dentro de grupos empresariales.
Por ejemplo, una filial puede garantizar financiación concedida a otra sociedad del grupo.
En estas situaciones debe analizarse qué beneficio obtiene la sociedad que presta la garantía y cuál es la justificación empresarial de la operación.
La pertenencia al mismo grupo no elimina la necesidad de valorar el interés y los efectos patrimoniales para cada sociedad.
Refinanciaciones y nuevas garantías
Durante una crisis financiera puede negociarse una refinanciación.
El acreedor puede aceptar ampliar plazos, modificar cuotas o conceder nuevos recursos a cambio de garantías adicionales.
Estas operaciones no deberían analizarse de manera fragmentada.
Puede existir una contraprestación económica relevante para el deudor, como disponer de más tiempo para pagar o recibir financiación adicional.
Por ello, debe estudiarse el conjunto del acuerdo.
Garantías dentro de una reestructuración
La legislación concursal actual pretende facilitar que las empresas viables puedan reestructurarse antes de llegar a una situación irreversible.
Dentro de un plan de reestructuración pueden existir nuevas financiaciones, financiación interina y garantías vinculadas a estas operaciones.
Cuando se cumplen los requisitos establecidos legalmente, determinadas operaciones pueden disponer de mecanismos específicos de protección.
Por ello, estructurar correctamente la financiación desde el principio puede resultar fundamental.
Qué documentación debería conservarse
La empresa debería poder explicar por qué concedió una garantía.
Para ello resulta recomendable conservar:
- Contratos de financiación.
- Escrituras.
- Informes de valoración.
- Acuerdos societarios.
- Comunicaciones con acreedores.
- Documentación sobre la deuda original.
- Justificación económica de la operación.
- Pruebas de la nueva financiación recibida.
Esta información puede resultar especialmente relevante si posteriormente se analiza la operación dentro del concurso.
Qué ocurre si la garantía es rescindida
Si prospera una acción rescisoria, la operación puede quedar privada de sus efectos en los términos establecidos legalmente.
Las consecuencias concretas dependerán de la naturaleza de la garantía, del crédito garantizado y de las circunstancias del caso.
Es importante diferenciar entre la existencia de la deuda y la garantía que la protege.
La posible rescisión de una garantía no significa necesariamente que desaparezca automáticamente la obligación económica originaria.
Será necesario determinar qué tratamiento corresponde al crédito después de la rescisión.
El acreedor también debe analizar el riesgo
La empresa deudora no es la única interesada en revisar estas operaciones.
El acreedor que recibe una garantía poco antes del concurso debería valorar si existe riesgo de que posteriormente sea cuestionada.
Aceptar una garantía no significa que esta vaya a permanecer necesariamente intacta ante cualquier escenario concursal.
Por ello, también resulta recomendable para el acreedor documentar la negociación, la contraprestación concedida y las circunstancias económicas de la operación.
Errores frecuentes
Entre los errores que pueden aumentar el riesgo se encuentran:
- Garantizar deudas antiguas sin analizar sus consecuencias.
- Constituir garantías a favor de personas vinculadas sin suficiente justificación.
- No documentar qué obtiene la empresa a cambio.
- Otorgar garantías sobre activos esenciales sin valorar su impacto.
- No reflejar adecuadamente la operación en los acuerdos societarios.
- Ignorar posibles conflictos de interés.
- Esperar a una situación financiera crítica para revisar la operación.
La anticipación resulta especialmente importante cuando existen señales de insolvencia.
Cómo reducir riesgos antes de constituir una garantía
Antes de otorgar una garantía relevante conviene responder a varias preguntas.
¿Qué deuda se está garantizando? ¿Es nueva o preexistente? ¿Qué recibe la empresa a cambio? ¿Cuál es el valor del activo afectado? ¿Existe una persona relacionada? ¿La operación forma parte de una refinanciación o reestructuración?
Responder y documentar estas cuestiones permite comprender mejor la operación.
Además, cuando la situación económica ya es delicada, resulta recomendable estudiar previamente sus implicaciones concursales.
Conclusión
Las garantías son herramientas habituales para acceder a financiación y negociar con los acreedores, pero su constitución cuando una empresa se encuentra cerca de la insolvencia exige una especial prudencia.
Las garantías anteriores al concurso de acreedores pueden quedar sometidas a revisión y, en determinados supuestos, ser objeto de rescisión cuando concurren los requisitos previstos por la legislación concursal.
El análisis debe centrarse especialmente en el momento de constitución, la naturaleza de la deuda garantizada, la contraprestación recibida y la posible existencia de relaciones entre las partes.
No es lo mismo garantizar una nueva financiación necesaria para mantener la actividad que reforzar posteriormente una deuda preexistente sin una contraprestación equivalente.
Documentar correctamente estas decisiones y analizarlas antes de ejecutarlas permite reducir riesgos tanto para la empresa como para el acreedor beneficiario de la garantía.
Si tu empresa atraviesa dificultades financieras y necesitas revisar garantías constituidas antes de un posible concurso, en Concursalix podemos analizar la operación, la deuda garantizada y sus posibles implicaciones concursales.
Estudiar con antelación hipotecas, prendas, garantías intragrupo y operaciones vinculadas a refinanciaciones permite detectar posibles riesgos y afrontar una reestructuración o un procedimiento concursal con una mayor preparación.