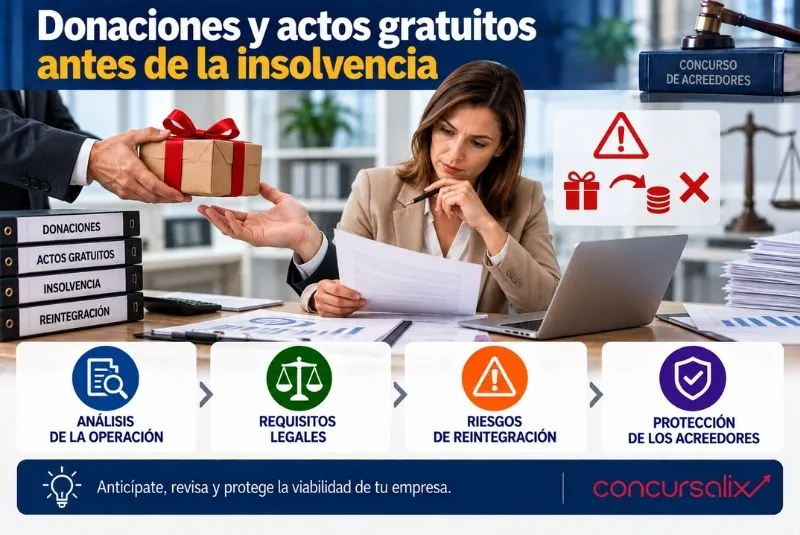
Cuando una empresa atraviesa dificultades económicas, cualquier salida de bienes de su patrimonio adquiere una importancia especial. Si además esa transmisión se realiza gratuitamente, sin que la sociedad reciba una contraprestación equivalente, la operación puede ser examinada con especial atención si posteriormente se declara un concurso de acreedores.
Donar un vehículo, ceder gratuitamente un inmueble o transmitir determinados derechos sin recibir nada a cambio reduce, en principio, los activos disponibles para atender las obligaciones de la empresa. Por ello, la legislación concursal establece reglas especialmente relevantes para esta clase de operaciones.
El análisis de los actos gratuitos realizados ante una situación de insolvencia resulta fundamental para administradores, socios, acreedores y terceros que hayan recibido bienes de una compañía que posteriormente entra en concurso.
¿Qué se considera un acto gratuito?
Un acto gratuito es, en términos generales, aquel mediante el cual una persona o empresa transmite un bien, derecho o ventaja patrimonial sin recibir una contraprestación equivalente.
La donación constituye el ejemplo más evidente.
Sin embargo, el análisis no debería limitarse exclusivamente a contratos que formalmente lleven el nombre de “donación”.
Puede ser necesario estudiar otras operaciones en las que exista una salida patrimonial sin una contraprestación real.
Lo importante es examinar el contenido económico de la transacción y no únicamente la denominación utilizada por las partes.
¿Por qué son especialmente relevantes antes de un concurso?
Cuando una empresa entra en concurso, su patrimonio adquiere una importancia fundamental para satisfacer, en la medida legalmente posible, a los acreedores.
Si antes de ese momento determinados activos han salido gratuitamente del patrimonio, puede haberse reducido la masa disponible.
Imaginemos una empresa propietaria de un vehículo valorado en 50.000 euros que lo dona a un tercero mientras acumula importantes deudas.
La sociedad pierde un activo sin incorporar a cambio dinero u otro elemento patrimonial equivalente.
Este tipo de situaciones explica por qué los actos gratuitos reciben un tratamiento especialmente riguroso.
Las acciones rescisorias concursales
La legislación concursal contempla mecanismos para rescindir determinados actos perjudiciales realizados antes de la declaración del concurso cuando concurren los requisitos establecidos legalmente.
La finalidad es proteger la masa activa.
En determinados supuestos, la normativa establece presunciones de perjuicio especialmente relevantes.
Los actos de disposición a título gratuito se encuentran entre las operaciones que requieren mayor atención, sin perjuicio de las excepciones previstas legalmente para determinados actos de liberalidad de uso.
Por ello, al revisar los actos gratuitos anteriores a una insolvencia, resulta imprescindible determinar la naturaleza real de la operación y el momento en que fue realizada.
No siempre es necesario demostrar fraude
Una confusión habitual consiste en pensar que una donación únicamente puede plantear problemas si se demuestra que existía intención de ocultar patrimonio.
No es así.
El régimen de rescisión concursal no se basa exclusivamente en la existencia de fraude.
La operación puede ser analizada atendiendo a su naturaleza y al perjuicio producido conforme a las reglas establecidas en la legislación concursal.
Por ello, afirmar que las partes actuaron de buena fe no elimina automáticamente los posibles efectos concursales.
Donaciones a socios o administradores
El riesgo puede resultar especialmente evidente cuando la empresa transmite gratuitamente bienes a socios, administradores u otras personas vinculadas.
Por ejemplo, una sociedad podría entregar un vehículo de empresa a uno de sus socios sin exigir ningún pago.
Si posteriormente entra en concurso, la operación puede recibir una atención especial.
Además de su carácter gratuito, habrá que analizar la relación existente entre las partes y las circunstancias en las que se produjo la transmisión.
Donaciones a familiares
En sociedades pequeñas o familiares pueden aparecer transmisiones a personas del entorno de los propietarios o administradores.
Debe evitarse confundir el patrimonio empresarial con el patrimonio personal.
Los bienes pertenecientes a una sociedad no son directamente propiedad de sus socios.
Por ello, la entrega gratuita de un activo social a un familiar debe disponer de una justificación jurídica adecuada y analizarse desde diferentes perspectivas, especialmente cuando la compañía presenta dificultades financieras.
Actos gratuitos a favor de terceros
La ausencia de una relación personal con el beneficiario tampoco impide que una operación pueda ser revisada.
Una empresa puede donar dinero o bienes a una entidad o tercero con el que no existe vinculación societaria.
El elemento relevante sigue siendo la salida patrimonial y la ausencia de contraprestación, junto con las circunstancias y excepciones legalmente aplicables.
Por ello, el análisis debe realizarse aunque el beneficiario sea completamente independiente de la empresa.
¿Qué ocurre con los regalos comerciales?
No todas las liberalidades tienen necesariamente la misma importancia.
Muchas empresas realizan regalos promocionales, entregan muestras o desarrollan determinadas prácticas comerciales habituales.
La legislación concursal contempla particularidades para determinadas liberalidades de uso.
Por ello, no debería equipararse automáticamente un pequeño regalo comercial ordinario con la donación de un inmueble o de maquinaria de elevado valor.
El importe, las circunstancias y la naturaleza del acto resultan fundamentales.
Operaciones aparentemente onerosas
También pueden existir operaciones que formalmente tienen un precio, pero cuya realidad económica merece ser revisada.
Imaginemos que un activo valorado en 200.000 euros se transmite por 10.000 euros.
Formalmente no existe una donación pura porque hay un precio.
Sin embargo, la enorme diferencia entre el valor del bien y la contraprestación puede obligar a estudiar cuidadosamente la operación y su posible perjuicio para la masa.
Por ello, el precio debe responder a una justificación económica razonable.
La importancia de valorar los activos
Cuando se transmite un activo poco antes de una posible insolvencia, resulta recomendable disponer de referencias objetivas sobre su valor.
Dependiendo del bien pueden utilizarse:
- Tasaciones.
- Informes periciales.
- Comparables de mercado.
- Ofertas de terceros.
- Valoraciones financieras.
- Informes técnicos.
Esta documentación permite determinar si realmente existió una contraprestación adecuada.
Resulta especialmente importante en inmuebles, maquinaria, vehículos, participaciones sociales y activos intangibles.
El periodo anterior al concurso
La fecha en la que se realizó el acto resulta esencial.
El régimen concursal establece un marco temporal para determinadas acciones de rescisión y contempla también particularidades relacionadas con ciertos periodos de negociación y reestructuración.
Por ello, para valorar los actos gratuitos ante una posible insolvencia empresarial, debe reconstruirse cronológicamente la situación.
Conviene identificar cuándo se realizó la transmisión, cuándo aparecieron las dificultades económicas y cuándo se inició el procedimiento concursal o las negociaciones previas.
Donaciones cuando la empresa todavía parecía solvente
Puede ocurrir que una operación se realizara cuando aparentemente no existían problemas graves.
Posteriormente, la situación financiera puede deteriorarse rápidamente.
Esto demuestra por qué no resulta suficiente analizar únicamente si la insolvencia ya había sido formalmente reconocida cuando se produjo la operación.
El régimen de rescisión establece sus propios requisitos y periodos de análisis.
Por ello, cada caso debe estudiarse conforme a sus circunstancias concretas.
¿Qué sucede si la donación se rescinde?
Cuando una acción rescisoria prospera, pueden producirse efectos restitutorios conforme a las reglas previstas en la legislación concursal.
En términos generales, el objetivo es revertir los efectos patrimoniales del acto perjudicial.
Dependiendo de la operación, esto puede implicar la restitución del bien o la aplicación de las consecuencias económicas que correspondan.
Sin embargo, el resultado concreto dependerá de las circunstancias y de la situación del beneficiario.
¿Y si el bien ya no está en poder del beneficiario?
La situación puede complicarse cuando el bien ha sido posteriormente transmitido.
Por ejemplo, una persona recibe gratuitamente un vehículo y meses después lo vende a un tercero.
En este escenario deberán analizarse las sucesivas transmisiones, la posición de los terceros y el régimen jurídico aplicable.
Esto demuestra la importancia de detectar y analizar estas operaciones cuanto antes.
La responsabilidad de los administradores
Los administradores de una sociedad deben actuar respetando sus deberes legales y prestando especial atención a la situación financiera de la empresa.
Cuando existen dificultades económicas graves, disponer gratuitamente de activos sociales puede generar importantes problemas.
Antes de aprobar una operación de este tipo resulta necesario valorar:
- Situación financiera.
- Valor del activo.
- Motivo de la transmisión.
- Beneficiario.
- Efectos sobre los acreedores.
- Existencia de contraprestación.
Cuanto más deteriorada se encuentre la situación económica, mayor debe ser la prudencia.
Cómo documentar una operación excepcional
Si existe una razón empresarial legítima para realizar una determinada liberalidad o actuación excepcional, conviene documentarla correctamente.
Puede ser recomendable conservar acuerdos societarios, informes internos, valoraciones y documentación que permita explicar la decisión.
Sin embargo, la existencia de documentación no convierte automáticamente en válida cualquier operación.
El contenido económico y sus efectos siguen siendo determinantes.
Operaciones dentro de un grupo empresarial
También debe prestarse atención a las transmisiones gratuitas entre sociedades de un mismo grupo.
Que dos compañías pertenezcan al mismo grupo no significa que sus patrimonios puedan confundirse libremente.
Cada sociedad tiene sus propios activos, obligaciones y acreedores.
Por ello, trasladar gratuitamente activos desde una sociedad con dificultades a otra compañía del grupo puede plantear importantes problemas.
La operación debe analizarse desde la perspectiva concreta de la sociedad que transmite el bien.
Diferencia entre donar y vender para obtener liquidez
Una empresa insolvente puede necesitar vender activos.
Esta actuación no debe confundirse con una donación.
Vender un activo no esencial a un precio razonable puede generar liquidez para pagar gastos, mantener la actividad o financiar una reestructuración.
La diferencia fundamental es que la sociedad recibe una contraprestación.
Precisamente por ello resulta tan importante justificar adecuadamente el precio de venta.
Errores frecuentes antes del concurso
Entre los errores que pueden incrementar los riesgos se encuentran:
- Donar bienes de la sociedad durante una crisis financiera.
- Confundir patrimonio empresarial y personal.
- Transmitir activos a familiares sin contraprestación.
- Utilizar precios simbólicos sin justificación.
- No valorar previamente los bienes.
- Realizar operaciones intragrupo sin explicar su causa económica.
- No conservar documentación.
- Pensar que solo existe riesgo cuando hay fraude.
Estas actuaciones pueden complicar significativamente un posterior procedimiento concursal.
Cómo actuar si ya se realizó una donación
Si una empresa se aproxima al concurso y anteriormente realizó una transmisión gratuita relevante, no debería ignorarse la operación.
Resulta recomendable recopilar toda la documentación y analizarla antes de iniciar el procedimiento.
Ocultar o no explicar correctamente una transacción puede generar problemas adicionales.
La transparencia y el análisis previo permiten determinar sus posibles consecuencias y preparar adecuadamente la información necesaria.
Conclusión
Las donaciones y otras transmisiones gratuitas realizadas por una empresa antes del concurso requieren una especial atención porque pueden reducir el patrimonio disponible para satisfacer a los acreedores.
Los actos gratuitos ante una situación de insolvencia pueden quedar sometidos al régimen de rescisión concursal cuando concurran los requisitos previstos legalmente, existiendo reglas especialmente relevantes para determinados actos de disposición a título gratuito.
Esto no significa que cualquier regalo comercial o liberalidad tenga automáticamente las mismas consecuencias. Deben analizarse su naturaleza, valor, fecha, beneficiario y contexto.
Cuando una empresa atraviesa dificultades financieras, disponer gratuitamente de activos importantes puede generar riesgos considerables. Revisar previamente estas operaciones y documentar correctamente cualquier transmisión patrimonial resulta fundamental para proteger a la sociedad y afrontar un posible concurso con mayor seguridad.
Si tu empresa atraviesa dificultades financieras y necesitas analizar actos gratuitos realizados antes de la insolvencia, en Concursalix podemos revisar donaciones, transmisiones de activos y otras operaciones efectuadas antes de un posible concurso.
Detectar con antelación operaciones que puedan ser objeto de revisión permite conocer sus posibles consecuencias y preparar adecuadamente una reestructuración o un procedimiento concursal.