Cuando una empresa atraviesa dificultades económicas, es frecuente que socios, administradores u otras personas relacionadas hayan aportado dinero, prestado servicios o realizado operaciones que generen derechos de cobro frente a la sociedad. Si posteriormente se declara un concurso de acreedores, estos créditos deben analizarse con especial atención.
La razón es que la legislación concursal no siempre trata de la misma manera a un acreedor independiente que a determinadas personas especialmente relacionadas con el deudor. La vinculación existente puede influir en la clasificación del crédito y, por tanto, en su posición dentro del procedimiento.
Por ello, conocer el tratamiento de los créditos de personas vinculadas a una empresa resulta fundamental tanto para quien ha financiado el negocio como para la propia sociedad cuando se aproxima a una posible insolvencia.
¿Qué significa estar vinculado a una empresa en un concurso?
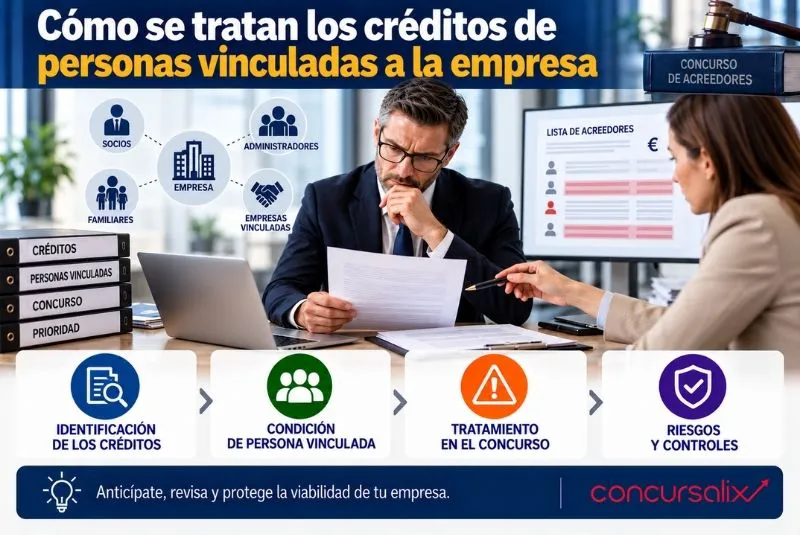
En el ámbito concursal es especialmente importante la figura de las personas especialmente relacionadas con el concursado.
No debe confundirse necesariamente con otros conceptos de vinculación utilizados en ámbitos fiscales, contables o mercantiles.
La legislación concursal establece sus propios criterios para determinar qué personas pueden tener esta consideración.
Cuando el concursado es una persona jurídica, pueden resultar relevantes, dependiendo de las circunstancias, determinados socios, administradores, liquidadores, sociedades pertenecientes al mismo grupo y otras personas contempladas expresamente por la normativa.
Por ello, la situación debe estudiarse individualmente.
¿Por qué existe un tratamiento específico?
Una persona vinculada puede disponer de información y capacidad de influencia que normalmente no tiene un acreedor externo.
Por ejemplo, un socio relevante puede conocer con mayor detalle la situación financiera de la sociedad antes de concederle un préstamo.
Del mismo modo, un administrador participa directamente en la gestión empresarial.
La normativa concursal tiene en cuenta determinadas relaciones de proximidad con el deudor para establecer reglas específicas sobre ciertos créditos.
Esto puede afectar de forma significativa a las expectativas de cobro.
La importancia de la clasificación concursal
Cuando se declara un concurso, no todos los créditos reciben el mismo tratamiento.
La normativa distingue diferentes categorías en función de la naturaleza y circunstancias de cada crédito.
Esta clasificación resulta esencial porque influye en aspectos como la posición del acreedor y el orden de satisfacción cuando corresponda.
Por esta razón, los créditos pertenecientes a personas vinculadas con la empresa deben identificarse correctamente desde el inicio del procedimiento.
Una clasificación equivocada puede generar controversias posteriores.
Los créditos subordinados
Una de las principales consecuencias de la relación con el concursado es que determinados créditos de personas especialmente relacionadas pueden clasificarse como subordinados conforme a las reglas establecidas en la legislación concursal.
La subordinación implica una posición diferente respecto de otras categorías de créditos.
Esto resulta especialmente relevante en escenarios en los que el patrimonio disponible es insuficiente para satisfacer todas las obligaciones.
Por ello, antes de prestar dinero a una sociedad en dificultades, el socio debe conocer las posibles consecuencias de su posición en un eventual concurso.
Préstamos realizados por socios
Los préstamos de socios son uno de los casos más habituales.
Una empresa empieza a sufrir problemas de tesorería y los propietarios deciden aportar 100.000 euros para pagar nóminas y proveedores.
Si se estructura como préstamo, la sociedad adquiere una obligación de devolución.
Sin embargo, si posteriormente entra en concurso, deberá determinarse cuál es la posición del socio conforme a la normativa concursal.
No debería asumirse automáticamente que su préstamo tendrá el mismo tratamiento que el concedido por una entidad financiera independiente.
No todos los socios se encuentran necesariamente en la misma situación
La mera existencia de una participación en una sociedad no permite resolver por sí sola todos los aspectos de la clasificación.
La legislación establece determinados criterios y circunstancias para identificar a las personas especialmente relacionadas.
Por ello, pueden resultar relevantes cuestiones como la participación del socio, la naturaleza de la sociedad o determinadas relaciones existentes en el momento legalmente relevante.
Cada crédito debe analizarse atendiendo al caso concreto.
Créditos de administradores
Los administradores pueden mantener relaciones económicas con la sociedad además de desempeñar sus funciones de gestión.
Por ejemplo, pueden haber concedido préstamos, anticipado determinados gastos o tener otros derechos económicos.
Si posteriormente se declara el concurso, estos créditos deben analizarse teniendo en cuenta la posición del administrador y las reglas concursales aplicables.
Resulta fundamental poder acreditar correctamente el origen y cuantía de cualquier deuda.
Sociedades pertenecientes al mismo grupo
Las relaciones financieras dentro de los grupos empresariales son habituales.
Una sociedad puede prestar dinero a otra, asumir determinados gastos o prestarle servicios.
Mientras todas las compañías mantienen una situación económica estable, estas operaciones pueden gestionarse como parte de la actividad ordinaria del grupo.
Sin embargo, cuando una sociedad entra en concurso, las relaciones intragrupo adquieren una relevancia especial.
Será necesario analizar cada crédito y la relación existente entre las sociedades.
Los servicios prestados también pueden generar créditos
La vinculación no aparece únicamente cuando existe un préstamo.
Puede haber créditos derivados de servicios, suministros, arrendamientos u otras relaciones contractuales.
Por ejemplo, una sociedad del grupo puede prestar servicios informáticos a otra y tener facturas pendientes.
El origen comercial del crédito debe documentarse correctamente y analizarse junto con la relación existente entre las partes.
Por ello, al estudiar créditos de personas vinculadas dentro del concurso, no conviene limitar el análisis a la financiación.
Cómo acreditar que la deuda realmente existe
Uno de los aspectos fundamentales consiste en demostrar el origen del crédito.
Una simple anotación contable puede resultar insuficiente para explicar determinadas operaciones si no existe documentación adicional.
Conviene conservar:
- Contratos.
- Facturas.
- Transferencias.
- Extractos bancarios.
- Acuerdos societarios.
- Justificantes.
- Cuadros de amortización.
- Documentación sobre servicios prestados.
Cuanto más clara sea la trazabilidad, más sencillo resultará determinar la naturaleza del crédito.
Devolver un préstamo antes del concurso
Cuando una empresa se aproxima a la insolvencia puede surgir la tentación de devolver primero el dinero aportado por los socios.
Esta decisión requiere especial prudencia.
Determinados pagos realizados antes del concurso pueden quedar sometidos al análisis correspondiente dentro del régimen de rescisión concursal cuando concurren los requisitos legales.
Además, las operaciones con personas especialmente relacionadas pueden recibir una atención particular.
Por ello, no debería realizarse una devolución extraordinaria sin analizar previamente sus posibles consecuencias.
Garantías concedidas a personas vinculadas
También puede ocurrir que la empresa conceda una garantía a un socio o a una sociedad relacionada para asegurar una deuda.
Por ejemplo, puede constituirse una hipoteca o prenda para garantizar un préstamo que anteriormente carecía de esa protección.
Si la sociedad atraviesa dificultades económicas, esta operación debe estudiarse cuidadosamente.
La constitución de determinadas garantías para obligaciones preexistentes puede tener relevancia dentro de las acciones rescisorias concursales.
¿Qué ocurre con los créditos garantizados?
La existencia de una garantía añade un elemento adicional al análisis.
No basta con conocer quién es el acreedor.
También habrá que estudiar la naturaleza de la garantía, cuándo se constituyó, qué obligación asegura y cuáles son sus efectos conforme a la normativa concursal.
Por ello, un préstamo de una persona relacionada garantizado con determinados activos requiere un estudio más detallado que una simple deuda sin garantía.
Intereses derivados de préstamos
Cuando un socio o una sociedad vinculada concede financiación, el contrato puede establecer intereses.
Estos deben documentarse correctamente y contabilizarse conforme corresponda.
En el concurso, los intereses tienen reglas específicas y su tratamiento puede diferir del principal.
Por ello, conviene separar claramente las cantidades correspondientes a capital, intereses y otros conceptos.
Comunicar el crédito en el concurso
Las personas vinculadas que sean acreedoras también deben prestar atención al procedimiento concursal.
La existencia de una relación con la empresa no significa que el crédito pueda darse simplemente por reconocido.
Cuando corresponda, deberá comunicarse y acreditarse conforme a las reglas y plazos aplicables.
Resulta especialmente importante aportar documentación suficiente sobre su origen, cuantía y características.
La subordinación no significa que la deuda no exista
Esta diferencia es fundamental.
Que un crédito sea clasificado como subordinado no implica necesariamente que sea ficticio o inexistente.
La deuda puede ser perfectamente real.
Lo que cambia es su tratamiento dentro del concurso debido a las reglas de clasificación establecidas por la legislación.
Por ello, deben separarse dos cuestiones: la existencia del crédito y su clasificación concursal.
Financiación aportada durante una reestructuración
La situación puede presentar particularidades cuando los socios aportan financiación dentro de un proceso formal de reestructuración.
La normativa contempla mecanismos específicos relacionados con la financiación interina y la nueva financiación cuando se cumplen determinados requisitos.
Estas reglas pretenden facilitar que una empresa viable pueda obtener recursos mientras negocia una solución con sus acreedores.
Por ello, si los socios están dispuestos a aportar nuevos fondos, conviene estudiar previamente cómo estructurar la operación.
El riesgo de aportar más dinero a una empresa inviable
Antes de conceder nuevos préstamos debe analizarse la situación económica real.
Si la compañía tiene un problema temporal de tesorería, la financiación puede permitir superar un periodo complicado.
Pero si el negocio genera pérdidas estructurales, aportar continuamente nuevos fondos puede limitarse a retrasar el problema.
Conviene preparar una previsión de tesorería y un plan de viabilidad antes de decidir si resulta razonable seguir financiando la actividad.
Errores frecuentes
Entre los errores más habituales relacionados con estas operaciones se encuentran:
- Prestar dinero sin contrato.
- No documentar transferencias.
- Confundir préstamos con aportaciones de capital.
- Devolver cantidades precipitadamente antes del concurso.
- Conceder garantías sin analizar sus consecuencias.
- No documentar servicios intragrupo.
- No comunicar correctamente el crédito.
- Presuponer que todos los acreedores recibirán el mismo tratamiento.
La anticipación permite evitar muchos de estos problemas.
Cómo preparar la documentación antes del concurso
Cuando una empresa detecta riesgo de insolvencia debería revisar sus relaciones económicas con socios, administradores y sociedades del grupo.
Es recomendable elaborar un inventario que identifique:
- Acreedor.
- Relación con la sociedad.
- Origen del crédito.
- Importe pendiente.
- Fecha.
- Vencimiento.
- Garantías existentes.
- Documentación disponible.
Esta revisión permite detectar posibles incidencias antes de iniciar el procedimiento.
Conclusión
Los socios, administradores y otras personas relacionadas pueden ser auténticos acreedores de una empresa y tener derechos de cobro derivados de préstamos, servicios u otras operaciones. Sin embargo, su relación con el deudor puede tener consecuencias importantes cuando se declara un concurso.
El tratamiento de los créditos de personas vinculadas en el procedimiento concursal exige determinar primero si el acreedor tiene la consideración de persona especialmente relacionada y, posteriormente, analizar la naturaleza y clasificación de su crédito.
En determinados supuestos estos créditos pueden quedar subordinados, mientras que las devoluciones o garantías otorgadas antes del concurso pueden requerir un análisis adicional.
Por ello, documentar correctamente las operaciones, evitar movimientos patrimoniales precipitados y revisar la financiación antes de que la insolvencia sea irreversible resulta fundamental para reducir riesgos.
Si tu empresa atraviesa dificultades financieras y necesitas revisar los créditos correspondientes a personas vinculadas, en Concursalix podemos analizar préstamos de socios, deudas con administradores, operaciones intragrupo y su posible tratamiento dentro del concurso.
Conocer previamente la clasificación de los créditos y revisar pagos, garantías y documentación permite afrontar el procedimiento concursal con una mayor preparación.