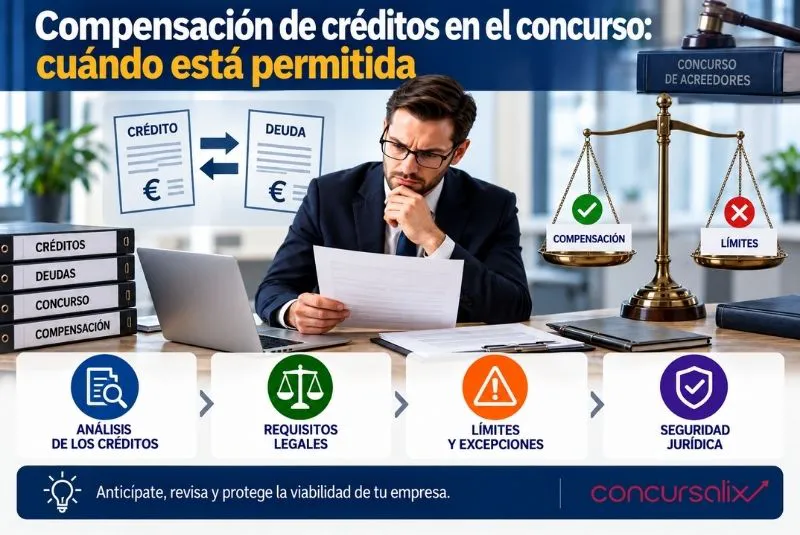
Cuando dos empresas mantienen relaciones comerciales frecuentes, puede ocurrir que ambas sean simultáneamente acreedoras y deudoras entre sí. Una compañía puede deber 30.000 euros a un proveedor y, al mismo tiempo, tener derecho a cobrarle 20.000 euros por otra operación. En circunstancias ordinarias puede plantearse la compensación de ambas cantidades, siempre que concurran los requisitos legales.
Sin embargo, la situación cambia cuando una de las partes entra en concurso de acreedores. A partir de ese momento, permitir que cualquier acreedor compense libremente sus deudas podría situarlo en una posición más favorable respecto del resto.
Por ello, la legislación concursal establece reglas específicas que determinan cuándo puede realizarse la compensación de créditos en situaciones concursales y cuándo, por el contrario, el acreedor deberá reclamar su crédito dentro del procedimiento.
¿Qué significa compensar créditos?
La compensación permite extinguir, hasta la cantidad concurrente, obligaciones existentes entre dos partes que son recíprocamente acreedoras y deudoras.
Un ejemplo sencillo permite entenderlo.
La empresa A debe 50.000 euros a la empresa B. Al mismo tiempo, B debe 30.000 euros a A.
Si concurren los requisitos necesarios para la compensación, las obligaciones pueden extinguirse hasta 30.000 euros y permanecería pendiente únicamente una deuda de 20.000 euros.
Esta figura simplifica las relaciones económicas y evita movimientos de dinero innecesarios.
¿Por qué la compensación plantea problemas en un concurso?
En un concurso de acreedores existe un principio esencial: los créditos deben recibir el tratamiento que corresponda conforme a su naturaleza y clasificación.
Si un acreedor pudiera compensar libremente después de declararse el concurso, podría conseguir cobrar indirectamente una parte de su crédito mientras otros acreedores permanecen sometidos al procedimiento concursal.
Imaginemos que una empresa concursada debe 100.000 euros a un proveedor y este, a su vez, debe pagarle 80.000 euros.
Si pudiera compensar automáticamente ambas cantidades, estaría recuperando económicamente 80.000 euros de su crédito.
Por ello existen limitaciones.
Regla general tras la declaración del concurso
La legislación concursal establece, como principio general, la prohibición de compensar créditos y deudas del concursado una vez declarado el concurso, sin perjuicio de las excepciones legalmente previstas.
Sin embargo, existe una cuestión fundamental: determinar si los requisitos para la compensación ya concurrían antes de la declaración.
Cuando esos presupuestos existían previamente, la situación puede ser diferente.
Por ello, para analizar una compensación de créditos dentro del concurso resulta imprescindible conocer cuándo nacieron las obligaciones y cuándo se cumplieron los requisitos legalmente exigidos.
Requisitos existentes antes del concurso
Uno de los escenarios más importantes aparece cuando, antes de declararse el concurso, ya concurrían los requisitos necesarios para que operase la compensación.
En estos casos, la declaración posterior del concurso no debe analizarse como si las dos obligaciones permanecieran completamente independientes hasta ese momento.
Será necesario estudiar:
- Existencia de ambos créditos.
- Reciprocidad entre las partes.
- Exigibilidad.
- Vencimiento.
- Liquidez de las cantidades.
- Momento en que concurrían los requisitos.
La documentación contractual y contable puede resultar fundamental para acreditar estas circunstancias.
La fecha es especialmente importante
En materia concursal, unos pocos días pueden cambiar significativamente el análisis jurídico.
Supongamos que dos sociedades tienen créditos recíprocos.
Si los requisitos necesarios para la compensación concurrían antes de la declaración del concurso, puede existir una situación diferente a aquella en la que una de las obligaciones se hace exigible posteriormente.
Por ello, resulta necesario construir una cronología exacta.
Debe comprobarse cuándo nació cada obligación, cuándo venció y qué circunstancias existían en el momento de declararse el concurso.
Créditos que todavía no han vencido
Un problema frecuente aparece cuando existen relaciones comerciales con vencimientos diferentes.
Por ejemplo, la empresa concursada puede deber una factura ya vencida al proveedor, mientras que la obligación del proveedor frente a la concursada vence dentro de varios meses.
En este supuesto no debería presumirse automáticamente que puede realizarse una compensación.
La exigibilidad de las obligaciones y el momento en que concurren los requisitos son elementos esenciales.
Cada situación debe revisarse individualmente.
Créditos discutidos o pendientes de determinar
También puede ocurrir que una de las cantidades sea objeto de controversia.
Por ejemplo, una empresa reclama 40.000 euros, pero la otra considera que únicamente debe 15.000 euros porque existen defectos en el servicio prestado.
En estas circunstancias, la existencia o cuantía del crédito puede requerir una resolución previa.
La legislación concursal contempla además reglas específicas para determinadas controversias relacionadas con la procedencia de la compensación.
Por ello, la aplicación de la compensación a créditos concursales no siempre se reduce a una simple operación matemática.
La importancia de la reciprocidad
Para hablar de compensación deben existir obligaciones recíprocas entre las partes en los términos exigidos legalmente.
No basta con que existan deudas dentro de un mismo grupo empresarial o relaciones económicas indirectas.
Por ejemplo, si una sociedad debe dinero a la concursada y otra compañía del mismo grupo es acreedora de esta, no puede presumirse que ambas posiciones puedan compensarse simplemente porque pertenezcan al mismo grupo.
Debe analizarse quién es jurídicamente acreedor y quién es deudor en cada relación.
Contratos con múltiples operaciones
La situación puede resultar más compleja cuando existe una relación contractual continuada.
Es habitual en sectores como:
- Distribución.
- Energía.
- Construcción.
- Servicios financieros.
- Transporte.
- Suministros.
Durante meses pueden generarse facturas en ambos sentidos, descuentos, devoluciones, penalizaciones y regularizaciones.
En estos casos resulta especialmente importante determinar si existen créditos independientes o si determinadas cantidades forman parte de la liquidación de una única relación contractual.
Compensación y liquidación contractual no siempre son lo mismo
Este punto puede generar importantes confusiones.
No toda operación mediante la que se determina un saldo final constituye necesariamente una compensación concursal en sentido estricto.
Algunos contratos incluyen mecanismos propios para calcular el importe definitivo que una parte debe a otra.
Por ello, antes de aplicar automáticamente las reglas sobre compensación debe estudiarse la naturaleza de la relación jurídica.
La diferencia puede tener consecuencias importantes dentro del concurso.
¿Puede pactarse una compensación después del concurso?
Una vez declarado el concurso, las partes no pueden simplemente diseñar una compensación privada para evitar las reglas concursales.
La actuación debe respetar el régimen establecido en la legislación concursal.
De lo contrario, podría alterarse injustificadamente la posición de un acreedor respecto del resto.
Por ello, cualquier acuerdo posterior debe analizarse cuidadosamente antes de ejecutarse.
La compensación en contratos financieros
Determinadas operaciones financieras pueden estar sometidas a regímenes especiales.
La legislación concursal reconoce particularidades derivadas de determinadas normas especiales aplicables a sistemas de pagos, mercados financieros y acuerdos de compensación contractual.
Por ello, cuando existen derivados, operaciones financieras complejas u otros contratos sujetos a normativa específica, no resulta suficiente aplicar únicamente la regla concursal general.
Debe analizarse también la legislación especial correspondiente.
Compensación y créditos públicos
Cuando intervienen Administraciones públicas, Hacienda o Seguridad Social pueden existir reglas específicas.
La posibilidad de compensar determinadas obligaciones tributarias o públicas no debe analizarse exclusivamente mediante las reglas generales aplicables a relaciones entre empresas privadas.
La naturaleza del crédito y la normativa específica correspondiente pueden resultar determinantes.
Por ello, estos supuestos requieren un estudio particular.
Qué documentación debería revisar el acreedor
Cuando una empresa con la que existe una relación recíproca entra en concurso, conviene recopilar inmediatamente toda la documentación.
Entre otros elementos:
- Contratos.
- Facturas.
- Extractos contables.
- Justificantes de pago.
- Fechas de vencimiento.
- Comunicaciones comerciales.
- Reconocimientos de deuda.
- Liquidaciones contractuales.
El objetivo es determinar exactamente qué cantidades existían y en qué momento eran exigibles.
Comunicar el crédito correctamente
La existencia de una posible compensación no debería llevar al acreedor a ignorar las obligaciones y plazos derivados del procedimiento concursal.
Cuando corresponda, deberá comunicar su crédito conforme a las reglas aplicables.
Además, si existe controversia sobre la compensación, será necesario analizar cómo debe plantearse dentro del procedimiento.
Esperar a que el problema se resuelva automáticamente puede provocar complicaciones posteriores.
Ejemplo práctico
Supongamos que una empresa debe 60.000 euros a un proveedor por mercancías.
A su vez, ese proveedor debe 25.000 euros a la empresa por otra obligación.
Si antes de la declaración del concurso ambas obligaciones reunían todos los requisitos legales necesarios para la compensación, deberá estudiarse si esta puede producir efectos conforme a la normativa concursal.
La situación sería diferente si la obligación de 25.000 euros todavía no fuera exigible en ese momento.
Este ejemplo demuestra por qué la fecha y las características de cada crédito resultan esenciales.
Errores frecuentes
Entre los principales errores se encuentran:
- Compensar automáticamente después del concurso.
- No comprobar cuándo vencieron las obligaciones.
- Confundir créditos de distintas sociedades del grupo.
- Ignorar la exigibilidad de las cantidades.
- No revisar contratos.
- Confundir una liquidación contractual con una compensación.
- No conservar documentación.
- No comunicar correctamente el crédito.
Una decisión incorrecta puede generar posteriores reclamaciones dentro del procedimiento.
Cómo actuar cuando existe una posible compensación
Antes de realizar cualquier movimiento contable o económico conviene analizar las obligaciones de forma individual.
Debe reconstruirse la relación entre las partes y determinar:
- Qué debe cada empresa.
- Cuándo nació cada obligación.
- Cuándo venció.
- Si las cantidades están determinadas.
- Si existe reciprocidad.
- Cuándo concurrieron los requisitos de compensación.
Con esta información puede evaluarse correctamente la situación.
Conclusión
La declaración de concurso introduce importantes limitaciones a la posibilidad de extinguir obligaciones mediante compensación. Sin embargo, existen situaciones en las que los requisitos necesarios ya concurrían antes del concurso y que deben analizarse conforme al régimen legal aplicable.
Por ello, la compensación de créditos concursales entre acreedor y deudor depende en gran medida de la naturaleza de las obligaciones, su reciprocidad, vencimiento, exigibilidad y del momento en que concurrían los requisitos necesarios.
No debería realizarse una compensación automática simplemente porque existan facturas en ambos sentidos.
Revisar contratos, fechas y documentación antes de actuar permite determinar correctamente la posición del acreedor y evitar decisiones que puedan entrar en conflicto con las reglas del procedimiento concursal.
Si una empresa con la que mantienes créditos y deudas recíprocas ha entrado en concurso y necesitas analizar la posible compensación de créditos concursales, en Concursalix podemos estudiar las obligaciones y sus principales implicaciones.
Determinar cuándo nacieron los créditos, su vencimiento, exigibilidad y la relación jurídica entre las partes resulta esencial para valorar si la compensación puede resultar procedente conforme a la normativa aplicable.