Cuando una empresa comienza a tener problemas económicos, es habitual que durante los meses anteriores al concurso realice numerosas operaciones para intentar obtener liquidez o reducir sus deudas. Puede vender activos, devolver préstamos, constituir garantías o realizar pagos a determinados acreedores.
Sin embargo, una vez declarado el concurso, algunas de estas operaciones pueden ser examinadas para determinar si perjudicaron a la masa activa y, en consecuencia, a los acreedores.
En determinadas circunstancias, el ordenamiento concursal permite solicitar que ciertos actos realizados antes del concurso sean rescindidos. El objetivo no es sancionar automáticamente cualquier operación efectuada durante una situación de dificultad financiera, sino intentar recuperar aquellos bienes o derechos que salieron del patrimonio del deudor causando un perjuicio relevante en los términos legalmente establecidos.
Por ello, comprender cómo funcionan las acciones rescisorias concursales resulta fundamental tanto para las empresas insolventes como para administradores, socios, acreedores y terceros que hayan contratado con ellas.
¿Qué es una acción rescisoria concursal?
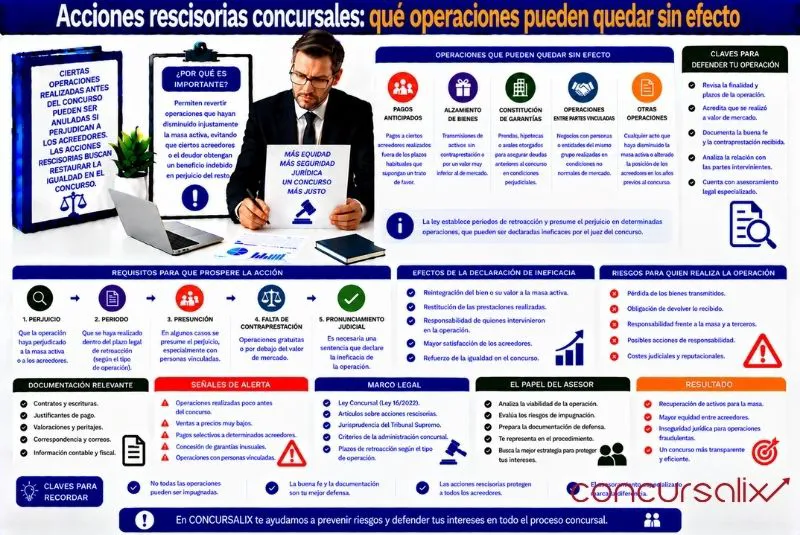
La rescisión concursal es un mecanismo que permite impugnar determinados actos realizados por el deudor antes de la declaración del concurso cuando resultan perjudiciales para la masa activa y concurren los requisitos establecidos por la legislación concursal.
Su finalidad principal es proteger el patrimonio destinado a satisfacer a los acreedores.
Imaginemos que una empresa con graves dificultades económicas transmite un inmueble por un precio claramente inferior a su valor. Si esa operación reduce injustificadamente el patrimonio disponible, puede ser necesario analizar si procede su rescisión.
Sin embargo, cada operación debe estudiarse individualmente.
No es necesario que exista fraude en todos los casos
Una cuestión especialmente importante es que la rescisión concursal no debe confundirse con una acción basada exclusivamente en la existencia de fraude.
Puede existir una operación perjudicial para la masa aunque quienes participaron en ella no actuaran necesariamente con intención fraudulenta.
Por tanto, el análisis se centra especialmente en los efectos patrimoniales del acto y en los requisitos previstos legalmente.
Esto diferencia esta figura de otros mecanismos jurídicos dirigidos específicamente contra actuaciones fraudulentas.
El periodo anterior al concurso
Uno de los elementos esenciales es determinar cuándo se realizó la operación.
La legislación concursal establece un marco temporal específico para analizar determinados actos perjudiciales realizados antes de la solicitud o declaración del concurso, además de contemplar particularidades relacionadas con determinados periodos de negociación o reestructuración.
Por ello, cuando se estudia una posible rescisión resulta imprescindible reconstruir cronológicamente las operaciones realizadas por la empresa.
No debería analizarse únicamente el momento en que apareció formalmente la insolvencia.
Operaciones que pueden generar sospechas
No todas las operaciones realizadas antes del concurso son problemáticas.
Sin embargo, existen determinados actos que suelen requerir una revisión especialmente cuidadosa.
Entre ellos pueden encontrarse:
- Donaciones.
- Transmisiones gratuitas.
- Ventas de activos relevantes.
- Pagos extraordinarios.
- Constitución de garantías.
- Operaciones con socios.
- Operaciones con administradores.
- Cancelaciones anticipadas de determinadas obligaciones.
La existencia de una de estas operaciones no significa automáticamente que vaya a ser rescindida.
Debe comprobarse si concurren los requisitos establecidos legalmente.
Los actos realizados gratuitamente
Las operaciones gratuitas pueden presentar un riesgo especialmente elevado.
Si una empresa en dificultades entrega un activo sin recibir una contraprestación equivalente, su patrimonio disminuye y los acreedores pueden resultar perjudicados.
Por ejemplo, podría ocurrir si la sociedad transmite gratuitamente un bien a una persona vinculada.
La legislación concursal establece determinadas presunciones de perjuicio para ciertos actos, lo que puede tener importantes consecuencias sobre la forma en la que debe analizarse la operación.
Pagos realizados antes de su vencimiento
También pueden resultar relevantes determinados pagos realizados antes de que la obligación fuera exigible.
Imaginemos que una empresa con graves problemas de tesorería decide devolver anticipadamente una determinada deuda mientras deja sin pagar obligaciones ya vencidas con otros acreedores.
Dependiendo de las circunstancias y de la naturaleza de la obligación, esta actuación puede requerir un análisis específico.
Precisamente, al estudiar las posibles acciones rescisorias dentro del concurso, resulta necesario revisar no solo las ventas de activos, sino también determinados movimientos financieros anteriores.
Constitución de garantías
Otro escenario habitual es la constitución de garantías para asegurar obligaciones preexistentes.
Por ejemplo, una empresa puede conceder una garantía sobre un inmueble para reforzar una deuda que anteriormente no disponía de esa protección.
Este tipo de operaciones puede modificar significativamente la posición de un acreedor respecto del resto.
Por ello, la normativa concursal contempla reglas específicas para determinados actos de esta naturaleza.
Operaciones con personas especialmente relacionadas
Las operaciones realizadas con socios, administradores u otras personas vinculadas pueden recibir una atención especial.
La razón es sencilla: cuando existe una relación cercana con el deudor puede existir un mayor riesgo de que determinadas decisiones hayan favorecido a una persona vinculada frente al conjunto de los acreedores.
Esto no significa que cualquier operación con un socio sea irregular.
Una empresa puede realizar operaciones perfectamente justificadas con personas relacionadas.
Sin embargo, será especialmente importante acreditar sus condiciones económicas y la razón empresarial que las justificó.
Vender activos antes del concurso
Una empresa con problemas de liquidez puede necesitar vender bienes para obtener tesorería.
Esta actuación no es necesariamente perjudicial.
Por ejemplo, vender un activo no esencial a precio de mercado y utilizar el dinero para mantener la actividad puede responder a una decisión empresarial razonable.
El problema puede surgir cuando el activo se transmite muy por debajo de su valor o cuando las condiciones de la operación provocan un perjuicio patrimonial injustificado.
Por ello, antes de vender bienes importantes durante una situación de insolvencia conviene documentar adecuadamente la operación.
Cómo acreditar que el precio era razonable
La valoración puede convertirse en una prueba importante.
Si la empresa vende un inmueble, maquinaria o una participación empresarial, disponer de referencias de mercado o informes de valoración puede ayudar a justificar posteriormente el precio.
También resulta recomendable conservar:
- Ofertas recibidas.
- Informes técnicos.
- Tasaciones.
- Comunicaciones con compradores.
- Justificación de la operación.
- Acuerdos societarios.
Cuanta mayor transparencia exista, más fácil resultará explicar posteriormente por qué se tomó una determinada decisión.
¿Todos los pagos a acreedores pueden rescindirse?
No.
Una empresa puede continuar realizando pagos mientras desarrolla su actividad y atraviesa dificultades financieras.
No tendría sentido considerar automáticamente perjudicial cualquier pago realizado antes del concurso.
La legislación establece criterios específicos y también protege determinados actos realizados en condiciones ordinarias.
Por ello, la aplicación de las acciones rescisorias concursales a determinados pagos debe analizarse atendiendo a la naturaleza de la obligación, el momento de la operación y las circunstancias concretas.
Los actos ordinarios de la actividad
La empresa necesita continuar funcionando mientras intenta superar sus dificultades.
Debe pagar proveedores, nóminas, alquileres, suministros y otros gastos.
La normativa concursal contempla protección para determinados actos ordinarios realizados en condiciones normales.
Esta cuestión es fundamental para evitar que la mera existencia de dificultades financieras paralice completamente la actividad empresarial.
Sin embargo, debe distinguirse entre una operación ordinaria y una actuación excepcional que altere significativamente el patrimonio o la posición de determinados acreedores.
Reestructuración y protección de determinadas operaciones
La normativa actual también busca facilitar soluciones empresariales antes del concurso.
Los planes de reestructuración pueden implicar nueva financiación, financiación interina, constitución de garantías y otras operaciones necesarias para intentar evitar la insolvencia o superar las dificultades.
Determinadas operaciones realizadas dentro de este marco pueden disponer de mecanismos específicos de protección cuando se cumplen los requisitos legales.
Esta protección resulta importante porque un inversor difícilmente aportaría financiación para rescatar una empresa si existiera una elevada incertidumbre sobre su tratamiento posterior.
¿Quién puede ejercitar la acción?
La legislación concursal determina quién está legitimado para ejercitar estas acciones y contempla el papel de la administración concursal, además de determinados supuestos en los que los acreedores pueden actuar conforme a los requisitos establecidos.
Por ello, no cualquier persona puede solicitar libremente que una operación anterior quede sin efecto.
Es necesario respetar el procedimiento y la legitimación previstos legalmente.
Qué ocurre si prospera la rescisión
Las consecuencias dependerán de las características de la operación.
La finalidad esencial es revertir sus efectos patrimoniales en los términos que correspondan.
Por ejemplo, puede implicar la restitución de determinados bienes o derechos a la masa y la correspondiente restitución de las prestaciones recibidas conforme al régimen legal aplicable.
Sin embargo, pueden existir diferencias importantes dependiendo de la situación del tercero y de otras circunstancias.
Por ello, las consecuencias deben analizarse específicamente en cada caso.
La buena o mala fe del tercero
La posición del tercero que participó en la operación también puede resultar relevante para determinar determinados efectos.
No es equivalente una persona que contrató en condiciones normales y desconocía circunstancias relevantes que otra que participó conscientemente en una operación perjudicial.
La normativa concursal contempla consecuencias diferentes en determinados supuestos.
Por esta razón, los terceros que contratan con empresas en dificultades también deberían documentar adecuadamente las operaciones relevantes.
Cómo puede protegerse una empresa
Cuando una compañía atraviesa dificultades financieras, resulta recomendable reforzar la documentación de las decisiones extraordinarias.
Especialmente si se van a vender activos, conceder garantías o realizar operaciones con personas vinculadas.
Conviene documentar:
- Motivo empresarial.
- Precio.
- Condiciones.
- Valor de mercado.
- Alternativas analizadas.
- Destino de los fondos.
- Aprobaciones societarias.
Esta documentación puede resultar especialmente importante si posteriormente se declara el concurso.
El papel de los administradores
Los administradores deben extremar la prudencia cuando la situación financiera se deteriora.
Una operación que en condiciones normales podría resultar poco relevante puede adquirir mayor importancia cuando la empresa está cerca de la insolvencia.
Por ello, las decisiones deben adoptarse considerando sus efectos sobre el patrimonio y sobre los acreedores.
Consultar previamente determinadas operaciones puede evitar problemas posteriores.
Errores frecuentes antes de un concurso
Entre los errores que pueden incrementar el riesgo de conflicto se encuentran:
- Vender activos sin justificar el precio.
- Realizar operaciones gratuitas.
- Favorecer injustificadamente a personas vinculadas.
- Constituir garantías sin analizar sus consecuencias.
- No documentar las decisiones.
- Realizar movimientos patrimoniales extraordinarios sin asesoramiento.
- Confundir una operación ordinaria con una actuación excepcional.
La prevención resulta especialmente importante durante los meses anteriores al concurso.
Conclusión
Las operaciones realizadas antes de una declaración de insolvencia pueden ser revisadas posteriormente para comprobar si han causado un perjuicio a la masa activa. Las acciones rescisorias concursales aplicables a determinados actos permiten, cuando se cumplen los requisitos legales, revertir operaciones que hayan afectado indebidamente al patrimonio disponible para los acreedores.
Esto no significa que toda venta, pago o garantía realizada antes del concurso vaya a quedar sin efecto. Las operaciones ordinarias y justificadas deben diferenciarse de aquellas que producen un perjuicio relevante en los términos establecidos por la normativa.
Por ello, cuando una empresa comienza a experimentar dificultades financieras, documentar correctamente las decisiones patrimoniales y analizar previamente las operaciones extraordinarias puede ser fundamental para reducir riesgos.
Si tu empresa atraviesa dificultades financieras y necesitas analizar el riesgo de acciones rescisorias concursales sobre operaciones anteriores, en Concursalix podemos estudiar las actuaciones realizadas y las alternativas disponibles dentro del marco concursal.
Revisar con antelación ventas de activos, pagos extraordinarios, garantías u operaciones con personas vinculadas permite detectar posibles riesgos y afrontar un eventual procedimiento concursal con una mejor preparación.