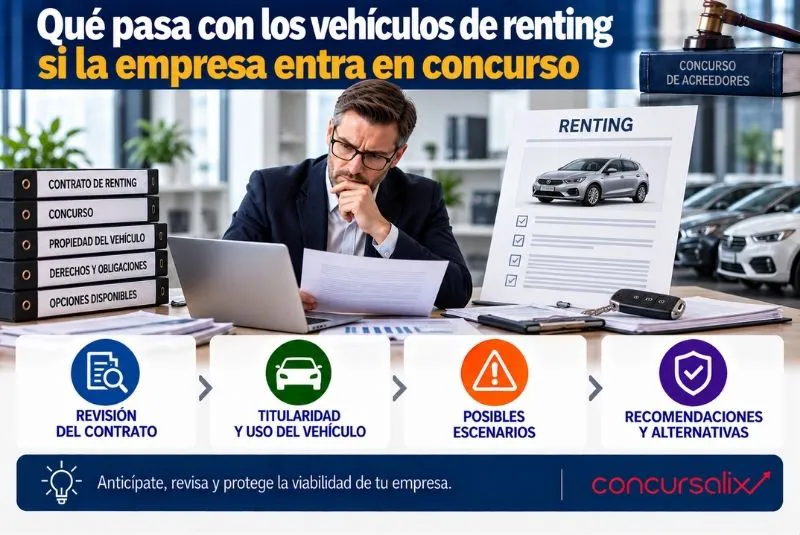
Los vehículos de renting forman parte de la actividad diaria de numerosas empresas. Comerciales, técnicos, repartidores o directivos pueden depender de ellos para desplazarse y mantener el funcionamiento del negocio. Sin embargo, cuando aparecen dificultades financieras y la compañía deja de pagar las cuotas, surge una cuestión importante: ¿qué ocurre con esos vehículos si finalmente se declara el concurso de acreedores?
La respuesta depende del contrato, de los posibles incumplimientos anteriores y de la necesidad de mantener los vehículos para continuar con la actividad.
El tratamiento del renting de una empresa concursada debe analizarse teniendo en cuenta que, normalmente, los vehículos utilizados no forman parte de su patrimonio de la misma manera que aquellos adquiridos directamente por la sociedad.
¿Qué es el renting de vehículos?
El renting consiste generalmente en un arrendamiento de vehículos durante un periodo determinado a cambio de una cuota periódica.
Dependiendo del contrato, esa cuota puede incluir diferentes servicios, como mantenimiento, reparaciones, seguro o asistencia.
La empresa dispone así de los vehículos necesarios para desarrollar su actividad sin tener que afrontar directamente su adquisición.
Esta característica adquiere una especial importancia cuando aparece la insolvencia.
¿Los vehículos pertenecen a la empresa?
Una de las primeras cuestiones que debe aclararse es la titularidad.
En un contrato de renting, la empresa usuaria normalmente utiliza los vehículos, pero no adquiere por ello su propiedad.
Por tanto, el hecho de que varios coches o furgonetas se encuentren en las instalaciones de una sociedad concursada no significa que formen parte de su patrimonio como activos propios.
Esta diferencia resulta fundamental para interpretar correctamente la situación económica de la compañía.
Diferencias entre renting y leasing
Aunque ambos conceptos se utilizan en ocasiones como si fueran equivalentes, presentan diferencias importantes.
El leasing tiene una finalidad financiera y habitualmente incorpora una opción de compra. El renting responde normalmente a una estructura de arrendamiento y servicios.
Por ello, cuando una compañía utiliza diferentes modalidades de financiación, conviene estudiar separadamente cómo se tratan los contratos de leasing ante una insolvencia empresarial.
La denominación comercial utilizada no debería sustituir al análisis del contrato realmente firmado.
¿El concurso termina automáticamente el contrato?
No debe darse por hecho que la declaración del concurso provoca automáticamente la desaparición de todos los contratos vigentes.
La legislación concursal contiene reglas específicas sobre los contratos pendientes y los efectos de la declaración del concurso.
Por ello, será necesario revisar la situación concreta del renting.
Entre otras cuestiones, deberá comprobarse si existen cuotas impagadas, si se ha producido una resolución previa o si la empresa necesita continuar utilizando los vehículos.
¿Qué ocurre con las cuotas pendientes?
Uno de los primeros pasos consiste en identificar las cantidades adeudadas.
Puede ocurrir que la empresa lleve varios meses sin pagar cuando finalmente se declara el concurso.
Será necesario distinguir las obligaciones generadas antes de la declaración de aquellas que puedan surgir posteriormente si el contrato continúa vigente.
Esta diferenciación resulta importante para determinar el tratamiento que corresponda a cada cantidad dentro del procedimiento concursal.
Cuotas anteriores a la declaración del concurso
Las cuotas que ya estaban pendientes antes de la declaración deberán analizarse conforme a las reglas concursales aplicables.
La empresa de renting deberá acreditar adecuadamente las cantidades que reclama y actuar dentro del procedimiento cuando corresponda.
Para ello resulta importante conservar:
- Contrato.
- Facturas.
- Calendario de cuotas.
- Recibos pendientes.
- Requerimientos de pago.
- Comunicaciones con la empresa.
Una correcta documentación facilita determinar la situación real de la deuda.
Cuotas generadas después del concurso
La situación puede ser diferente si los contratos continúan vigentes y la empresa sigue utilizando los vehículos.
En ese escenario pueden generarse nuevas obligaciones.
Por ello, al estudiar los contratos de renting durante el concurso de una empresa, resulta esencial separar cronológicamente las cantidades y determinar el tratamiento que legalmente corresponda.
Para la concursada también es fundamental comprobar si puede asumir económicamente las cuotas futuras.
¿Puede la empresa seguir utilizando los vehículos?
La continuidad dependerá de la situación contractual y concursal concreta.
Además, desde una perspectiva empresarial, deberá analizarse si realmente resulta necesario mantener toda la flota.
Una empresa de asistencia técnica puede necesitar vehículos para que sus trabajadores visiten clientes. Una compañía cuya actividad se desarrolla exclusivamente desde una oficina quizá pueda reducir significativamente el número de coches.
El análisis debe realizarse vehículo por vehículo o por grupos según su función.
¿Puede la compañía de renting recuperar los vehículos?
El propietario de los vehículos mantiene derechos sobre ellos, pero su ejercicio debe analizarse teniendo en cuenta la situación contractual y las reglas concursales aplicables.
No resulta adecuado asumir que el concurso permite a la empresa usuaria conservar indefinidamente los vehículos.
Tampoco debería interpretarse que cualquier impago permite actuar ignorando los efectos del procedimiento concursal.
Si existen actuaciones de recuperación o resolución iniciadas anteriormente, habrá que estudiar en qué situación se encuentran.
Contratos resueltos antes del concurso
La fecha de resolución contractual puede resultar especialmente relevante.
Si antes de la declaración ya existían impagos, requerimientos y actuaciones dirigidas a resolver el contrato, será necesario analizar sus efectos.
Por ello, cuando una empresa prepara un posible concurso debería entregar a sus asesores todas las comunicaciones recibidas de las compañías de renting.
No informar de un procedimiento previo puede complicar la estrategia.
¿Los vehículos aparecen en el inventario concursal?
El inventario debe reflejar correctamente la situación patrimonial del deudor.
Los vehículos utilizados mediante renting no deberían confundirse con automóviles propiedad de la sociedad.
Es importante identificar adecuadamente los bienes de terceros que se encuentran en poder de la concursada y las relaciones contractuales asociadas.
Esta cuestión puede adquirir todavía más importancia cuando existe una flota numerosa.
Renting y continuidad de la actividad
Para decidir qué hacer con los contratos resulta necesario estudiar la viabilidad del negocio.
Mantener veinte vehículos puede ser razonable cuando todos generan actividad e ingresos suficientes.
Pero conservar una flota sobredimensionada puede aumentar innecesariamente los costes.
Antes de tomar una decisión conviene elaborar un plan de viabilidad ante las deudas que permita determinar qué gastos son realmente necesarios para mantener la empresa.
¿Es posible reducir la flota?
Una de las opciones que puede estudiarse antes de que la situación económica empeore consiste en negociar una reducción de vehículos.
La posibilidad dependerá del contrato y de la voluntad de las partes.
También pueden existir penalizaciones o costes relacionados con una finalización anticipada.
Por ello, antes de devolver unilateralmente determinados vehículos conviene calcular las consecuencias económicas.
El objetivo debe ser reducir costes sin generar nuevas contingencias innecesarias.
Renting dentro de una reestructuración empresarial
Si la compañía tiene posibilidades reales de recuperación, los contratos de renting deberían analizarse dentro de su estrategia global.
Un plan de reestructuración empresarial puede exigir revisar financiación, contratos, costes operativos y necesidades de tesorería.
En este contexto, habrá que determinar:
- Cuántos vehículos son imprescindibles.
- Qué cuotas pueden asumirse.
- Qué contratos resultan demasiado costosos.
- Cuándo vencen.
- Qué consecuencias tendría su terminación.
- Si existen alternativas más económicas.
La reestructuración no consiste únicamente en reducir deuda, sino también en adaptar los costes a la capacidad real de generación de ingresos.
Vehículos de renting y venta del negocio
La situación puede adquirir una especial relevancia cuando se pretende transmitir la actividad.
Un comprador puede necesitar los vehículos para continuar prestando servicios desde el primer día.
Sin embargo, no puede asumir que forman parte de los activos propiedad de la concursada.
En una venta de unidad productiva resulta fundamental identificar qué elementos son propiedad de la empresa y cuáles se utilizan mediante contratos con terceros.
Esta información puede afectar directamente a la oferta presentada por el comprador.
¿Puede el comprador quedarse con los contratos?
La continuidad de los contratos con un eventual adquirente debe analizarse conforme a las condiciones contractuales y a las reglas legales aplicables.
No debería presuponerse que la adquisición del negocio supone automáticamente quedarse con todos los vehículos.
El comprador deberá conocer qué contratos existen, sus cuotas, duración y demás obligaciones relevantes.
Esta revisión forma parte de una adecuada evaluación de la unidad productiva.
Avales personales en contratos de renting
En algunas operaciones pueden existir garantías adicionales.
Por ejemplo, un socio o administrador puede haber asumido determinadas obligaciones personales.
En ese caso, la insolvencia de la sociedad y la situación del garante deben analizarse separadamente.
El concurso de la empresa no significa necesariamente que desaparezcan las obligaciones asumidas por terceros.
Por ello, es importante revisar el contrato completo y sus anexos.
Qué documentación debería recopilar la empresa
Ante dificultades para pagar la flota conviene preparar:
- Todos los contratos de renting.
- Listado de vehículos.
- Cuotas mensuales.
- Fecha de vencimiento de cada contrato.
- Cantidades pendientes.
- Garantías existentes.
- Penalizaciones por terminación.
- Requerimientos recibidos.
- Procedimientos iniciados.
Esta información permite tomar decisiones de forma ordenada.
Errores frecuentes con los vehículos de renting
Entre los problemas más habituales se encuentran:
- Confundir los vehículos con activos propios.
- Dejar acumular numerosas cuotas impagadas.
- Ignorar requerimientos de devolución.
- No revisar garantías personales.
- Mantener una flota sobredimensionada.
- No calcular los costes de terminación anticipada.
- No diferenciar deudas anteriores y posteriores al concurso.
- No considerar los vehículos dentro del plan de continuidad.
Evitar estos errores facilita una gestión más ordenada de la insolvencia.
¿Qué debería hacer la empresa antes del concurso?
Si empiezan a aparecer problemas de liquidez, conviene actuar antes de que la situación sea irreversible.
La empresa debería calcular qué vehículos necesita realmente, cuánto cuestan y qué ingresos contribuyen a generar.
También debería analizar las cantidades pendientes y revisar si existen alternativas negociadas.
Cuanto antes se estudie la situación del renting de una empresa próxima al concurso, mayores serán las posibilidades de tomar decisiones basadas en la viabilidad y no únicamente en la urgencia provocada por los impagos.
Conclusión
Los vehículos de renting pueden resultar esenciales para mantener la actividad de una empresa, pero su situación debe analizarse cuidadosamente cuando aparece la insolvencia.
El renting de una empresa concursada exige estudiar la titularidad de los vehículos, las cuotas pendientes, la situación de los contratos y la necesidad real de conservar la flota.
La declaración del concurso no convierte los vehículos en propiedad de la empresa ni permite ignorar las obligaciones contractuales existentes.
Por ello, revisar los contratos con anticipación, diferenciar las cantidades pendientes y determinar qué vehículos son realmente necesarios puede facilitar tanto una reestructuración como una posible continuidad o transmisión del negocio.
Si tu empresa tiene dificultades para pagar sus vehículos de renting y existe riesgo de insolvencia, en Concursalix podemos analizar los contratos, las cuotas pendientes y su incidencia dentro de una reestructuración o concurso de acreedores.
Una revisión temprana permite determinar qué contratos conviene mantener, cuáles deberían renegociarse y cómo integrar la flota dentro de una estrategia orientada a proteger la viabilidad de la empresa.