Cuando una empresa entra en concurso de acreedores, determinar qué bienes y derechos forman parte de su patrimonio resulta fundamental. Inmuebles, maquinaria, vehículos, cuentas bancarias, créditos frente a clientes o participaciones en otras sociedades pueden integrar la masa activa y condicionar las posibilidades de satisfacer a los acreedores.
El inventario elaborado dentro del procedimiento concursal cumple precisamente la función de identificar y valorar los bienes y derechos del deudor conforme a las reglas aplicables.
Sin embargo, la información incluida puede ser discutida. Puede haberse incorporado un activo que realmente pertenece a un tercero, omitido un bien relevante o utilizado una valoración que una parte considere incorrecta.
En estos escenarios puede resultar necesario analizar cómo plantear la impugnación del inventario concursal y qué mecanismos establece la normativa para corregir las discrepancias.
¿Qué es el inventario en un concurso de acreedores?
El inventario es uno de los documentos esenciales para conocer la situación patrimonial del concursado.
Permite identificar los bienes y derechos que integran la masa activa y ofrece información relevante sobre sus características y valoración.
Dependiendo de la empresa, puede incluir:
- Inmuebles.
- Vehículos.
- Maquinaria.
- Existencias.
- Cuentas bancarias.
- Derechos de cobro.
- Participaciones sociales.
- Propiedad intelectual.
- Otros derechos con contenido económico.
La composición exacta dependerá de la actividad y del patrimonio del deudor.
¿Quién prepara el inventario?
La administración concursal desempeña un papel fundamental en la elaboración de la documentación patrimonial del concurso.
Para ello debe analizar la información facilitada por el deudor y contrastarla con la documentación disponible.
Resultan especialmente relevantes la contabilidad, registros públicos, contratos, extractos bancarios, facturas e información relativa a activos y derechos.
La colaboración del deudor resulta, por tanto, esencial para conseguir una representación adecuada de su patrimonio.
¿Por qué puede existir un error en el inventario?
Un concurso puede involucrar miles de documentos y numerosas relaciones jurídicas.
Por ello pueden aparecer discrepancias.
Entre las situaciones que pueden generar controversia se encuentran:
- Bienes atribuidos incorrectamente al concursado.
- Activos que no aparecen reflejados.
- Errores en la identificación.
- Valoraciones discutidas.
- Derechos de cobro omitidos.
- Titularidades compartidas incorrectamente reflejadas.
- Bienes sujetos a determinados derechos o limitaciones.
Cuando estas diferencias afectan a los intereses de una parte, puede plantearse su revisión conforme al procedimiento legal.
¿Quién puede impugnar el inventario?
La legislación concursal determina qué personas están legitimadas para impugnar el inventario y en qué condiciones pueden hacerlo.
Los acreedores pueden tener un interés directo en que la masa activa esté correctamente determinada, ya que de ella depende en gran medida la capacidad patrimonial del concurso.
También pueden existir otros interesados afectados por la inclusión o exclusión de determinados bienes.
Por ello, la posibilidad de formular una impugnación contra el inventario del concurso debe analizarse atendiendo tanto a la legitimación como al interés concreto de quien pretende plantearla.
Los plazos son fundamentales
Uno de los aspectos más importantes es actuar dentro del plazo legal correspondiente.
El procedimiento concursal está sujeto a plazos específicos y dejar transcurrirlos puede limitar las posibilidades de discutir posteriormente determinada información.
Por ello, cuando se publica o pone a disposición la documentación concursal correspondiente, resulta recomendable revisarla cuanto antes.
Esperar hasta fases posteriores puede dificultar considerablemente la defensa de determinados derechos.
Bienes incluidos que pertenecen a terceros
Uno de los conflictos más evidentes aparece cuando el inventario recoge un bien que un tercero considera de su propiedad.
Imaginemos que una empresa concursada utiliza una determinada máquina, pero esta pertenece a otra compañía en virtud de una relación contractual.
El hecho de que el activo se encuentre físicamente en las instalaciones del concursado no determina por sí solo su propiedad.
Será necesario revisar contratos, facturas, registros y demás documentación.
Bienes que no aparecen en el inventario
También puede producirse la situación contraria.
Un acreedor puede conocer la existencia de un activo que no figura en la documentación concursal.
Por ejemplo, puede tratarse de un inmueble, un crédito frente a un tercero o determinados derechos económicos.
Si existen indicios suficientes, deberá ponerse esta circunstancia de manifiesto mediante los mecanismos correspondientes.
La correcta identificación de la masa activa beneficia al procedimiento en su conjunto.
Discrepancias sobre el valor de los bienes
La valoración representa otra fuente habitual de controversia.
Un inmueble puede aparecer valorado en 800.000 euros mientras un interesado considera que su valor real supera ampliamente el millón.
También puede ocurrir lo contrario.
Sin embargo, no basta con afirmar que una valoración es incorrecta.
Resulta recomendable aportar elementos objetivos que permitan sostener una cifra diferente.
Cómo demostrar que una valoración no es adecuada
Dependiendo del tipo de activo pueden utilizarse diferentes medios.
Entre ellos:
- Tasaciones.
- Informes periciales.
- Comparables de mercado.
- Ofertas de compra.
- Informes financieros.
- Valoraciones de empresas.
- Documentación técnica.
La metodología debe adaptarse a la naturaleza del bien.
No se valora de la misma forma un inmueble que una marca, una máquina industrial o una participación empresarial.
Bienes con cargas y garantías
El valor económico de un activo no puede analizarse siempre de manera aislada.
Un inmueble puede estar hipotecado o un determinado bien puede encontrarse afectado por garantías u otros derechos.
Por ello, el inventario debe permitir conocer las circunstancias relevantes del activo conforme a las exigencias legales.
Una valoración aparentemente elevada puede tener una utilidad económica muy diferente si existen cargas importantes.
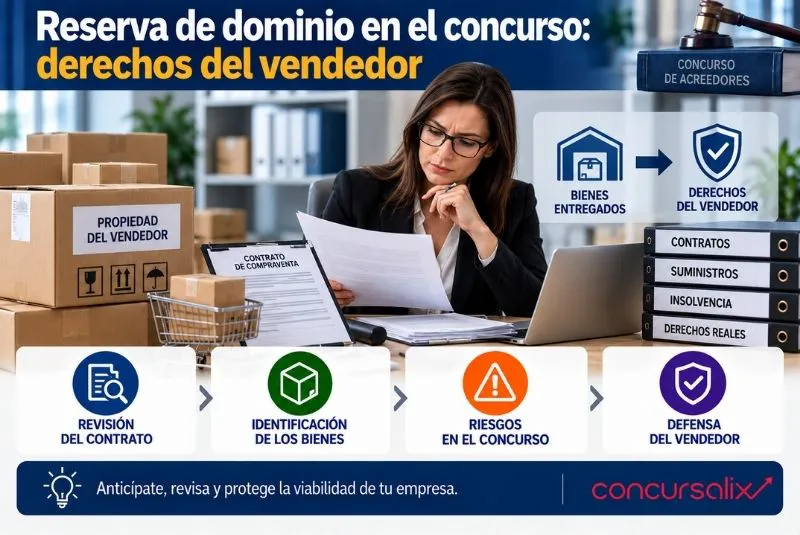
Reserva de dominio y titularidad de los bienes
Las compraventas con reserva de dominio pueden generar cuestiones específicas.
Una empresa puede utilizar maquinaria o vehículos cuyo precio todavía no ha satisfecho completamente.
Si existe una reserva de dominio válida y eficaz, la situación jurídica del activo deberá analizarse cuidadosamente.
Este ejemplo demuestra por qué al preparar una impugnación del inventario dentro del concurso no debería revisarse únicamente el valor atribuido a los bienes, sino también su titularidad y las condiciones jurídicas que los afectan.
Derechos de cobro frente a clientes
El inventario no está compuesto únicamente por activos físicos.
Los derechos de cobro también pueden representar una parte muy importante del patrimonio empresarial.
Una sociedad puede tener cientos de facturas pendientes.
Sin embargo, el valor nominal de una factura no significa necesariamente que vaya a cobrarse íntegramente.
Debe analizarse la solvencia del cliente, la antigüedad de la deuda y la existencia de controversias.
Participaciones en otras sociedades
Una empresa concursada puede ser propietaria de acciones o participaciones en otras compañías.
Estos activos también pueden tener valor económico.
Su valoración puede resultar especialmente compleja cuando las sociedades participadas no cotizan en mercados públicos.
En estos casos puede ser necesario estudiar estados financieros, perspectivas de negocio y otros factores.
Marcas, patentes y otros intangibles
Los activos intangibles también pueden integrar la masa activa.
Marcas, patentes, software, dominios o determinados derechos pueden tener un valor significativo.
Sin embargo, valorarlos requiere metodologías diferentes a las utilizadas para activos físicos.
Una marca puede tener un importante valor comercial aunque no aparezca reflejado claramente en el balance contable.
Por ello, resulta recomendable comprobar si existen intangibles relevantes que hayan sido omitidos o incorrectamente valorados.
¿Cómo se plantea la impugnación?
La impugnación debe formularse conforme al procedimiento y requisitos establecidos en la normativa concursal.
No basta con enviar una comunicación informal indicando que existe un error.
Será necesario identificar claramente qué aspecto se discute y justificar la modificación solicitada.
Dependiendo del caso, la controversia puede referirse a:
- Inclusión de un bien.
- Exclusión de un activo.
- Titularidad.
- Características.
- Valoración.
- Determinados derechos asociados.
La argumentación debería acompañarse de la documentación que permita sostener la posición defendida.
El incidente concursal
Las controversias relacionadas con determinadas impugnaciones pueden tramitarse a través del correspondiente incidente concursal conforme a las reglas procesales aplicables.
Este procedimiento permite que las partes expongan sus argumentos y aporten las pruebas pertinentes.
Finalmente, la cuestión será resuelta judicialmente en los términos previstos por la normativa.
Por ello, una impugnación debe prepararse con una estrategia jurídica y probatoria adecuada.
La importancia de la prueba
La calidad de la prueba puede resultar decisiva.
Si se afirma que un inmueble pertenece a un tercero, deberá acreditarse documentalmente.
Si se cuestiona una valoración, un informe pericial puede proporcionar un fundamento técnico.
Si se sostiene que existe un derecho de cobro omitido, deberían aportarse contratos, facturas o reconocimientos de deuda.
Una impugnación basada únicamente en afirmaciones genéricas tendrá mayores dificultades para prosperar.
Inventario y lista de acreedores son documentos diferentes
Conviene no confundirlos.
El inventario está relacionado principalmente con los bienes y derechos que integran la masa activa.
La lista de acreedores, en cambio, identifica los créditos frente al concursado y su correspondiente clasificación.
Ambos documentos están relacionados con la situación patrimonial, pero cumplen funciones diferentes.
Por ello, antes de impugnar debe identificarse correctamente dónde se encuentra el error.
¿Por qué afecta el inventario a los acreedores?
La composición de la masa activa influye directamente en las expectativas económicas del procedimiento.
Si existen pocos activos y muchas deudas, las posibilidades de recuperación pueden ser reducidas.
Si aparecen bienes adicionales o determinados activos tienen un valor superior, la situación puede cambiar.
Además, el inventario resulta relevante para posibles operaciones de liquidación o transmisión de unidades productivas.
Por ello, los acreedores deberían revisarlo cuidadosamente.
Errores frecuentes al impugnar
Entre los errores que conviene evitar se encuentran:
- No respetar los plazos.
- Confundir inventario y lista de acreedores.
- Presentar alegaciones sin documentación.
- Cuestionar valores sin informes técnicos.
- No acreditar la titularidad de un bien.
- Ignorar cargas o derechos existentes.
- Esperar a fases posteriores del procedimiento.
Una revisión temprana permite detectar problemas antes de que la tramitación avance.
Cómo prepararse para una impugnación
Antes de actuar resulta recomendable identificar exactamente el punto de desacuerdo.
Después deberá recopilarse la documentación necesaria y determinar qué modificación concreta se solicita.
Una buena preparación debería responder a tres preguntas: qué dato es incorrecto, cuál debería ser el dato correcto y qué prueba permite demostrarlo.
Esta estructura facilita una argumentación mucho más clara.
Conclusión
El inventario constituye una pieza fundamental para determinar el patrimonio disponible dentro de un concurso de acreedores. Por ello, los errores en la inclusión, exclusión, titularidad o valoración de los bienes pueden tener consecuencias importantes para todas las partes.
La impugnación del inventario concursal cuando existen discrepancias permite plantear la corrección correspondiente siguiendo los mecanismos establecidos por la legislación.
Sin embargo, resulta fundamental actuar dentro de los plazos aplicables y acompañar las alegaciones con documentación y pruebas suficientes.
Revisar cuidadosamente inmuebles, maquinaria, derechos de cobro, participaciones, intangibles y cargas permite detectar posibles errores y disponer de una imagen más precisa del patrimonio real de la empresa concursada.
Si eres acreedor o parte interesada y has detectado posibles errores en los bienes o derechos incluidos en un concurso, en Concursalix podemos analizar la posible impugnación del inventario concursal y la documentación disponible.
Una revisión temprana del inventario permite detectar omisiones, problemas de titularidad o valoraciones discutibles antes de que transcurran los plazos establecidos para actuar.