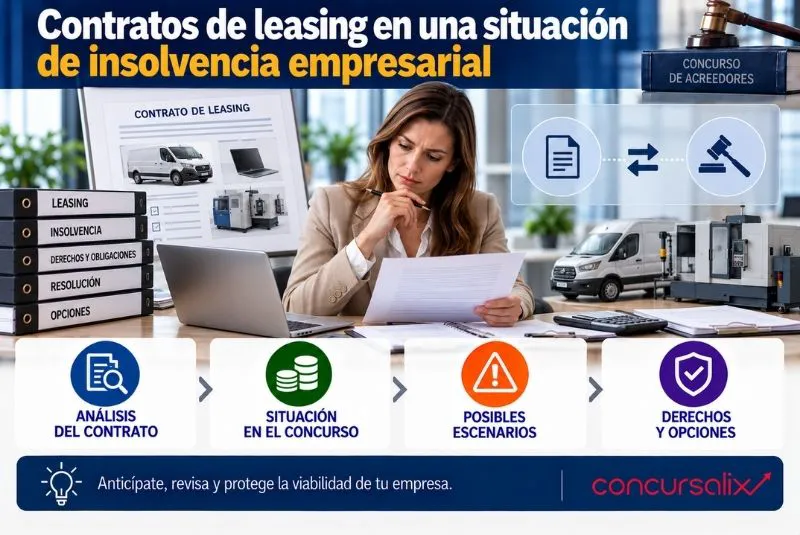
El leasing es una fórmula de financiación muy utilizada por empresas que necesitan vehículos, maquinaria, equipos informáticos u otros activos sin realizar desde el principio una gran inversión. A través del arrendamiento financiero, la empresa utiliza el bien a cambio del pago periódico de cuotas y, habitualmente, dispone de una opción de compra al finalizar el contrato.
El problema aparece cuando la compañía empieza a tener dificultades para atender sus obligaciones. Si las cuotas se acumulan y finalmente se declara un concurso de acreedores, surgen numerosas preguntas: ¿puede continuar utilizándose el bien?, ¿qué ocurre con las cuotas pendientes?, ¿puede la entidad financiera recuperar el activo?
El tratamiento de un contrato de leasing ante la insolvencia empresarial requiere analizar sus condiciones, los impagos existentes, la situación jurídica del bien y su importancia para la continuidad del negocio.
¿Qué es un contrato de leasing?
El leasing o arrendamiento financiero permite utilizar determinados bienes durante un periodo pactado mediante el pago de cuotas.
A diferencia de una compraventa ordinaria, la empresa usuaria no adquiere necesariamente desde el principio la propiedad plena del activo. Al finalizar el contrato suele existir una opción de compra que permite adquirirlo por el importe establecido.
Este sistema es frecuente para financiar:
- Vehículos.
- Maquinaria industrial.
- Equipos tecnológicos.
- Instalaciones.
- Bienes de equipo.
- Determinados inmuebles.
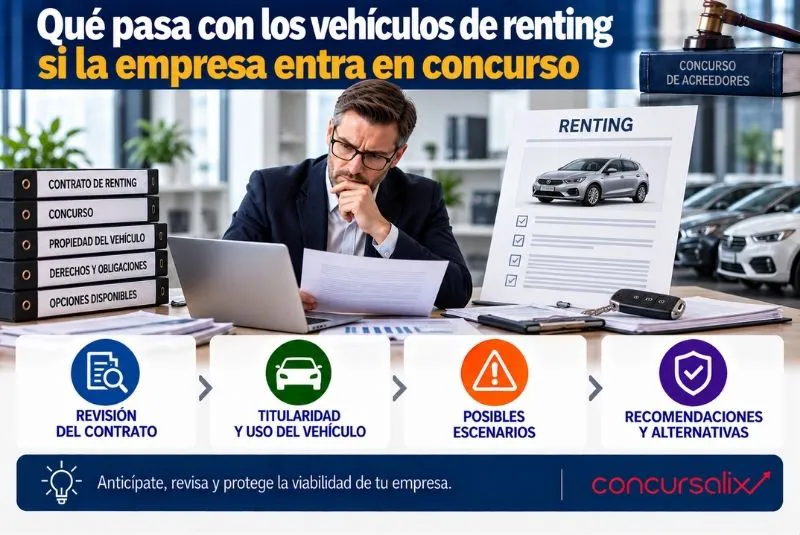
No debe confundirse con otras modalidades de arrendamiento. Por ejemplo, si la empresa dispone de vehículos mediante renting, resulta conveniente conocer específicamente qué ocurre con el renting de vehículos durante un concurso, ya que la estructura contractual y sus consecuencias pueden ser diferentes.
¿La declaración del concurso extingue el leasing?
La declaración del concurso no supone necesariamente la desaparición automática de todos los contratos de la empresa.
La normativa concursal contiene reglas específicas sobre los contratos vigentes y las obligaciones pendientes. Por ello, cuando existe un leasing será necesario analizar su situación en la fecha de declaración del concurso.
También deberá determinarse si existen cuotas impagadas y, especialmente, si el activo continúa siendo necesario para desarrollar la actividad empresarial.
La importancia del bien para continuar la actividad
No todos los activos financiados mediante leasing tienen la misma relevancia.
Una empresa de transporte puede depender completamente de sus vehículos, mientras que una industria puede necesitar determinada maquinaria para mantener la producción.
Si la pérdida del activo provoca la paralización de la actividad, su continuidad tendrá una especial importancia económica.
Por ello, al analizar un leasing durante una situación de insolvencia empresarial, una de las primeras cuestiones consiste en determinar si el bien resulta realmente necesario para que el negocio continúe funcionando.
¿Qué ocurre con las cuotas pendientes?
La existencia de cuotas impagadas obliga a estudiar cuándo se generaron y cuál es su naturaleza.
No debería tratarse automáticamente de la misma forma cualquier cantidad pendiente.
Será necesario diferenciar las obligaciones anteriores a la declaración del concurso de aquellas que puedan generarse posteriormente cuando el contrato continúa vigente.
Esta separación puede influir significativamente en el tratamiento concursal de las cantidades adeudadas.
Cuotas anteriores al concurso
Puede ocurrir que la empresa lleve varios meses sin pagar cuando se declara el concurso.
En ese caso deberán identificarse las cuotas pendientes y determinar qué tratamiento corresponde a los créditos derivados de ellas conforme a la legislación concursal.
La entidad acreedora deberá prestar atención al procedimiento y hacer valer sus derechos en los términos legalmente establecidos.
El contrato, el calendario de pagos, los recibos y cualquier comunicación previa resultarán fundamentales para conocer la situación.
Cuotas posteriores a la declaración
Si el contrato continúa y la empresa sigue utilizando el activo, pueden generarse nuevas obligaciones económicas.
Este escenario debe diferenciarse claramente de las cuotas que ya estaban pendientes antes del concurso.
Para la empresa también resulta fundamental incluir estos pagos en su previsión de tesorería. Mantener un contrato cuyas cuotas futuras no pueden atenderse puede dificultar cualquier intento de recuperación.
¿Puede la entidad financiera recuperar el bien?
Una de las principales preocupaciones de la entidad de leasing consiste en determinar qué ocurre con el activo cuando existe incumplimiento.
La respuesta dependerá de las características del contrato, de las actuaciones realizadas antes del concurso y de las reglas concursales aplicables.
La existencia del procedimiento concursal obliga a coordinar los derechos contractuales del acreedor con las normas propias del concurso.
Por ello, no resulta adecuado asumir que cualquier impago permite retirar inmediatamente el bien sin analizar previamente la situación jurídica.
¿De quién es el activo?
La titularidad constituye uno de los elementos esenciales del leasing.
Durante el contrato, la propiedad y el derecho de utilización presentan una estructura diferente a la existente en una compraventa ordinaria.
Por ello, cuando se prepara el inventario de la empresa concursada resulta imprescindible identificar correctamente los vehículos, máquinas o equipos utilizados mediante arrendamiento financiero.
Que una máquina se encuentre físicamente dentro de las instalaciones no significa necesariamente que sea propiedad de la sociedad.
Leasing e inventario concursal
La documentación concursal debe reflejar adecuadamente la situación patrimonial de la empresa.
Si existen activos utilizados mediante leasing, habrá que identificar su régimen jurídico y las obligaciones asociadas.
Esto resulta especialmente importante para evitar que acreedores o posibles compradores interpreten incorrectamente qué activos pertenecen realmente a la concursada.
Los contratos deberían revisarse conjuntamente con la información contable y, cuando resulte relevante, con los correspondientes registros.
El tratamiento de los créditos derivados del leasing
Determinados créditos derivados de contratos de arrendamiento financiero pueden recibir el tratamiento específicamente previsto por la legislación concursal cuando concurren los requisitos establecidos.
Por ello, no resulta adecuado equiparar automáticamente la posición de una entidad de leasing con la de cualquier proveedor ordinario.
El tratamiento del leasing dentro de una insolvencia empresarial exige identificar correctamente el crédito, el activo afectado, las cuotas pendientes y la situación contractual.
La clasificación concreta deberá determinarse atendiendo a las circunstancias de cada operación.
Incumplimientos anteriores al concurso
También resulta fundamental comprobar qué ocurrió antes de la declaración.
Puede existir:
- Un requerimiento de pago.
- Una reclamación judicial.
- Una solicitud de resolución contractual.
- Actuaciones dirigidas a recuperar el bien.
- Una renegociación previa de las cuotas.
Estas circunstancias pueden afectar al análisis jurídico.
Por ello, la empresa debería informar desde el principio de cualquier procedimiento, requerimiento o comunicación recibida relacionada con el leasing.
¿Conviene mantener el contrato?
La continuidad del leasing no debe decidirse únicamente porque el activo resulte útil.
También debe analizarse desde una perspectiva económica.
Una máquina puede ser fundamental para fabricar un producto, pero sus cuotas pueden resultar demasiado elevadas respecto a la facturación que genera.
Antes de decidir si mantener determinados contratos resulta sostenible, puede ser recomendable elaborar un plan de viabilidad ante las deudas que permita analizar ingresos, costes, necesidades de financiación y previsiones de tesorería.
El objetivo debe ser conservar aquellos activos que contribuyan realmente a mantener una actividad viable.
Negociar antes de acumular demasiados impagos
Cuando aparecen las primeras dificultades financieras, esperar a acumular numerosas cuotas puede reducir las alternativas.
Dependiendo de la situación y de la voluntad de la entidad financiera, podrían estudiarse modificaciones en las condiciones o en el calendario de pagos.
No existe un derecho automático a obtener una renegociación.
Sin embargo, abordar el problema con anticipación puede facilitar la búsqueda de una solución antes de que la situación económica se deteriore todavía más.
Leasing dentro de un plan de reestructuración
Los contratos de arrendamiento financiero también deben tenerse en cuenta cuando la compañía intenta evitar el concurso mediante una reestructuración.
Una empresa puede estar negociando sus deudas y, simultáneamente, necesitar conservar determinados vehículos o maquinaria para continuar generando ingresos.
Estas obligaciones deberían estudiarse dentro de un plan de reestructuración empresarial que permita determinar qué contratos resultan sostenibles y qué medidas son necesarias para recuperar el equilibrio financiero.
El análisis debería incluir:
- Cuotas pendientes.
- Cuotas futuras.
- Valor del activo.
- Importancia operativa.
- Necesidades de tesorería.
- Alternativas disponibles.
La decisión sobre el leasing debe integrarse en la estrategia global de recuperación.
Leasing y venta de una unidad productiva
La situación de estos contratos también puede resultar especialmente importante cuando se pretende transmitir el negocio.
Un comprador puede estar interesado en adquirir la maquinaria, mantener a los trabajadores, conservar la cartera de clientes y continuar con la actividad.
Sin embargo, debe conocer cuáles de los activos pertenecen realmente a la empresa y cuáles se utilizan mediante contratos financieros.
La venta de una unidad productiva puede permitir conservar negocios viables dentro de determinados procedimientos concursales, pero requiere delimitar correctamente qué bienes, contratos y relaciones forman parte de la operación.
¿Puede transmitirse el leasing al comprador?
No debería darse por hecho que un contrato de leasing puede trasladarse automáticamente a un tercero.
Será necesario analizar las condiciones contractuales y las reglas legales aplicables a la operación.
También puede resultar relevante la posición de la entidad financiera.
Esta cuestión puede afectar directamente al valor de una unidad productiva.
Si el comprador necesita una determinada máquina para continuar fabricando, pero no puede seguir utilizándola, el atractivo económico de la adquisición podría reducirse considerablemente.
La opción de compra
Muchos contratos contemplan una opción de compra al finalizar el periodo de financiación.
Cuando la empresa entra en concurso antes de llegar a ese momento, deberá estudiarse cuál es la situación de dicha opción y si resulta económicamente interesante mantener el contrato hasta poder ejercitarla.
No siempre comprar el activo será la mejor alternativa.
Debe compararse el coste pendiente con su valor de mercado, su vida útil y las necesidades futuras de la compañía.
Avales y garantías adicionales
En algunas operaciones pueden existir garantías prestadas por socios, administradores u otras sociedades.
Estas garantías requieren un análisis independiente.
La insolvencia de la empresa que utiliza el activo no implica necesariamente que desaparezcan las obligaciones asumidas por terceros.
Por ello, resulta fundamental revisar el contrato completo y no únicamente las cuotas que aparecen pendientes.
Qué documentación debe revisar la empresa
Ante una posible insolvencia conviene recopilar cuanto antes:
- Contrato de leasing.
- Calendario de cuotas.
- Recibos pendientes.
- Identificación del activo.
- Documentación sobre la opción de compra.
- Garantías adicionales.
- Requerimientos recibidos.
- Comunicaciones con la entidad financiera.
Esta información permitirá conocer la situación real y tomar decisiones con mayor seguridad.
Errores frecuentes con el leasing ante una insolvencia
Entre los errores que conviene evitar se encuentran:
- Dejar acumular numerosos impagos.
- Presuponer que el activo pertenece a la empresa.
- No diferenciar cuotas anteriores y posteriores al concurso.
- Ignorar requerimientos de la entidad financiera.
- Mantener contratos económicamente inviables.
- No revisar los avales existentes.
- Valorar incorrectamente los activos de la empresa.
- No analizar el leasing dentro del plan global de viabilidad.
Una revisión temprana permite disponer de más alternativas.
Conclusión
Los contratos de arrendamiento financiero pueden resultar fundamentales para mantener la actividad de una empresa, especialmente cuando permiten utilizar maquinaria, vehículos o equipos esenciales.
Sin embargo, el leasing cuando existe una situación de insolvencia empresarial requiere estudiar cuidadosamente el contrato, las cuotas pendientes, la titularidad del bien, su importancia para la actividad y las posibles garantías adicionales.
La declaración del concurso no debe interpretarse automáticamente ni como la desaparición del contrato ni como una garantía de que la empresa podrá seguir utilizando indefinidamente el activo.
Analizar cada operación individualmente permite decidir si resulta conveniente mantenerla, renegociarla o integrarla dentro de una reestructuración o posible transmisión del negocio.
Si tu empresa atraviesa dificultades financieras y tiene vehículos, maquinaria u otros activos financiados mediante leasing en un escenario de insolvencia empresarial, en Concursalix podemos analizar los contratos, las cuotas pendientes y su incidencia en la continuidad del negocio.
Revisar estas operaciones antes de que los impagos se acumulen permite valorar con mayor claridad las alternativas disponibles y preparar una estrategia adecuada ante una posible reestructuración o concurso de acreedores.