Cuando una empresa entra en concurso de acreedores, recuperar las cantidades pendientes puede convertirse en un proceso largo. Los proveedores y otros acreedores deben afrontar plazos inciertos y la posibilidad de no cobrar íntegramente sus deudas.
Ante esta situación, existe una alternativa: vender el derecho de cobro a un tercero. Esta operación permite recibir una cantidad acordada sin esperar al resultado del procedimiento, aunque habitualmente supone aceptar un descuento.
La cesión de créditos concursales puede resultar útil para empresas que necesitan recursos económicos o prefieren no asumir la incertidumbre de una recuperación futura.
Sin embargo, antes de formalizarla conviene conocer cómo funciona, qué derechos se transmiten y qué precauciones deben adoptarse.
¿Qué es la cesión de un crédito concursal?
La cesión consiste en transmitir a otra persona o entidad el derecho a reclamar una deuda.
En la operación intervienen tres figuras:
- Cedente: titular original que vende el crédito.
- Cesionario: comprador que adquiere el derecho.
- Deudor cedido: empresa obligada al pago.
Por ejemplo, un proveedor tiene pendiente una factura de 40.000 euros frente a una compañía concursada. Para evitar una espera prolongada, decide transmitir ese derecho a un inversor por 15.000 euros.
Desde ese momento, el comprador pasa a ocupar la posición del acreedor en los términos legalmente correspondientes.
La obligación continúa existiendo, pero cambia su titular.
¿Se puede vender una deuda durante el concurso?
Con carácter general, los derechos de crédito son transmisibles, aunque pueden existir restricciones legales o contractuales.
La declaración del concurso no impide automáticamente su venta.
No obstante, antes de realizarla es necesario comprobar que la deuda está suficientemente identificada y que el vendedor puede disponer de ella.
También debe analizarse si existen procedimientos judiciales pendientes, controversias sobre su importe o condiciones que puedan afectar a la transmisión.
Estas circunstancias no siempre impiden la operación, pero pueden influir en sus condiciones.
¿Cuándo interesa vender un crédito?
La decisión depende principalmente de las necesidades económicas del acreedor y de las expectativas de recuperación.
Puede resultar conveniente cuando:
- Se necesita liquidez: la empresa requiere fondos para atender sus pagos.
- El procedimiento puede prolongarse: no existe una fecha próxima de recuperación.
- Las expectativas de cobro son reducidas: el patrimonio disponible resulta insuficiente.
- Se pretende cerrar una operación pendiente: el acreedor prefiere obtener una cantidad definitiva.
Por el contrario, mantener el crédito puede resultar más interesante cuando existen buenas perspectivas de recuperación o una garantía que ofrece una protección económica relevante.
La elección debe basarse en una valoración individual, no únicamente en la urgencia por cobrar.
¿Cómo se determina el precio de venta?
El valor de una deuda concursal no coincide necesariamente con su importe nominal.
Los compradores suelen calcular el precio considerando varios factores:
- Cantidad pendiente.
- Clasificación concursal.
- Situación patrimonial del deudor.
- Garantías existentes.
- Fase del procedimiento.
- Previsión de recuperación.
Por ejemplo, una deuda ordinaria frente a una empresa con escasos activos puede venderse por una cantidad reducida.
En cambio, un crédito respaldado por una garantía válida puede ofrecer mejores perspectivas.
No existe un porcentaje fijo de descuento. El precio depende del riesgo que asume el comprador y de las condiciones negociadas.
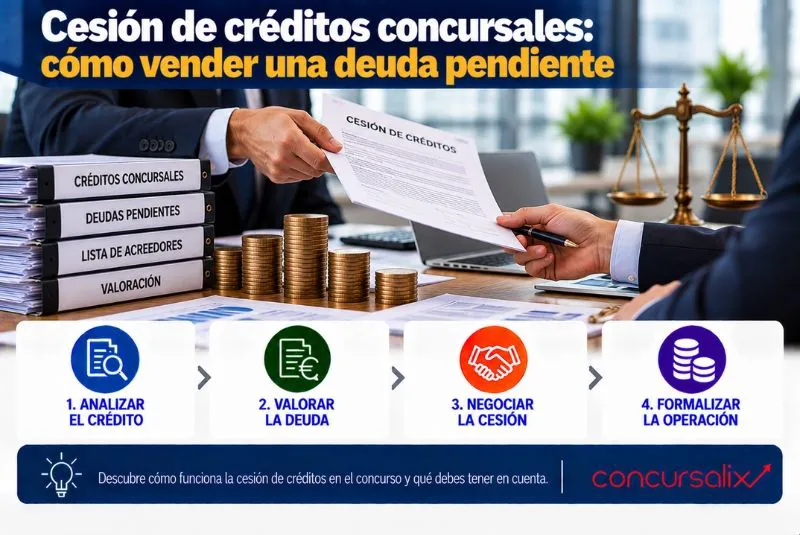
Pasos para vender una deuda pendiente
La transmisión debe prepararse cuidadosamente para evitar problemas posteriores.
1. Comprobar el crédito
El vendedor debe verificar su importe, origen y situación dentro del concurso.
Si ya se ha elaborado la lista de acreedores, conviene comprobar que la deuda aparece correctamente reconocida.
Puedes consultar nuestra guía sobre la lista de acreedores concursal.
2. Preparar la documentación
Para acreditar el derecho de cobro pueden utilizarse:
- Contratos y facturas.
- Justificantes de entrega.
- Reconocimientos de deuda.
- Comunicaciones con el cliente.
- Documentación del procedimiento concursal.
Esta información permitirá al comprador comprobar qué está adquiriendo.
3. Negociar y formalizar la operación
Las partes deberán acordar el precio, las condiciones de pago y las responsabilidades correspondientes.
El contrato debe identificar claramente el crédito transmitido y regular las consecuencias de posibles incidencias.
Cuando existan garantías sujetas a requisitos formales específicos, también deberán respetarse las exigencias legales aplicables.
4. Comunicar la transmisión
Una vez formalizada, conviene acreditar el cambio de titularidad ante la administración concursal o el órgano correspondiente.
La notificación al deudor también resulta importante para evitar que realice pagos al acreedor anterior sin conocer la cesión.
¿Qué derechos adquiere el nuevo acreedor?
El comprador pasa a ocupar la posición jurídica correspondiente al crédito adquirido.
Como regla general, recibe el derecho con sus características y limitaciones.
Esto significa que la transmisión no convierte automáticamente una deuda ordinaria en privilegiada ni modifica por sí sola las condiciones de pago.
Además, la normativa concursal contempla particularidades que pueden afectar a determinados derechos del adquirente, especialmente en materia de voto.
Por ello, antes de comprar conviene comprobar qué facultades acompañan realmente al crédito.
¿Y si la deuda está garantizada?
Cuando existe una hipoteca o prenda, la cesión puede comprender los derechos accesorios correspondientes, respetando los requisitos legales.
Será necesario examinar el alcance de la garantía y las formalidades exigibles.
En nuestro artículo sobre los créditos con garantía real dentro del concurso explicamos cómo funciona esta protección.
Riesgos que deben tenerse en cuenta
La operación presenta consecuencias diferentes para cada parte.
Para el vendedor, el principal inconveniente es renunciar a una posible recuperación superior a cambio de recibir una cantidad inmediata.
Para el comprador, el riesgo consiste en adquirir un derecho cuyo cobro puede ser parcial o incluso inexistente.
También conviene prestar atención a:
- Discrepancias sobre la existencia de la deuda.
- Litigios todavía pendientes.
- Documentación insuficiente.
- Garantías que no producen los efectos esperados.
- Responsabilidades asumidas en el contrato.
En determinados supuestos, cuando se transmite un crédito litigioso, también pueden resultar aplicables las reglas civiles sobre retracto.
Una revisión jurídica previa ayuda a identificar estas circunstancias.
¿Cómo afecta la cesión a la empresa concursada?
Para el deudor, la principal consecuencia es el cambio de acreedor.
La transmisión no supone, por sí misma, un incremento del importe adeudado ni altera automáticamente las condiciones concursales de satisfacción del crédito.
No obstante, es importante que la nueva titularidad quede debidamente acreditada.
De esta manera, la administración concursal podrá identificar correctamente a quien corresponda ejercer los derechos derivados de la deuda.
Conclusión
La venta de una deuda pendiente permite a los acreedores elegir entre esperar al resultado del concurso o recibir una cantidad negociada mediante su transmisión.
Para decidir adecuadamente, es necesario conocer la situación del crédito, sus posibilidades de recuperación y las condiciones ofrecidas por el comprador.
Una cesión de créditos concursales correctamente documentada puede facilitar la gestión financiera del acreedor y evitar conflictos sobre la titularidad del derecho.
La clave está en valorar la operación desde una perspectiva económica y jurídica antes de asumir compromisos.
Si tienes una deuda pendiente frente a una empresa concursada y estás valorando transmitirla, en Concursalix podemos ayudarte a revisar su situación jurídica y las condiciones de la operación.
También asesoramos a empresas y compradores que necesitan conocer los efectos de una transmisión de créditos dentro del procedimiento.
Contacta con Concursalix para estudiar tu caso y valorar las alternativas disponibles.