Cuando una empresa entra en concurso de acreedores, los bancos y otros acreedores que cuentan con una hipoteca, prenda u otra garantía sobre sus bienes pueden encontrarse con importantes limitaciones para recuperar su dinero.
Aunque estas garantías ofrecen una protección adicional frente al impago, la declaración del concurso puede impedir temporalmente su ejecución, especialmente cuando afectan a activos necesarios para mantener la actividad empresarial.
Por ello, la ejecución de garantía real en concurso está sujeta a determinadas condiciones legales que dependen de la naturaleza del bien, su importancia para el negocio y la fase del procedimiento.
Conocer estas reglas permite proteger los derechos de los acreedores sin comprometer innecesariamente la continuidad de la empresa.
¿Qué significa ejecutar una garantía real?
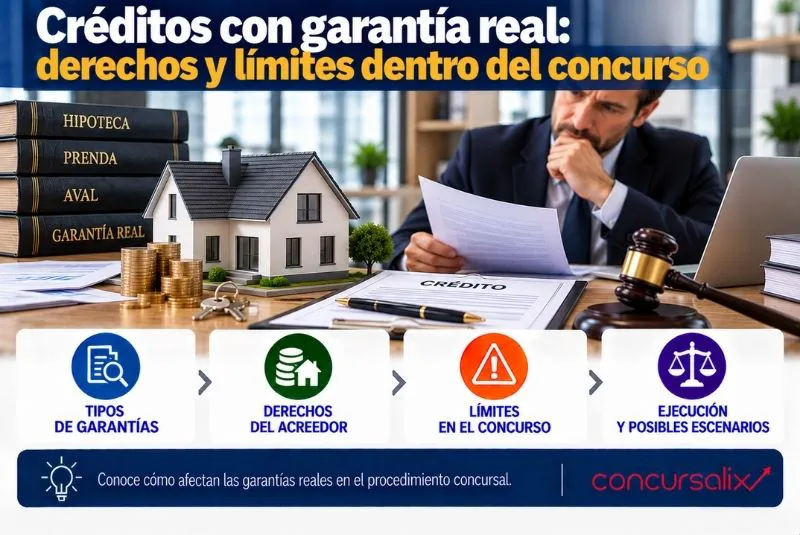
La ejecución de una garantía real es el procedimiento mediante el cual un acreedor intenta recuperar una deuda utilizando el bien o derecho que se ha ofrecido como garantía.
Por ejemplo, una entidad financiera puede conceder un préstamo a una empresa y constituir una hipoteca sobre una nave industrial. Si la compañía deja de pagar, el banco podrá intentar ejecutar esa garantía conforme a la normativa aplicable.
Entre las modalidades más habituales se encuentran:
- Hipoteca inmobiliaria: sobre locales, oficinas, terrenos o naves industriales.
- Prenda: constituida sobre determinados bienes muebles o derechos.
- Hipoteca mobiliaria: utilizada para garantizar obligaciones mediante ciertos activos empresariales.
- Prenda sin desplazamiento: permite garantizar deudas sobre determinados bienes sin entregar su posesión.
Sin embargo, cuando el deudor entra en concurso, el ejercicio de estos derechos debe ajustarse a las reglas concursales.
¿Se puede ejecutar una hipoteca después de declararse el concurso?
La posibilidad de ejecutar una garantía depende principalmente de si el bien resulta necesario para la continuidad de la actividad empresarial.
El Texto Refundido de la Ley Concursal establece restricciones para iniciar ejecuciones sobre bienes o derechos necesarios para desarrollar dicha actividad.
Estas medidas buscan evitar que la pérdida de activos esenciales impida mantener el funcionamiento de la empresa.
Es importante diferenciar dos cuestiones:
- Conservación de la garantía: la declaración del concurso no elimina automáticamente una hipoteca o prenda válidamente constituida.
- Posibilidad de ejecución: el acreedor puede encontrarse sujeto a restricciones temporales para hacer efectivo su derecho.
Por tanto, disponer de una garantía no significa que pueda ejecutarse inmediatamente.
Bienes necesarios y no necesarios para la actividad
La consideración de un activo como necesario resulta fundamental para determinar si puede ejecutarse.
Por ejemplo, una empresa de transporte puede utilizar una nave como centro logístico principal. Si pierde estas instalaciones, podría resultar imposible continuar trabajando.
En cambio, un inmueble vacío que no participa en la actividad puede recibir un tratamiento diferente.
Para determinar si un bien es necesario deben analizarse aspectos como:
- Su utilización dentro de la empresa.
- La función que desempeña en la actividad.
- Las consecuencias económicas de perderlo.
- La posibilidad de continuar operando sin ese activo.
La competencia para determinar el carácter necesario o no necesario del bien corresponde al juez del concurso, conforme a las reglas legales aplicables.
¿Qué ocurre con las ejecuciones iniciadas antes del concurso?
Puede suceder que un banco haya comenzado una ejecución hipotecaria antes de que la empresa solicite el concurso.
En estos casos, la declaración concursal puede afectar a la continuación del procedimiento.
Las consecuencias dependerán de varios factores:
- Bien necesario: la ejecución puede quedar suspendida conforme a la normativa concursal.
- Bien no necesario: pueden existir posibilidades de continuar el procedimiento, cumpliendo los requisitos legales.
- Estado de la ejecución: las actuaciones realizadas antes de la declaración pueden influir en su tratamiento.
Por ello, no debe suponerse que una ejecución iniciada anteriormente continuará automáticamente hasta la subasta.
¿Cuándo puede reanudarse la ejecución?
Las restricciones sobre bienes necesarios no tienen necesariamente carácter indefinido.
La normativa contempla determinados supuestos que permiten iniciar o reanudar la ejecución.
Entre ellos se encuentran:
- La aprobación de un convenio que no impida el ejercicio del derecho de ejecución.
- El transcurso de un año desde la declaración del concurso sin que se haya abierto la fase de liquidación.
- Otras circunstancias previstas legalmente según la situación del procedimiento.
No obstante, la apertura de la liquidación introduce reglas específicas sobre la realización de los bienes.
Antes de solicitar la reanudación, resulta imprescindible comprobar la fase concursal y las resoluciones judiciales existentes.
¿Qué sucede durante la liquidación?
Cuando una empresa entra en liquidación, el objetivo principal es vender sus activos y distribuir las cantidades obtenidas conforme al orden legal de pagos.
Si existen bienes hipotecados o pignorados, su realización debe coordinarse con los derechos de los acreedores garantizados.
Durante esta fase pueden producirse diferentes situaciones:
- Venta individual del bien sujeto a garantía.
- Transmisión de activos dentro de una operación empresarial más amplia.
- Realización conforme a las reglas concursales aplicables.
- Distribución del importe obtenido respetando los derechos legalmente reconocidos.
La apertura de la liquidación no significa que el acreedor pueda ejecutar libremente cualquier bien al margen del concurso.
¿Qué preferencia de cobro tiene el acreedor garantizado?
Los acreedores titulares de determinadas garantías reales pueden disfrutar de privilegio especial sobre los bienes afectados.
Sin embargo, esta preferencia tiene límites económicos.
Por ejemplo, una empresa puede deber 250.000 euros mediante un préstamo hipotecario, pero el valor de la garantía reconocido a efectos concursales puede resultar inferior.
En ese caso, será necesario determinar:
- Qué parte de la deuda está cubierta por el privilegio especial.
- Qué importe queda fuera de esa cobertura.
- Qué clasificación corresponde a la cantidad restante.
Puedes ampliar esta información en nuestro artículo sobre los créditos con garantía real y sus límites dentro del concurso.
La existencia de una hipoteca no garantiza necesariamente recuperar toda la deuda.
Venta de bienes hipotecados dentro del concurso
No todas las operaciones sobre activos gravados se realizan mediante una ejecución individual.
Durante el procedimiento también puede acordarse su venta para obtener liquidez o facilitar la transmisión de una unidad productiva.
Antes de realizar la operación conviene comprobar:
- El valor económico del bien.
- Las cargas y garantías existentes.
- Los derechos del acreedor garantizado.
- Las condiciones de transmisión.
- El destino del importe obtenido.
Cuando el activo forma parte de una actividad empresarial en funcionamiento, una planificación adecuada puede facilitar su venta y evitar conflictos entre los interesados.
¿Pueden revisarse las garantías anteriores al concurso?
Las garantías constituidas antes de la declaración pueden ser objeto de revisión cuando concurran determinadas circunstancias.
Esto puede ocurrir si una empresa constituye una nueva garantía para asegurar obligaciones anteriores durante una situación de dificultades financieras.
Para analizar la operación será necesario estudiar:
- La fecha de constitución.
- La deuda garantizada.
- Las circunstancias económicas.
- El posible perjuicio para la masa activa.
- Los requisitos legales de una eventual rescisión.
No obstante, una garantía constituida antes del concurso no es automáticamente inválida.
Puedes consultar nuestro artículo sobre cuándo pueden rescindirse las garantías anteriores al concurso.
Errores frecuentes al ejecutar una garantía
Entre los errores más habituales destacan:
- Intentar ejecutar un activo necesario sin comprobar las restricciones concursales.
- Confundir la suspensión temporal con la desaparición de la garantía.
- Desconocer la fase en la que se encuentra el procedimiento.
- No revisar el valor del bien garantizado.
- Considerar que toda la deuda disfruta automáticamente de privilegio especial.
- Ignorar las consecuencias económicas de perder un activo esencial.
Evitar estos errores permite adoptar decisiones mejor fundamentadas y reducir el riesgo de actuaciones improcedentes.
Conclusión
Las garantías reales proporcionan una protección importante frente al impago, pero su ejecución puede quedar limitada cuando el deudor entra en concurso de acreedores.
El régimen de ejecución de garantía real en concurso exige comprobar si el activo resulta necesario para la actividad, si existe una ejecución previa y en qué fase se encuentra el procedimiento.
También deben tenerse en cuenta el valor de la garantía, la clasificación del crédito y las reglas aplicables a la venta de bienes.
Un análisis adecuado permite conocer las posibilidades reales de recuperación y proteger los intereses de las partes implicadas.
Si eres acreedor y necesitas conocer las posibilidades de ejecutar una hipoteca o prenda frente a una empresa concursada, en Concursalix podemos ayudarte a estudiar tu situación.
También asesoramos a empresas que necesitan proteger sus activos esenciales y analizar las consecuencias de las garantías constituidas sobre su patrimonio.
Contacta con Concursalix para valorar las alternativas legales disponibles y actuar con mayor seguridad durante el procedimiento concursal.